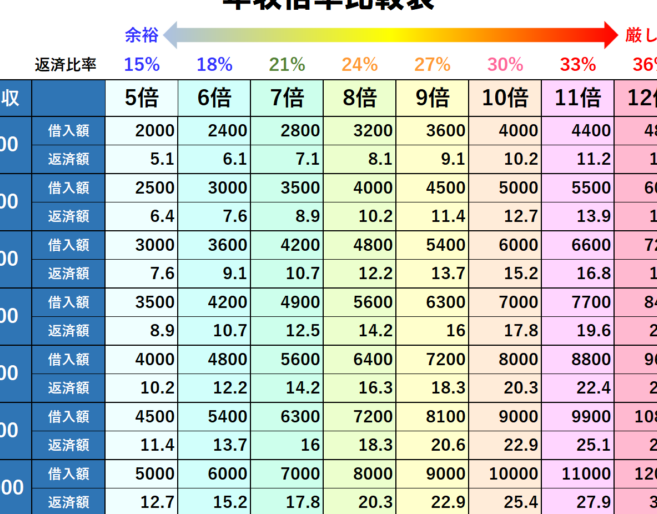
住宅を購入する際、私たちが気になるのは「住宅ローンの年収何倍」というポイントです。実際、年収に対してどれくらいの金額を借り入れられるのかは、家計に大きな影響を与えます。私たちが理想の住まいを手に入れるためには、適切な借入額を理解することが不可欠です。
住宅ローンの基礎知識
住宅ローンは、住宅を購入するための重要な手段です。適切な知識を持つことで、借入をスムーズに行い、将来の生活を楽にできます。
住宅ローンとは
住宅ローンとは、不動産を取得するために金融機関から借り入れる資金のことです。一般的には、物件価格の70%から90%を融資してもらう場合が多いです。借入金額、金利、返済期間などの条件によって、月々の返済額は大きく変わります。住宅ローンの代表的な種類には、以下が含まれます。
金利の選択は、将来のライフプランに影響を与えるため、よく考えて決定しなければなりません。
年収との関係
年収と借入可能額には明確な関係があります。一般的に、住宅ローンの借入額は年収の5倍から7倍が目安とされています。たとえば、年収600万円の人は、最大で3,000万円から4,200万円の借入が目指せることになります。借入額が年収の何倍になるかは、以下の要素によって決まります。
年収に対する住宅ローンの倍率
住宅ローンの借入可能額を理解するためには、年収に対する倍率が重要です。この倍率によって、我々はどれくらいの金額を借入できるのかが明確になります。
倍率の一般的な目安
一般的に、住宅ローンの借入額は年収の5倍から7倍が目安とされています。例えば、年収が500万円の場合、借入可能額は2500万円から3500万円程度になります。この基準はあくまで参考であり、個々の状況に応じて異なる場合があります。
倍率が変わる要因
倍率が変わる要因はいくつか存在します。以下に主な要因を示します。
- 生活費: 家計や生活費の状況によって、返済能力が変化。
- 信用情報: 過去の返済履歴やクレジットスコアが重要。
- 借入先の金融機関: 各金融機関により、融資基準や条件が異なる。
- その他の借り入れ: 他のローンや負債があると、借入可能額が制限。
住宅ローンを借りる際のポイント
住宅ローンを借りる際には、いくつかの重要なポイントが存在します。それにより、スムーズな借入と将来の返済計画が立てられます。
必要書類と審査基準
必要書類は住宅ローンの申請で重要な役割を果たします。一般的に必要とされる書類には、以下のものがあります。
- 住民票: あなたの居住状況を確認するため。
- 源泉徴収票: 年収を証明するための書類。
- 給与明細: 最近の収入状況を示すため。
- 借入状況証明書: 他のローンの有無を把握するため。
金融機関が審査基準を設けており、年収に対する適正な借入額を判断します。信用情報や勤続年数も重要視されます。事前に自分の信用状況を確認しておくことが勧められます。
返済計画の立て方
返済計画は、住宅ローンの借入後の生活に大きな影響を与えます。具体的には、以下の事項を考慮します。
- 月々の返済額: 自身の収入や支出を元に設定。
- 金利の変動: 固定金利か変動金利かを選定する際、金利の将来予測も重要。
- ボーナス返済の有無: ボーナスを使った返済を考慮に入れる。
住宅ローン利用者の体験談
私たちの体験談は、住宅ローンの実際の利用に関する貴重な教訓が詰まっている。さまざまなケーススタディを通じて、多くの人が直面した現実を共有することで、他の利用者にも有益な情報を提供したい。
成功事例
多くの人々が、年収に応じた適切な借入額を選ぶことで、スムーズに住宅購入を実現している。例えば、年収600万円の夫婦の場合、2,400万円から4,200万円の範囲で借入れが可能だ。実際、ある家族は、以下のステップを踏むことで成功を収めた。
- 事前の資金計画:収入や支出を整理し、月々の返済可能額を明確にした。
- 信用情報の確認:自身の信用スコアを低下させないために、借入状況や返済履歴を毎月見直した。
- 適切な金融機関の選定:複数の金融機関の金利を比較し、最も条件が良いところを選ぶことが効果的だった。
これらの努力により、彼らは無理のない返済プランを作成し、無事に夢の家を手に入れることができた。
失敗事例
一方で、全ての人が成功するわけではない。年収に対して過剰な借入を選択したために、返済が困難になったケースも存在する。例えば、年収400万円の世帯が、3,500万円のローンを組むことで次のような問題に直面した。
- 返済負担の増加:月々の返済が収入の60%を超え、生活費が圧迫された。
- 急な金利上昇:変動金利型を選んだことで、金利が上昇し、支払いがさらに困難となった。
- 信用情報の悪化:遅延や未払いが増え、将来的な借入に影響が出た。
結論
住宅ローンの年収何倍という考え方は私たちが理想の住まいを手に入れる上で非常に重要です。借入可能額を理解することで、無理のない返済計画を立てることができます。
成功するためには、年収に基づいた適切な借入額を選ぶことが鍵です。生活費や他の借入状況を考慮し、金融機関の審査基準をしっかりと把握することが必要です。私たちの体験談からも学べるように、事前の準備が成功を左右します。
理想の住まいを手に入れるために、正しい情報をもとに賢い選択をしていきましょう。