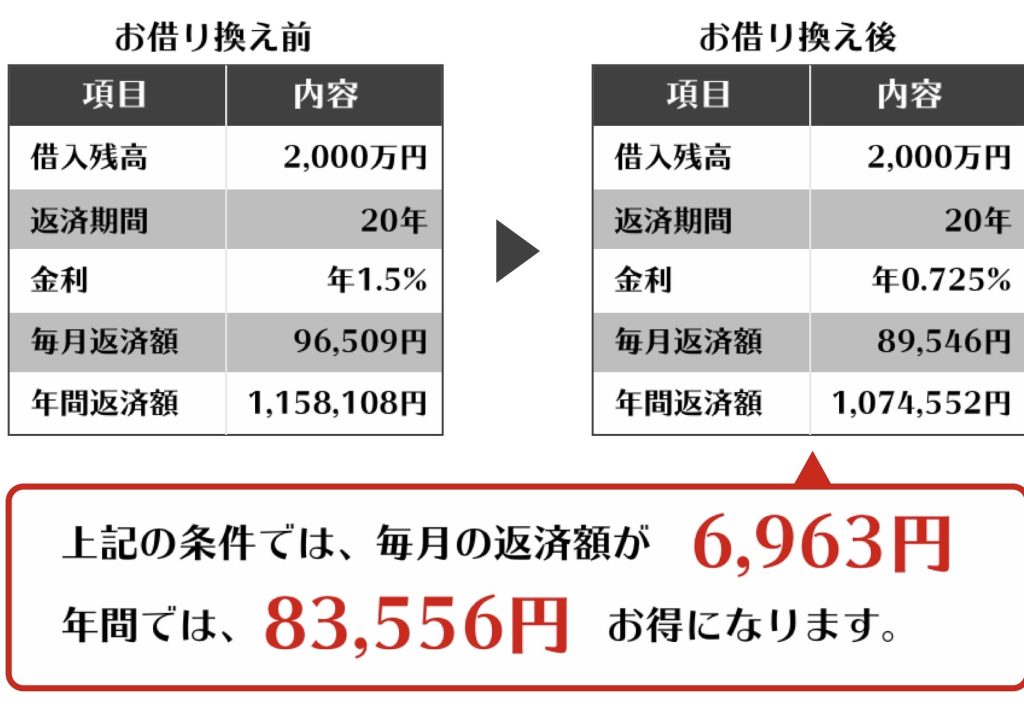
住宅ローンの借り換えを検討している私たちにとって、いくらかかるのかは非常に重要なポイントです。金利の変動や返済条件の見直しで、月々の負担を軽減できる可能性がありますが、初期費用や手数料が気になるところです。借り換えをすることで本当に得られるメリットは何なのか、一緒に考えてみましょう。
住宅ローン 借り換えの概要
住宅ローンの借り換えは、既存のローンを新しいローンに置き換えるプロセスです。この方法によって、金利を下げたり、返済条件を改善したりできます。例えば、借り換えによって月々の支払いが軽減されることがあります。しかし、その背後にはいくつかのコストが伴います。
借り換えの費用は以下の通りです:
- 手数料:日本では、借り換えに際して手数料がかかります。これには、銀行の事務手数料や保証料が含まれます。
- 印紙税:新しい契約書にかかる印紙税も発生します。
- 登記費用:住宅の抵当権の抹消や新たな抵当権の設定に伴う登記費用が必要です。
これに加えて、金利の上昇が影響を及ぼす場合もあります。したがって、借り換えを決定する前に慎重にシミュレーションすることが不可欠です。一般的に、借り換えの効果は長期的に見ることが大切です。最初のコストは高いかもしれませんが、総支払額が減少する可能性があります。
また、借り換えのメリットには以下があります:
- 利率の低下:金利が市場で低下している場合、借り換えによってより良い利率を得られる可能性が高まります。
- 返済期間の短縮:短期のローンに切り替えることで、総支払利息を削減できることもあります。
- 返済の柔軟性:新しいローンの条件によって、ライフスタイルに合わせた返済計画が可能になります。
住宅ローン 借り換えにかかる費用
住宅ローンの借り換えにはさまざまな費用が発生します。これらの費用を把握することで、より良い判断ができるようになります。
手数料
借り換え時に発生する主要な費用は手数料です。手数料には以下が含まれます。
- ローン事務手数料:金融機関が設定する、一般的には数万円から数十万円の額です。
- 借入申込手数料:申込の際にかかる費用で、通常は数千円から数万円です。
- 契約事務手数料:契約時に発生する費用で、これも数千円から数万円の範囲です。
手数料は金融機関によって異なるため、事前に具体的な金額を確認することが大切です。
金利
借り換え後の金利も重要な要素です。金利は借り換えの目的に直接影響します。借り換えにおける金利のポイントは次のとおりです。
- 固定金利と変動金利:固定金利は一定の期間、変動金利は市場に連動して変化します。それぞれの特性を考慮して選択する必要があります。
- 比較金利:各金融機関が提供する金利を比較することが大切です。金利が低いからといって、必ずしも条件がよいとは限りません。
- 今後の金利動向:将来の金利上昇リスクも考慮すべきです。
借り換え時には、金利の影響が大きいため、しっかりとシミュレーションを行う必要があります。
保険料
借り換えに伴う保険料も注意が必要です。住宅ローンには火災保険や団体信用生命保険が含まれることがあります。
- 火災保険:建物にかかる保険で、一般的には数万円から数十万円のコストがかかります。
- 団体信用生命保険:借り入れ者が万が一の事態になった場合に備える保険で、保険料は借入金額に応じて変動します。
借り換えのメリットとデメリット
住宅ローンの借り換えには、多くのメリットとデメリットが存在します。それぞれの要素を理解して、納得のいく決断をすることが重要です。以下に、詳しく説明します。
メリット
- 金利の低下: 借り換えにより、現在のローン金利よりも低い金利を適用できる可能性があります。この場合、長期的に見て総支払額が減少します。
- 返済期間の短縮: より良い条件のローンに借り換えることで、返済期間を短縮できることがあります。月々の負担を軽減しつつ、早期に完済が可能です。
- 返済の柔軟性: 無利息期間や返済方法の変更など、借り換えにより条件を見直せることがあります。これにより、個人のライフスタイルに合った返済計画を立てられます。
- 資金調達の機会: 住宅の価値が上昇している場合、借り換えによって新たな資金を調達できることがあります。これを利用してリフォームや投資に回すことも可能です。
デメリット
- 初期費用の負担: 借り換え時に発生する手数料や印紙税、登記費用は、当初のローン契約以上の出費がかかる場合があります。これには注意が必要です。
- 固定金利の選択的リスク: 固定金利に借り換えた場合、金利が下がったとしても、恩恵を受けられません。市場金利が低下した際に不利に働く可能性があります。
- 契約条件の再確認: 新たなローンの契約条件を精査すべきです。条件によっては返済負担が増加することもあります。
- 手続きの手間: 借り換えには多くの書類準備や手続きが必要です。これが煩わしく感じることが多いため、時間的な余裕が求められます。
借り換えの際の注意点
借り換えを検討する際、さまざまな要素に注意を払う必要があります。それぞれの要素は、借り換えによる利点を最大限に引き出すために重要です。
返済計画の見直し
返済計画は、住宅ローンを借り換える上で欠かせない要素です。最初に、自分たちの現在の返済状況を把握しましょう。返済額や返済期間がどう変わるかをシミュレーションすることで、将来の負担を見極めます。具体的なポイントとして、以下の点を考慮してください。
- 返済額の変化: 新しい金利や返済期間によって月々の返済額が上下します。
- トータルの返済額: 長期的に見ると、総返済額が減る可能性もあります。
- 返済期間の短縮: 金利が低下すれば、同じ金額でも短期間で完済できる場合があります。
これらの分析を通じて、返済計画の見直しが必要か否かを判断します。
信用情報の確認
信用情報は、借り換えの際の金利や条件に直接影響を及ぼします。自分たちの信用情報を事前に確認し、改善点があれば事前に対応することが重要です。確認するべき具体的な項目は次の通りです。
- 信用スコア: 金融機関が評価する際に重要な指標です。
- 過去の返済履歴: 遅延がないか、健全な返済履歴を維持することが求められます。
- 借入額の状況: 他のローンとのバランスも考慮されるため、総負担を把握します。
Conclusion
住宅ローンの借り換えは私たちの経済的な負担を軽減する大きなチャンスです。しかしその一方で、初期費用や手数料に注意が必要です。借り換えを成功させるためには、しっかりとしたシミュレーションと比較が不可欠です。
私たちは、金利や返済条件を見直すことで、長期的なメリットを享受できる可能性があります。借り換えのプロセスを通じて、より良い条件を見つけ出し、安心した生活を手に入れましょう。これからの選択が、私たちの未来に大きな影響を与えることを忘れずにいたいものです。