住宅を購入する際、多くの人が気になるのが住宅ローン減税 適用 いつからという点です。この制度は、私たちの家計に大きな影響を与える可能性があります。特に初めて家を買う方にとって、減税のタイミングを知ることは非常に重要です。
住宅ローン減税の概要
住宅ローン減税は、住宅を購入する際に利用できる税制優遇措置の一つです。この制度は、住宅ローンの利子を一定の期間、所得税から控除できる仕組みです。具体的には、住宅ローンの借入金額に応じた減税額が最大で年40万円に達することがあるため、家計の負担を大きく軽減する可能性があります。
適用対象には、一般の住宅だけでなく、特定の条件を満たす新築やリフォーム住宅も含まれます。条件として、 住宅の床面積が50平方メートル以上であることや、 居住開始から6ヶ月以内に譲渡することがないことなどが挙げられます。これらの要件をクリアしているかを確認することが鍵です。
さらに、住宅ローン減税の適用を受けるためには、申請に必要な書類を準備する必要があります。たとえば、 住宅購入証明書や借入金契約書が必要です。これらの書類を適切に揃えて申請することで、減税を受けることができます。
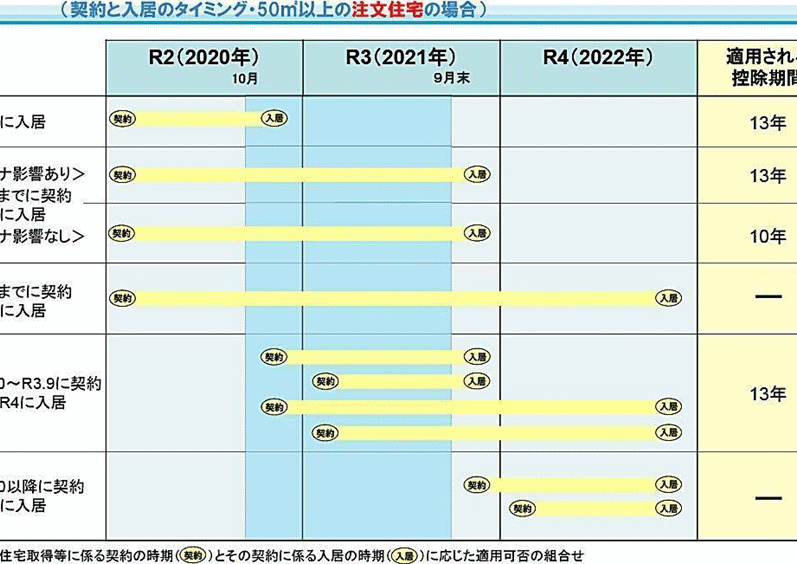
また、減税の受けられる期間は最大で10年間です。ただし、 適用開始は住宅を購入した年の翌年からとなるため、正確なタイミングを把握することが重要です。税金の計画を立てる上で、これらの具体的な項目を抑えておくことで、より効果的な資金計画が可能です。
住宅ローン減税の適用時期
住宅ローン減税の適用開始時期は、住宅を購入した年の翌年から始まります。この制度は、税制優遇措置として家計をサポートします。以下に、詳細を示します。
適用開始日
住宅ローン減税の適用開始日は、住宅を購入した年の1月1日から、翌年の12月31日までの期間に適用されます。例えば、2023年に住宅を購入した場合、適用は2024年からスタートします。具体的な手続きは、以下のように進めていきます。
- 住宅購入証明書を用意
- 税務署に申告書を提出
- 利用可能な減税額を確認
適用終了日
住宅ローン減税の適用終了日は、最大で10年間となります。つまり、購入年の翌年から数えて10年目の12月31日まで控除が受けられます。したがって、初年度の減税申請を行った場合、最長で2033年までの減税が可能です。具体的には、以下のポイントが重要です。
- 毎年、申告が必要
- 適用終了時には新たな住居要件がないか確認
- 適用の延長や変更情報を把握しておく
住宅ローン減税の条件
住宅ローン減税を適用するには、明確な条件が必要です。これらを理解し、適切に準備することで、減税の恩恵を受けることができます。
対象となる住宅
住宅ローン減税の対象となる住宅は、以下のような条件があります。
- 一般住宅: 新築や中古住宅が対象となり、購入した住宅の面積や住居型によって判断されます。
- 特定の条件を満たす住宅: 省エネ基準を満たす住宅や、バリアフリーに対応した住宅も含まれます。
- 床面積の要件: 住宅の床面積が50平方メートル以上であることが必要で、特に新築の場合は70平方メートル以上が求められることが一般的です。
このように、住宅の種類と条件を確認することが重要です。
借入金の条件
借入金についても、以下のポイントを押さえる必要があります。
- 借入額の上限: 借入金の上限は、住宅の種類や特性に応じて異なりますが、一般的には4000万円が上限です。
- 金利の種類: 固定金利または変動金利での借入が認められていますが、契約時の金利が考慮されます。
- 借入先: 銀行や信用金庫などの金融機関からの借入が対象になります。政府系機関からの借入も条件に合致すれば適用されます。
住宅ローン減税のメリット
住宅ローン減税にはいくつかの重要なメリットがあります。まず税負担の軽減が期待できるため、長期的な資金計画に貢献します。この制度を利用することで、年最大40万円の減税を受ける可能性があります。
次に住宅購入の促進が図られる点も見逃せません。減税があることで、初めて住宅を購入する人にとって大きな経済的支援となり、居住の安定をもたらします。また、資金面での余裕が生まれ、購入後の生活の質を向上させることにもつながります。
さらに地域活性化に寄与する側面もあります。住宅購入が増加すると、地域の不動産市場が活性化し、商業活動にも良い影響を及ぼします。この流れは地域経済の健全性を保つためにも重要です。
また、住宅ローン減税を活用することで長期的な資産形成につながりやすいです。減税による経済的なメリットを利用して、将来的には不動産の資産価値が上昇することも期待できます。これにより、個人の資産形成が促進され、生活設計がより自由になります。
住宅ローン減税の注意点
住宅ローン減税にはいくつかの重要な注意点がある。まず、適用対象は新築や中古住宅に限らず、省エネ基準を満たす物件も含まれる。また、床面積は50平方メートル以上、特に新築の場合は70平方メートル以上が求められる。条件を満たさないと減税が受けられないため、事前に確認が必要だ。
次に、借入額の上限は一般的に4000万円であり、固定金利や変動金利が選ばれる。金融機関からの借入になるが、選択肢は銀行や信用金庫に限られる。これらの情報をもとに、私たちのニーズに合った資金調達を行うことが大切だ。
また、申請手続きには住宅購入証明書の用意が必須である。これを税務署に提出することで初めて減税が受けられる。私たちが準備を怠ると、受けられる恩恵が薄れる恐れがある。
適用の有効期限も考慮しなければならない。最大で10年間の減税適用があるが、毎年の申告が求められる。申告を忘れると、減税対象期間内でも適用を受けられないこともあるため、注意が必要だ。これにより、確実に減税の効果を享受できるよう努めたい。
Conclusion
住宅ローン減税の適用開始時期や条件を理解することで私たちは賢い選択ができるようになります。この制度を活用することで税負担を軽減し、資金計画をより効果的に立てることが可能です。特に初めて住宅を購入する方にとっては、減税の恩恵を受けることが大きな助けとなります。
適用対象や申請手続きのポイントをしっかり把握し、必要な書類を準備することで、スムーズに減税を受けることができるでしょう。これらの知識を活用して、私たちの住宅購入がより充実したものになることを願っています。