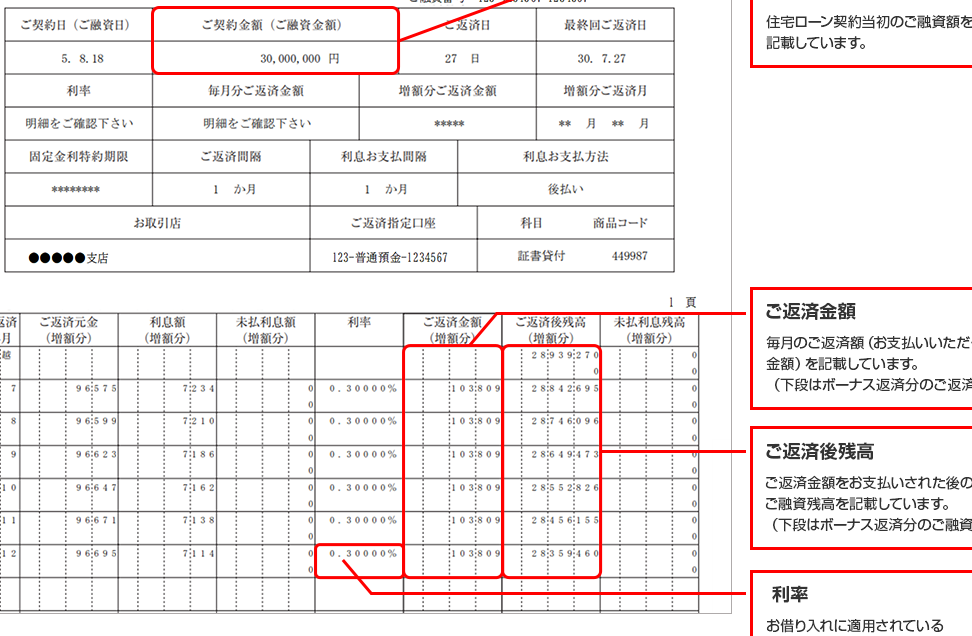
住宅ローンやその他の借入れに関する用語は、私たちの日常生活において非常に重要です。特に住宅ローンなどで借り入れた金額のことを何と言いますかという疑問は、多くの人が直面するテーマです。正確な用語を理解することで、私たちの財務計画がよりスムーズに進むでしょう。
住宅ローンの概要
住宅ローンは、家を購入するために金融機関から借りる資金のことです。これには特定の条件や返済計画が伴います。
住宅ローンとは
住宅ローンは、通常、長期の借入れであり、金利が付くことが一般的です。私たちがこのローンを利用する際には、元本や利息に関する知識が不可欠です。また、借入れを行うためには、収入や信用情報に基づく審査が行われます。審査に通ると、借入れの金額が決定され、住宅を購入する資金として使用されます。
住宅ローンの特徴
住宅ローンの特徴にはいくつかの重要な点があります。以下に示します:
- 返済期間: 通常は10年から35年の範囲で設定されています。
- 金利タイプ: 固定金利と変動金利があり、それぞれにメリットとデメリットがあります。
- 借入可能額: 収入や担保の価値により異なります。
- 保証人: 一部のローンでは、保証人が必要です。
借り入れ金額の呼び方
借り入れ金額は、金融サービスや契約の中で重要な概念です。特に、住宅ローンなどの大きな資金を扱う場合、正確な用語を把握することが求められます。
借入金
借入金とは、金融機関から借りた資金の総額を指します。住宅ローンの借入金には、元本と利息が含まれています。私たちは、次のように考えています。
- 借入金は通常、物件価格の80%から100%に設定される。
- 借入金の返済は、月々の返済プランに基づいて行われる。
- 借入金の種類には、固定金利型と変動金利型がある。
- 借入金には、保証人や担保が求められることがある。
- 借入金を得るための審査には、年収や信用情報が考慮される。
負債
負債とは、私たちが返済義務を負う金額のことです。借入金はその一部として扱われます。負債を管理することが、健全な経済状況を維持するために不可欠です。以下の点に注意しましょう。
- 負債が多すぎると、金融機関からの信頼が下がる。
- 負債の状況は、クレジットスコアに影響する。
- 負債は、将来の借り入れにも関係する。
- 定期的な負債の見直しが重要である。
- 負債の返済は、財務計画の中で優先されるべきだ。
住宅ローンの種類
住宅ローンには主に二つの種類があり、それぞれ異なる特徴を持っています。適切な選択をするためには、各タイプの詳細を理解することが重要です。
固定金利型
固定金利型の住宅ローンは、金利が契約時に固定され、返済期間中ずっと変わらないタイプのローンです。このため、毎月の返済額は一定で、長期にわたって安心して返済計画を立てられます。通常、固定金利は初期の金利より高めに設定されることが一般的です。それでも、将来的な金利上昇のリスクを避けられるという利点があります。借入れ額や返済期間によって、以下のポイントが考慮されるべきです。
- 借入金額
- 返済負担比率
- 保証人の有無
変動金利型
変動金利型の住宅ローンは、市場の金利に応じて金利が変動します。最初の数年間は低い金利で設定されることが多いですが、その後は市場の状況に応じて金利が上昇する可能性があります。このタイプは、返済額が変動するため、金利が下がれば有利ですが、逆に急激に上昇するリスクも伴います。変動金利型を選択する場合は、次の点に注意が必要です。
- 変動幅
- 最低金利と最大金利の設定
- マーケットの動向
返済の仕組み
返済の仕組みは、住宅ローンを利用する上での重要な要素です。特に、返済期間や金利計算は、借入れの全体的なコストに大きく影響します。
返済期間
返済期間は、住宅ローンを返済するために設定された期間です。一般的には10年から35年の範囲で選択できます。私たちの収入やライフスタイルに合わせて適切な期間を選ぶことが重要です。以下は、返済期間の選択に関するポイントです。
- 短期の返済は、月々の返済額が高いが、利息合計が少なくて済みます。
- 長期の返済は、月々の返済額が低くなるが、利息支払いが多くなります。
- ライフプランに応じて、子供の教育費や老後の資金とバランスを取る必要があります。
返済期間の選定は、将来的な支出と収入の見通しに基づくべきです。
金利計算
金利計算は、借入れ金額に対する利息の変動を理解するために不可欠です。住宅ローンの金利には、主に固定金利型と変動金利型があります。それぞれの特徴を抑えた上で、計算方法を確認しましょう。
- 固定金利型:契約時に決定された金利が返済期間中維持されます。安定した返済計画が可能ですが、市場金利が下がった際には不利になります。
- 変動金利型:市場金利に連動して金利が変動します。初期は低金利で始まりますが、将来的な金利上昇リスクが存在します。
利息は、借入れ金額に対して以下のように計算されます。
| 借入れ金額 | 金利 | 返済期間 | 利息 |
|---|---|---|---|
| 2000万円 | 1.0% | 30年 | – |
| 2000万円 | 1.5% | 30年 | – |
Conclusion
住宅ローンや借入金についての理解は私たちの財務計画にとって非常に重要です。正しい用語を知ることで、借入金の管理や返済計画がスムーズに進むでしょう。特に固定金利型と変動金利型の違いを理解することは、将来的なリスクを避けるためにも欠かせません。
また、負債の管理が健全な経済状況を保つ鍵であることも忘れてはいけません。定期的な見直しを行い、適切な選択をすることで、私たちのライフプランに合った住宅ローンを見つけることができるでしょう。これからも賢い選択を続けていきたいですね。