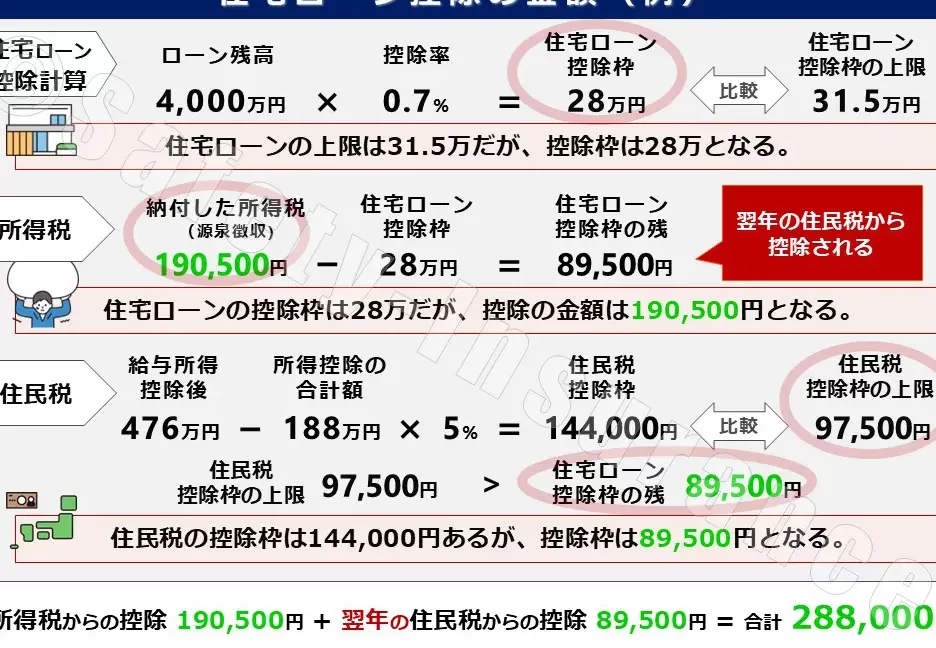
住宅を購入する際、私たちが気になるのはやっぱり費用のことです。特に、**住宅ローン控除 なに税**について知っておくことは、賢い選択をするために欠かせません。この制度を利用することで、私たちの税負担を軽減し、より快適な住まいを手に入れる助けになります。
住宅ローン控除とは
住宅ローン控除は、住宅を購入する際に利用可能な税制優遇制度です。この制度を通じて、住宅ローンの利息部分に対する税金が減免されるため、私たちの税負担が軽くなります。具体的には、住宅ローンを利用している人が受けられる控除の金額や条件など、様々な要素が影響します。
定義と目的
住宅ローン控除は、住宅を取得する購入者が、所定の条件を満たすことで適用される税金の控除です。その主な目的は、住宅取得を促進し、より多くの人がマイホームを持てるようにすることです。住宅を購入する際の経済的な負担を軽減することで、私たちの生活の質向上に寄与します。
適用対象
住宅ローン控除の適用対象には、いくつかの条件があります。基本的に、以下の条件を満たす住宅購入者が対象です。
住宅ローン控除の仕組み
住宅ローン控除は、住宅購入者にとって重要な税制優遇制度です。控除を受けることで税負担を軽減でき、より多くの人々が自分の住まいを持つ手助けとなります。
控除額の計算方法
控除額は、住宅ローンの残高によって異なります。一般的に、控除率は1%です。以下の条件で計算されます:
- 住宅ローンの残高
- 控除適用期間(通常10年)
- 購入住宅が自己居住用であること
この計算を元に、具体的な控除額を算出します。例えば、ローン残高が2,000万円の場合、年間の控除額は20万円になります。
申告手続き
住宅ローン控除を受けるためには、申告手続きが必要です。この手続きは、税務署に行う申告で行われます。必要な書類は以下の通りです:
- 住宅購入契約書
- 住宅ローンの残高証明書
- 所得証明書
住宅ローン控除のメリット
住宅ローン控除には、さまざまなメリットがあり、税負担を軽減し、経済的な安定を促進する重要な役割を果たします。具体的な内容を以下に示します。
税金の軽減
住宅ローン控除の主なメリットは税金の軽減です。住宅ローンの利息部分が控除されることで、所得税の負担が軽くなります。具体的には、控除率は1%で、例えばローン残高2,000万円の場合、年間20万円の控除が可能です。この控除によって、家計にも大きな影響があります。
住宅ローン控除の注意点
住宅ローン控除を利用する際には、いくつかの重要な点を理解しておく必要があります。これらのポイントを確認することで、最大限に制度を活用できるようになります。
期限と条件
住宅ローン控除には、適用される期限と条件がいくつか存在します。具体的には以下のような条件があるため、注意が必要です。
- 申請期限:住宅を購入した年度の年末までに申請を行う必要があります。
- 自己居住用:購入した住宅は自己居住用でなければなりません。
- 住宅ローンの残高:控除を受けるためには、一定の住宅ローン残高を維持していることが求められます。
これらの条件を満たさない場合、控除を受けられませんので、事前に確認をお勧めします。
他の税制との関係
住宅ローン控除は他の税制とも関係しており、相互に影響を及ぼすことがあります。以下の点に意識を向けると、より有利に利用できます。
- 所得税控除:住宅ローン控除は所得税に対する控除であるため、他の控除と併用することが可能です。
- 固定資産税:住宅を所有することで発生する固定資産税に対しての軽減措置がある場合もあります。
- 住民税:控除により所得が減少するため、住民税に影響が出ることも考慮に入れる必要があります。
結論
住宅ローン控除は私たちの住宅購入において非常に重要な制度です。この制度を活用することで税負担を軽減し、家計の安定を図ることが可能になります。条件を満たすことで、控除を受けることができるため、事前にしっかり確認しておくことが大切です。
また、住宅ローン控除は他の税制とも関連しており、私たちの経済的状況に大きな影響を与えます。賢く利用することで、マイホームを手に入れる夢を実現しやすくなるでしょう。これからの住まい選びにおいて、住宅ローン控除を意識することは欠かせません。