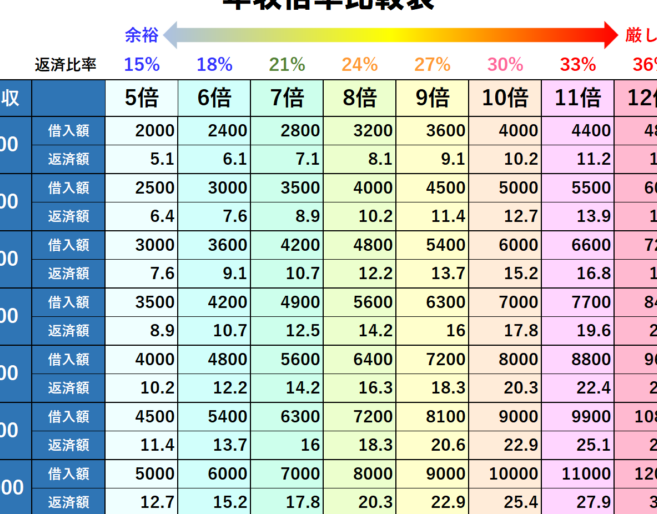
住宅ローンを考えるとき、私たちは「どのくらい借りられるのか?」という疑問を抱きますよね。家を購入するための資金をどう確保するかは、人生の大きな決断の一つです。私たちのライフスタイルや将来の計画に合わせた適切な金額を知ることが、成功への第一歩です。
住宅ローンの基本知識
住宅ローンは、家を購入するために資金を借り入れる重要な手段です。正しい知識を持って借入れを行うことで、私たちの将来の経済的安定を確保できます。
住宅ローンとは
住宅ローンとは、個人が住宅を購入するために金融機関から借りる資金のことです。基本的に、住宅の担保を提供し、その対価としてお金を借ります。この借入れには利息が付き、一定期間内に返済する必要があります。住宅ローンには一般的に以下の要素が含まれます。
- 借入金額: 購入価格や自己資金に基づいて決まる。
- 金利: 借入れに対する利息の割合。変動金利型や固定金利型がある。
- 返済期間: 通常10年から35年の間で選べる。
住宅ローンの種類
住宅ローンの種類によって、借入れに対する条件や利率が異なります。以下の種類が主に存在します。
- フラット35: 日本住宅金融機構が提供する長期固定金利型商品。安定した返済が可能。
- 変動金利型: 金利が市場の動向に応じて変動するタイプ。短期的には低金利となる場合があるが、将来的なリスクも伴う。
- 固定金利型: 金利が一定で、返済期間中は変わらない。長期的な返済計画を立てやすい。
- 諸費用込み型: 住宅の購入費用だけでなく、諸費用も含めて借入れできる。初期費用の負担を軽減できる。
借入限度額の考え方
借入限度額は、住宅ローンを考える上で非常に重要な要素です。私たちの年収や返済比率が、どのくらい借りられるかを大きく左右します。以下の項目を確認し、具体的な数値や基準を把握していきましょう。
年収による影響
年収は、借入限度額の設定において最も影響力のある要素の一つです。一般的に、年収が高いほど高額な住宅ローンを借りやすくなります。具体的な計算式は、年収の30%程度が返済に割り当てられるとされています。たとえば、年収600万円の場合、年間180万円(毎月15万円)の返済が可能です。これにより、以下のような目安が得られます。
- 年収400万円:借入限度額約1,200万円
- 年収600万円:借入限度額約1,800万円
- 年収800万円:借入限度額約2,400万円
また、金融機関によって異なる基準や評価方法が存在するため、事前に確認することが重要です。
返済比率の計算
返済比率は、私たちが住宅ローンを返済するためにどれだけの収入を使うかを示す指標です。一般的には、返済比率は25%から35%が理想とされています。具体的には、以下のように計算できます。
- 年収を12で割ります。
- 月々の返済額の上限を決定します。
住宅ローンの審査基準
住宅ローンを借りるためには、いくつかの審査基準を満たす必要があります。これにより、金融機関は借入希望者の返済能力を評価します。審査基準は主に信用情報や必要書類に基づいています。
信用情報の重要性
信用情報は、私たちの返済能力を示す重要な要素です。金融機関は、私たちの信用スコアや過去の借入履歴を確認します。具体的には、以下の点が考慮されます。
- 支払い履歴: 過去のローンやクレジットカードの支払い状況が影響します。
- 借入額: 現在の借入額が総債務に対する比率として評価されます。
- 信用利用率: クレジットカードの利用額が枠のどの程度を占めているかも見られます。
信用情報が良好であれば、私たちの審査がスムーズに進む可能性が高まります。また、信用情報は定期的に確認し、問題があれば早期に対処することが重要です。
借入時の必要書類
住宅ローンを申し込む際には、いくつかの必要書類を準備する必要があります。金融機関によって異なる部分もありますが、一般的には以下の書類が必要です。
- 収入証明書: 年収を証明するための給与明細や源泉徴収票。
- 身分証明書: 運転免許証やパスポートなどの本人確認書類。
- 物件関連書類: 購入を希望する物件の登記簿謄本や売買契約書。
住宅ローン借入のシミュレーション
住宅ローンの借入限度額を把握するために、シミュレーションを行うことが重要です。このプロセスにより、自分たちの返済能力や借入可能額を具体的に理解できるからです。
シミュレーションの方法
シミュレーション方法には、以下のステップがあります。
- 年収の確認:最初に、年収を明確にしましょう。年収が高いほど、借入可能額も増えます。
- 返済比率の設定:一般的には、年収の25%から35%を返済に充てることが推奨されます。この割合を基に、借入可能額を算出します。
- 金利の選択:金利の種類(固定金利、変動金利など)を考慮します。これにより、月々の返済額が変わります。
- 返済期間の決定:返済期間を設定します。一般的には、25年から35年が多いです。
これらのステップを踏むことで、自分たちの借入可能額を具体的に把握できます。
実際のタスクと注意点
実際にシミュレーションを行う際、注意すべき点があります。
- 金融機関の基準:異なる金融機関ごとに借入基準が異なるため、複数の機関でシミュレーションを行うのが理想です。
- 信用情報の確認:信用情報が良好であることが重要です。支払い履歴や借入額が影響します。
- 必要書類の準備:シミュレーションだけでなく、実際の申し込み時には、収入証明書や身分証明書が必要です。
おすすめの住宅ローン
住宅ローンの選択肢は多岐にわたります。それぞれのローンには異なる特徴と条件があり、私たちのライフスタイルや将来の計画に合ったものを見つけることが重要です。ここでは、おすすめの住宅ローンについて詳しく説明します。
金利の比較
金利は住宅ローンの返済額に直接影響を与えるため、慎重に比較する必要があります。主な金利タイプには以下のようなものがあります:
金利が低いほど総返済額が少なくなりますが、選択する際はライフプラン全体を考慮することが大切です。
特徴とメリット
それぞれの住宅ローンには、独自の特徴とメリットがあります。以下に主な特徴を示します:
Conclusion
住宅ローンを借りる際のポイントを理解することで、私たちの未来に向けた大きな一歩を踏み出せます。借入限度額の把握や適切な金利の選択は、経済的安定を実現するために欠かせません。シミュレーションを通じて具体的な借入可能額を確認し、各金融機関の基準を比較することで、自分たちに最適な選択肢を見つけることができます。
私たちのライフプランに合った住宅ローンを選ぶことは、長期的な安心感をもたらします。正しい知識を持ち、慎重に計画を立てることで、理想の住まいを手に入れる道が開かれます。