住宅購入を考えている私たちにとって、**住宅ローン控除 適用 いつから**という疑問は非常に重要です。この制度を利用することで、税金の負担を軽減し、夢のマイホームを手に入れる手助けになります。では、具体的にこの控除はいつから適用されるのでしょうか?
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に利用できる税制上の優遇措置です。この制度を活用することで、住宅ローンの利息の一部が税金から控除され、実質的な負担が軽減されます。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを利用して家を購入した場合に、一定の条件を満たすことで所得税から控除を受けられる仕組みです。具体的には、住宅ローンの年末残高に応じて控除額が決まります。この控除は、購入した年から適用され、最大で10年間の控除が可能です。私たちが知っておくべき重要な点は、控除の対象となる住宅は、条件を満たす新築または中古住宅に限られることです。
適用対象者の条件
住宅ローン控除が適用されるためには、以下の条件があります。
- 所得制限:控除を受けるための所得が年収3,000万円以下であること。
- 住宅の要件:床面積が50㎡以上で、自己居住用であること。
- 借入金の条件:住宅ローンの借入先が金融機関であり、返済期間が10年以上であること。
- 申告の必要:控除を受けるために、確定申告が必要です。
住宅ローン控除の適用開始時期
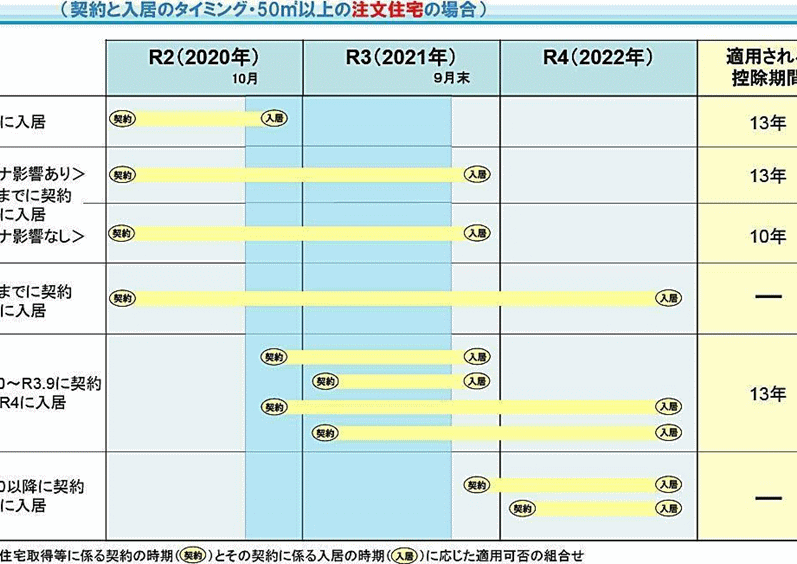
住宅ローン控除の適用開始時期は、住宅ローンの契約日と関連しています。一般に、住宅ローン控除は住宅の引き渡しを受けた年の翌年から適用されます。
申請手続きのタイミング
申請手続きは、住宅を取得した年の1月1日から12月31日までに行う必要があります。また、初回の申請は、確定申告の期間内にすることが求められます。例えば、2023年に住宅を購入した場合、2024年の確定申告で控除を受ける申請を行います。
住宅ローン控除の影響
住宅ローン控除は、賢い資金管理を促進し、私たちの生活に大きな影響を与えます。この控除制度を利用することで、税金の負担を軽減し、長期的に見れば家計が安定します。
税金面でのメリット
住宅ローン控除は税金面での大きなメリットを提供します。税金から控除される利息の一部は、家計の資金繰りを助ける重要な要素です。具体的には、以下のような側面があります。
- 控除額は最大で年間200万円で、10年間適用されます。
- 年末残高に応じて控除額が変動します。
- 確定申告を通じて適用できるため、自己責任で管理が可能です。
この制度を活用することで、毎年の税負担を軽減できるため、家計の余裕も生まれます。
家計への影響
住宅ローン控除は家計に多大な影響をもたらします。住宅費用をカバーしやすくなり、私たちのライフスタイルにも良い影響を与えます。以下のポイントが重要です。
- 費用の一部が税金から控除されることにより、月々の住宅ローン返済が楽になります。
- 家計の余剰資金で、教育や投資に回す余裕が生まれます。
- 同時に、住宅購入による資産形成が促進されます。
よくある誤解
住宅ローン控除について、多くの人が持つ誤解がいくつかあります。これらを正しく理解することで、賢く控除を活用できます。以下に、誤解を解消するための情報をまとめます。
住宅ローン控除に関する誤解
結論
住宅ローン控除は私たちの家計に大きなメリットをもたらします。この制度を理解し適切に活用することで、税金の負担を軽減し、マイホームの購入がより現実的になります。適用開始時期や申請手続きについての情報をしっかり把握し、必要な条件を満たすことで、控除を最大限に活用しましょう。
今後も最新の情報をチェックし、賢い資金管理を心がけることが重要です。住宅ローン控除を利用することで、私たちの生活がより豊かになることを期待しています。