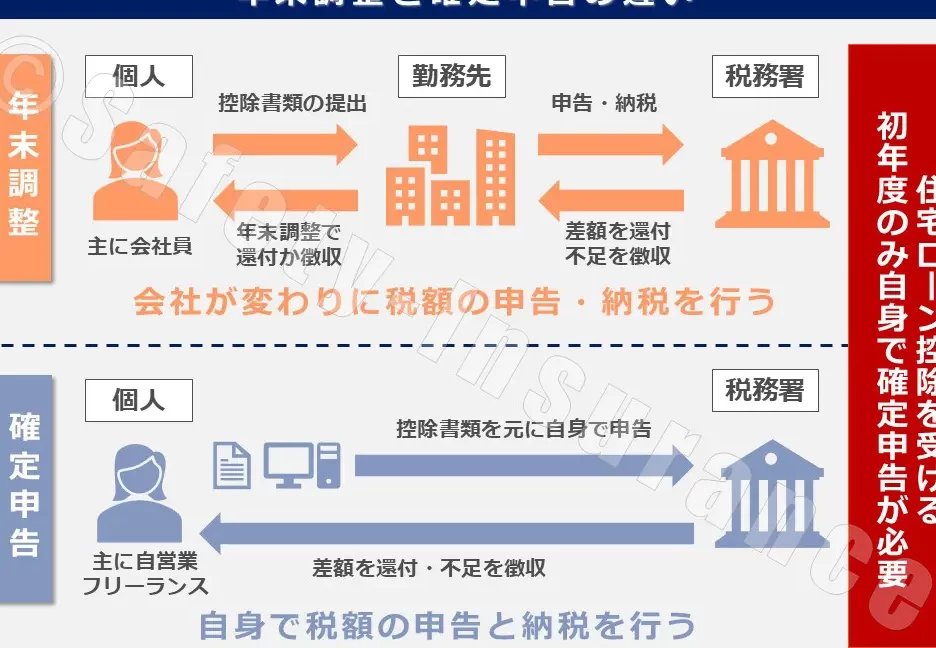
住宅ローンを利用している私たちにとって、**住宅ローン控除は大きなメリット**です。しかし、2年目に入ると、控除の仕組みや戻ってくる金額についての疑問が増えてきます。具体的にどのようにして控除を受けることができるのか、そしてその手続きはどうなっているのか、気になりますよね。
住宅ローン控除の基本
住宅ローン控除は、適用される住宅ローンの利息部分を所得税から控除できる制度です。この控除により、毎年の税負担が軽減され、住宅購入の際の経済的な負担を和らげます。特に、2年目に差し掛かると控除額やその適用方法についての理解がより重要になります。
住宅ローン控除とは
住宅ローン控除は、住宅を購入する際にかかるローンの利息を税金から控除する制度です。通常、控除金額は、借入金の残高に基づいて算定されます。また、控除期間は最大で10年に設定されており、継続的に税金の軽減が可能です。そして、この制度を利用することで、大きな経済的メリットが得られます。年末調整や確定申告を通じて恩恵を受けられます。
控除の適用要件
住宅ローン控除を受けるには、いくつかの要件を満たす必要があります。主な要件は次の通りです。
2年目の住宅ローン控除
2年目の住宅ローン控除では、控除額や確定申告のポイントが重要なテーマです。これらの知識を持つことで、控除を上手に利用できます。
控除額の計算方法
控除額は、住宅ローンの残高と所得税率に基づいて計算されます。具体的には、年末時点の住宅ローン残高が4000万円以下である場合、その1%が控除額として適用されます。例えば、残高が3000万円の場合、控除額は30万円となります。このように、控除の計算は簡明ですが、所得に応じた上限があるため注意が必要です。
確定申告の流れ
確定申告を行うことで、住宅ローン控除を受ける手続きを進めます。以下のステップに従って進めていきます。
経済的な影響
住宅ローン控除は、経済的に大きな影響を与える制度です。特に、2年目の控除にはさまざまな効果が見られます。以下で詳しく説明します。
家計への効果
住宅ローン控除は、家計に直接的な影響を与えます。具体的には、以下のような効果があります。
- 控除額があることで、税負担が軽減される。これは、生活費に余裕を持たせることに寄与します。
- 資産形成が促進される。住宅ローンの利息を減らすことで、将来の資産増加が見込まれます。
- クレジットスコアの向上。定期的な返済が信用に良い影響を与え、今後の融資条件が改善されます。
税金の還付について
還付金は、控除を受けた後に実際にもどる金額です。このプロセスは重要な要素となります。以下が具体的なポイントです。
- 確定申告を行うことが必須です。これにより、正確な還付を受けられます。
- 還付金額は、実際の控除額によって変動する。たとえば、4000万円以下の住宅ローン残高の場合、1%が目安となります。
- 還付金は、所得税からの還付として受け取ることができる。これにより、一時的な資金の流動性が向上します。
注意点
住宅ローン控除を利用する際の注意点について理解しておくことは重要です。特に2年目においては、手続きや控除の内容に関する詳細が求められます。
控除の適用期間
控除の適用期間は最大10年です。これにより、初年度の控除から続けて恩恵を受けられます。また、控除は年ごとに適用され、各年末の住宅ローン残高に基づいて計算されます。例えば、1年目の控除を受けた後、残高が減る場合、その分控除額も少なくなる可能性があります。
変更点や最新情報
最近の税制改正により、住宅ローン控除のルールが変わることがあります。具体的には、控除額の上限や対象となる所得水準の見直しが行われることがあるため、最新の情報を常にチェックすることが大切です。特に、住宅ローンを新たに借り入れる際には、最新のルールに従う必要があります。
まとめ
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。2年目に入ると控除額や申告手続きに関する理解がさらに必要になります。正確な控除額を把握し適切に申告することで税負担を軽減し、生活に余裕を持たせることができます。
また最新の税制改正に注意を払いながら、必要な手続きを進めることが大切です。私たちがこの制度をうまく活用することで、資産形成やクレジットスコアの向上が期待できるでしょう。これからも住宅ローン控除のメリットを最大限に引き出していきましょう。