住宅購入を考えるとき、**住宅ローンはどのくらいの金額が理想なのか**迷う方も多いでしょう。私たちも同じように悩んだ経験があります。ローンの額は、生活の質や将来の計画に大きな影響を与えるため、慎重に考える必要があります。
住宅ローンの基礎知識
住宅ローンを理解することで、私たちはより有利な条件で資金を調達できる。具体的な情報を押さえることが重要だ。
住宅ローンの種類
住宅ローンにはいくつかの種類がある。その中で、以下の主要なタイプを確認する。
- 固定金利型ローン: 利率が一定で、将来的に返済額が変化しない。
- 変動金利型ローン: 市場の金利に応じて利率が変動し、返済額も変わる。
- 期間選択型ローン: 一定期間は固定金利でその後、変動金利に移行する。
- フラット35: 住宅金融支援機構が提供する、35年間の長期固定金利ローン。
これらの選択肢は、それぞれ利点と欠点があるため、自分たちのライフスタイルや予算に合ったものを選ぶことが重要だ。
利用する際の注意点
住宅ローンを利用する際には、いくつかの注意点がある。
- 返済計画の確認: 将来的な収入や支出のバランスを考慮して、無理のない返済計画を立てるべきだ。
- 金利の変動リスク: 変動金利型では、金利上昇の影響を受けることがある。事前にリスクを理解しておく必要がある。
- 頭金の準備: 頭金が多いほど、返済額や金利が有利になる。
- 信用情報の確認: 私たちの信用情報が良好であることが、審査に影響するため、適宜確認することが重要だ。
住宅ローンの理想的な倍率
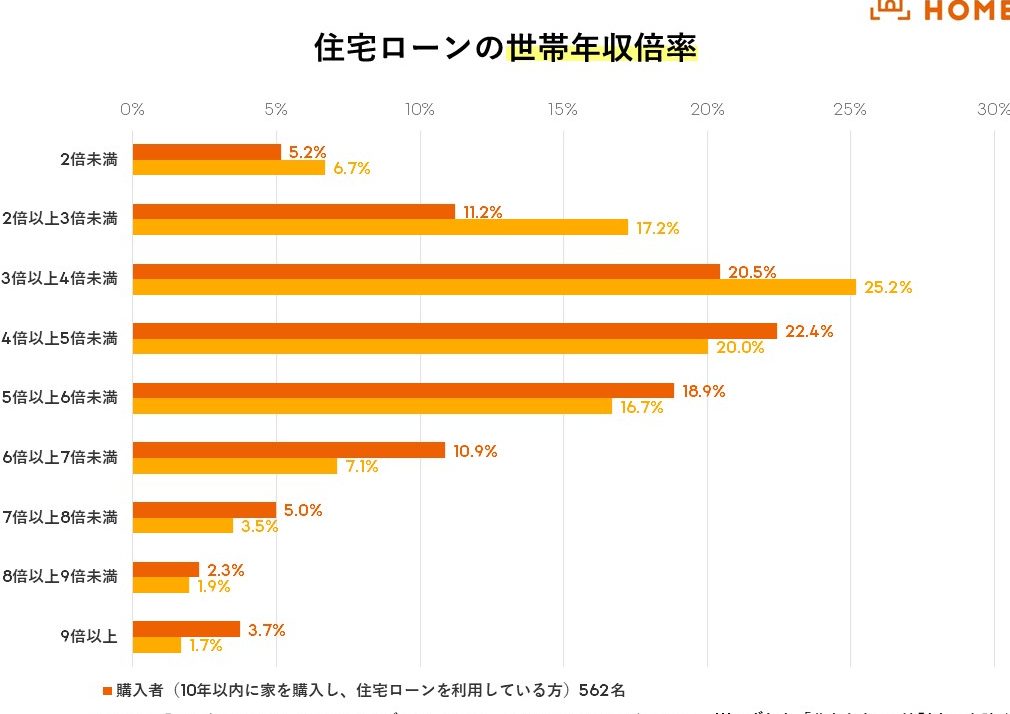
住宅ローンを計画する際の収入倍率は重要な要素です。一般的に、理想的な収入倍率は3倍から6倍とされています。これは、年収の何倍まで住宅ローンを利用するかの指標です。自分たちの経済状況に応じて適切な倍率を選ぶことが必要です。
理想的な収入倍率
理想的な収入倍率を設定する際、以下のポイントを考慮します。
- 固定収入の評価: 定職についている場合、収入は安定しているため、倍率を高めに設定できます。
- 万が一のリスク: 収入が不安定な職業の場合、倍率を低めに設定することで、返済負担を軽減できます。
- 生活費の見込み: 住宅購入後の生活費を考慮することで、支出のバランスを保てます。
- 経済の動向: 経済や金利の変動を意識することが、理想的な倍率を決定する際の助けになるでしょう。
購入価格に対する理想
購入価格の設定にも注意が必要です。理想的な購入価格は、収入の約5倍から7倍が目安です。以下の要因が影響します。
- 頭金の準備: 頭金が多ければ、借入金額を減らすことができ、返済が楽になります。
- 金利の影響: 金利が高い場合、支払額が増えるため、価格設定に注意が必要です。
- 将来の収入: 収入が増える見込みがある場合、それを考慮して購入価格を設定するのも一つの手です。
- 資産の価値: 不動産の価値が今後どう変わるかも、購入価格に対するアプローチに影響します。
住宅ローンを利用するメリット
住宅ローンを利用することには、さまざまなメリットがあります。私たちがその利点を理解することで、住宅購入をよりスムーズに進められます。
資産形成のチャンス
住宅ローンを使うことで、資産形成の道が開かれます。自己資金だけで住宅を購入するのは難しい場合が多いですが、ローンによって夢のマイホームを獲得可能です。住宅が資産となり、その資産価値が上昇することも期待できます。たとえば、数年後の住宅評価額が購入時よりも高くなれば、私たちの資産は増加します。さらに、長期的に見ると、不動産は一般的に安定した資産であるため、リスク分散が図れます。
住宅ローンを利用するデメリット
住宅ローンの利用には、慎重に考慮すべきデメリットが存在します。後から予想外の負担がかかることも少なくありません。
返済負担のリスク
返済負担は非常に重要なポイントです。例えば、家計が圧迫される場合があります。我々は、収入の変動や突然の出費に備える必要があります。具体的には、返済が月収の25%を超えると、生活費に影響が出ることがあります。このような状況では、食費や教育費、医療費の見直しが必要になることもあります。したがって、支出のバランスを考慮することが求められます。
結論
住宅ローンの理想的な金額を考える際には私たちのライフスタイルや将来の計画をしっかりと見据えることが大切です。収入倍率や購入価格の目安を理解することで、無理のない返済計画を立てられます。
また、住宅ローンを利用することで資産形成のチャンスが広がりますが、返済負担のリスクも忘れてはいけません。私たちは、生活費とのバランスを考えながら、賢い選択をすることが求められます。
これらのポイントを踏まえ、理想的な住宅ローンを選ぶことで、安心して快適な生活を送る基盤を築いていきましょう。