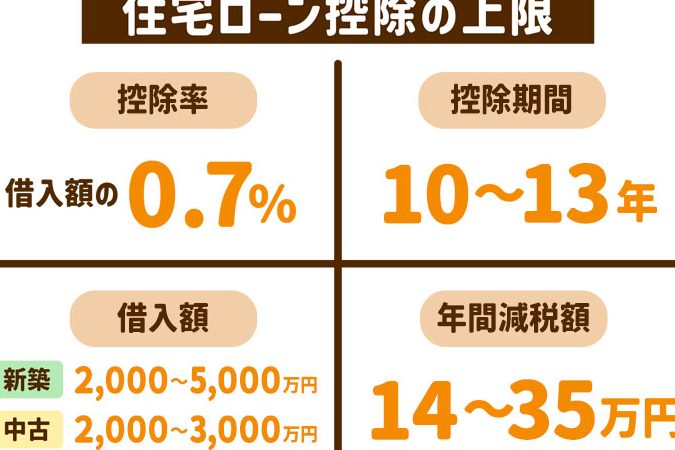
住宅を購入する際、住宅ローン減税は大きな助けになります。私たちもこの制度を利用して、税金の還付を受けることができました。ですが、実際に住宅ローン減税 いくら戻ってきたのか、気になる方も多いのではないでしょうか。還付金の金額は人それぞれですが、正確な情報を知ることで、より良い計画を立てることができます。
住宅ローン減税の概要
住宅ローン減税は、住宅購入者にとって重要な税制優遇措置です。この制度では、住宅ローンの年利子の一部が税金から還付されます。具体的には、利用者は 借入金残高の一定割合を所得税から控除可能 です。控除が適用される年数は最大で 10 年間です。
制度の対象者は一戸建て住宅、マンション、またはリフォーム済み住宅を購入した者です。この減税措置は、居住要件があり、購入から 6 ヵ月以内に居住を開始しなければなりません。さらに、自宅の取得に当たる住宅ローン残高の上限は 4,000 万円で、この金額に対して控除が適用されます。
控除率は年ごとに異なりますが、一般的に 控除額は最大 20 万円程度です。例えば、住宅の購入額や利子率に基づいて、還付金の金額は変動します。具体的な金額を把握するには、年末の残高と適用される控除率を確認することが大切です。
いくら戻ってきたのか
住宅ローン減税の還付金額は、購入する住宅や借入額によって異なる。具体的な金額を知ることで、私たちの家計への影響を理解しやすくなる。
減税の仕組み
住宅ローン減税は、住宅を購入する時に利用できる税制優遇措置です。具体的には、住宅ローンの年利子が対象で、所定の控除率に基づいて税金が還付される。これにより、以下の条件が適用されます。
- 購入した住宅の居住要件がある
- 購入から6ヶ月以内に居住を開始する
- 控除は最大10年間、残高上限は4,000万円
対象者は一戸建て住宅、マンション、リフォーム済み住宅を購入した者です。控除額は年ごとに変動し、一般的には最大で20万円程度が還付されます。
実際の戻り額
実際の還付額は、年末のローン残高と適用される控除率によって異なる。このため、以下のように具体的な金額を算出できます。
- ローン残高: 3,000万円
- 控除率: 1%(年によって異なる場合あり)
- 還付金額: 3,000万円 × 1% = 30万円
住宅ローン減税の適用条件
住宅ローン減税を利用するためには、いくつかの重要な適用条件があります。まず、住宅の種類について考慮しなければなりません。私たちが対象とする住宅は、一戸建て住宅、マンション、改修済み住宅です。これらの住宅は、居住要件を満たすことが必要です。
次に、居住開始時期も大切です。住宅を購入した日から6ヶ月以内に居住を開始することが求められます。この条件を満たさなければ、減税の適用が受けられません。
さらに、住宅ローンの金額に関する条件もあります。控除対象となる住宅ローンの残高は最大4,000万円です。ローン残高がこの金額を超えると、減税の対象外となります。また、年ごとの控除額は異なるため、具体的な控除額を確認することも大切です。
加えて、私たちは適用を受けるために一定の所得要件を満たす必要があります。所得が一定額以上の場合、減税の適用に制限がかかることがあります。具体的な金額については、毎年の税制改正を下に確認できます。
利用する際の注意点
住宅ローン減税を利用する際には、いくつかの重要な注意点があります。まず、対象となる住宅は一戸建て住宅、マンション、またはリフォーム済み住宅である必要があることを理解しておきましょう。 住宅の購入日から6ヶ月以内に居住を開始しなければなりません。
次に、控除対象となる住宅ローンの残高は最大4,000万円までとなっています。 これを超えると、税金の還付が受けられない場合があります。また、一定の所得要件もあります。そのため、年収が高い場合は減税の適用が制限されることがあるのです。
重要な点として、控除率は年度ごとに変わるため、毎年の税制改正を確認することが必要です。例えば、控除率が1%の場合、ローン残高が3,000万円なら30万円の還付が受けられます。 いつでも正確な金額を把握しておくことで、家計への影響を見極める手助けになります。
また、提出書類の管理も大切です。 減税を受けるためには、確定申告時に必要な書類を整えておく必要があります。具体的には、住宅ローンの契約書や居住証明書が必要です。これらの書類を適切に揃えておけば、スムーズに手続きができるでしょう。
まとめ
住宅ローン減税は私たちにとって非常に大切な制度です。この制度を利用することで、税金の還付を受けられる可能性があり、家計に大きな影響を与えます。具体的な還付金額は住宅の種類や借入額によって異なりますが、正確な情報を把握することで、より効果的な資金計画が立てられます。
また、適用条件や必要書類をしっかり確認することが重要です。これにより、手続きがスムーズに進むだけでなく、私たちの権利を最大限に活用することができます。住宅購入を検討している皆さんには、ぜひこの制度を活用してほしいと思います。