住宅購入を考えている私たちにとって、**住宅ローン控除は大きな味方**です。これを利用することで、税金が戻ってくる可能性があることをご存知でしょうか?具体的に「いくらくらい戻る」のかを知ることは、家計にとって重要なポイントです。
住宅ローン控除の基本
住宅ローン控除は、我々が住宅を購入した際に利用できる税制上の優遇措置です。この控除によって、所得税の一部が還付され、家計にプラスの影響を与えます。
住宅ローン控除とは
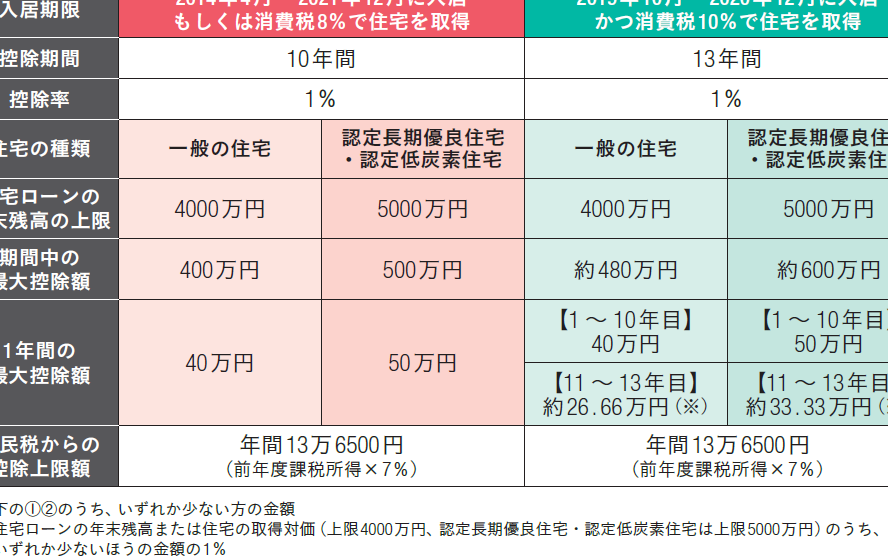
住宅ローン控除とは、住宅を購入するために借り入れたローンに対して、支払った利息の一部が所得税から控除される制度です。具体的には、控除額は借入金の年末残高に応じて決まり、一定の割合で計算されます。例えば、年末の残高が4,000万円の場合、控除率が1%であれば、40万円が控除対象となります。これにより、税負担が軽減されるわけです。
適用条件
住宅ローン控除を受けるためには、いくつかの条件があります。以下の要件を満たさなければなりません。
- 取得した住宅が自己居住用であること。
- 住宅の購入資金が借入れであること。
- 控除対象となる期間が設定されていること。
住宅ローン控除の計算方法
住宅ローン控除の金額は、具体的な計算方法に基づいて算出されます。ここでは、控除額の計算方法や年収に応じた控除額について詳しく見ていきます。
控除額の計算
控除額は、支払った利息や年末残高に基づいて決まります。具体的には、以下の要素を考慮します。
- 借入金の年末残高: 借入金の残高に対して一定の控除率を適用します。
- 控除率: 年によって異なるが、一般的に1%から1.2%が適用されます。
- 控除対象期間: 最大で10年間、控除が可能です。
これらの要素を使って、次のように計算できます。
- 年末残高 × 控除率 = 年間控除額
- 年間控除額 × 控除対象年数 = 総控除額
年収に応じた控除額
年収が控除額に影響を及ぼすことがあります。一般的に、年収が高いほど控除額は減少します。具体的には、以下の条件があります。
- 年収が3000万円未満: 控除額に上限なし。
- 年収が3000万円以上、4000万円未満: 控除額が減額される。
- 年収が4000万円以上: 控除なし。
住宅ローン控除のメリット
住宅ローン控除には、多くのメリットがあります。家計にとって特に重要な要素です。その具体的内容を見てみましょう。
税金の軽減
住宅ローン控除による税金の軽減は、大きな魅力です。年末残高に基づいて計算される控除率が適用されるため、納税額が実質的に減少します。たとえば、年末残高が3000万円の場合、控除率1%を適用すると、年間30万円の控除が受けられます。これにより、生活費が削減され、余裕が生まれます。さらに、長期間にわたり控除を受けられるので、その恩恵は大きなものです。
住宅ローン控除の注意点
住宅ローン控除を申請する際には、いくつかの注意点があります。これらを把握しておくことで、確実かつ効果的に控除を受けることができるようになります。
申請手続き
住宅ローン控除を受けるための申請手続きは重要です。申請は、購入した年の翌年の確定申告期間中に行います。控除対象となる文書、つまり借入金の証明書や契約書、支払った利息証明書などを準備する必要があります。控除を受けるためには、正確な情報を提出しなければなりません。特に、自己居住用であることを証明するための書類も必要です。これにより、書類不備による控除が受けられない事態を防止できます。
結論
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。適切に活用することで税負担を軽減し、生活費の削減に繋がります。控除額は年末残高や利息に基づいて計算されるため、しっかりとした理解が必要です。
申請手続きも忘れずに行い必要な書類を整えることで、控除を受けるチャンスを逃さないようにしましょう。これにより、長期的な経済的メリットを享受できるはずです。住宅購入を考える際には、住宅ローン控除をぜひ活用していきましょう。