住宅ローンの選択は、私たちの生活に大きな影響を与えます。特に滋賀銀行の住宅ローンを利用する際、金額変更と繰り上げ返済のどちらが得なのかは、悩ましい問題です。どちらの選択肢にもメリットとデメリットがあるため、しっかりと理解しておくことが重要です。
滋賀銀行 住宅ローンの概要
滋賀銀行の住宅ローンは、利便性と透明性を兼ね備えた選択肢です。私たちのニーズに応じた多様なプランを提供しており、金額変更や繰り上げ返済のメリットを理解することが重要です。
住宅ローンの特徴
滋賀銀行の住宅ローンにはいくつかの特徴があります。例えば:
- 返済期間の選択肢: 最長35年の返済期間を選べます。
- 固定金利と変動金利: 選択可能な金利タイプがあり、リスクをコントロールしやすいです。
- 繰り上げ返済の柔軟性: 繰り上げ返済を行うことで、利息が軽減される可能性があります。
- オンライン手続き: 簡単に申し込みができ、手続きがスムーズです。
利用条件と金利
滋賀銀行の住宅ローンを利用するための条件は以下の通りです:
- 年齢制限: 申し込み時に満20歳以上であること。
- 収入要件: 安定した収入が必要です。
- 担保: 住宅を担保にすることが求められます。
金利については、次の点を確認するべきです:
- 固定金利: 期間中は一定で、予算計画がしやすいです。
- 変動金利: 市場金利に応じて変動し、初期は低金利が魅力です。
金額変更のメリットとデメリット
金額変更にはメリットとデメリットが存在し、私たちの住宅ローン計画に影響を与える重要な要素です。これらを理解することで、より良い選択が可能になります。
メリット
金額変更の主なメリットには以下の点があります。
- 返済額の調整が可能: 収入の変化や生活状況に応じて返済額を見直せる。
- 金利の見直しができる: 金利が低いタイミングでの金額変更が選択されれば、総支払額を減少させる可能性が高い。
- ライフスタイルの向上: 経済的な負担が軽減されることで、生活の質が改善される。
- 長期的な予算管理がしやすい: 新しい金額設定により、長期的な支出計画が立てやすくなる。
デメリット
- 手数料が発生する場合がある: 変更手続きに伴う費用がかかることがあるため、注意が必要。
- 審査が必要: 金額変更には再審査が伴い、審査に時間がかかる場合がある。
- 返済期間が延びることがある: 変更により返済期間が長くなると、総支払い額が増加するリスクがある。
- 変更条件が設定されている場合が多い: 銀行ごとに条件が異なるため、希望通りに変更できないことがある。
繰り上げ返済のメリットとデメリット
メリット
- 利息の軽減: 繰り上げ返済を行うことで、総返済額が減少し、支払う利息が少なくなります。
- 返済期間の短縮: 繰り上げ返済によって、ローンの返済期間が短縮され、早期に借入れを完済できます。
- 資産形成の加速: 繰り上げ返済後は、所有する住宅の資産価値が早く増加します。
- 心の安定: 借金の減少によって、経済的な不安感が軽減され、安心感が得られます。
デメリット
- 手元資金の減少: 繰り上げ返済を選択すると、急な出費に備えた手元資金が減少します。
- 手数料が発生する場合: 銀行によっては、繰り上げ返済時に手数料が必要になることがあります。
- 長期プランの見直しが必要: 繰り上げ返済を行うと、将来的な資金計画を再考する必要が生じます。
- 再投資の機会喪失: 繰り上げ返済に充てた資金が他の投資機会を逃す原因になります。
金額変更と繰り上げ返済の比較
金額変更と繰り上げ返済には、それぞれ独自のメリットがあり、私たちは慎重に比較する必要があります。
コスト面での比較
金額変更には手数料が発生する場合があります。この費用は、金融機関によって異なりますが、1万円から数万円の範囲が一般的です。また、再審査が必要になることがあります。これに対して、繰り上げ返済の場合、一般的には追加の手数料がかかることが多いです。ただし、繰り上げ返済によって支払う利息が減少するため、長期的にはコスト削減が可能です。以下のような比較があります。
- 手続きコスト: 金額変更の方が高いことが多い。
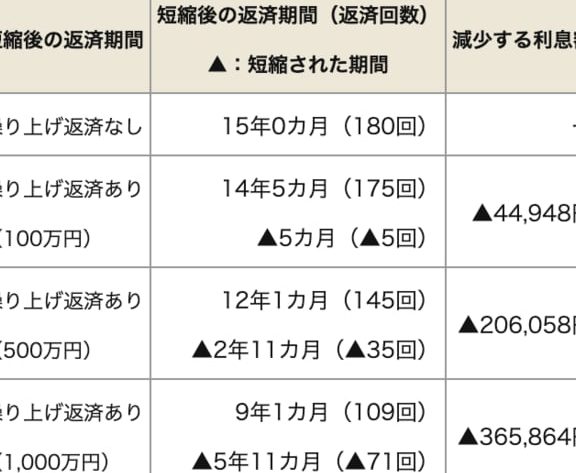
- 利息軽減: 繰り上げ返済で一年あたり数万円の節約が期待できる。
- 返済期間: 繰り上げ返済により短縮可能。
利便性の比較
金額変更は返済計画の柔軟性を提供します。ライフスタイルや家計に応じて、月々の返済額を調整できます。一方で、手続きが複雑で時間がかかることがあります。繰り上げ返済は、目標を早めに達成する手段としてシンプルですが、手元資金が減少するリスクがあります。以下の点が利便性に影響します。
- 変更手続き: 金額変更は煩雑な場合がある。
- 簡易性: 繰り上げ返済はオンラインで迅速にできる。
- 返済額調整: 金額変更で自由度が増す。
結論
私たちが滋賀銀行の住宅ローンを選ぶ際には金額変更と繰り上げ返済の利点と欠点をしっかりと理解することが重要です。金額変更は返済計画の柔軟性を提供しますが手数料や再審査が必要になることがあります。一方で繰り上げ返済は利息の軽減が期待できるものの手元資金が減少するリスクがあります。
自分たちのライフスタイルや将来の計画に応じてどちらが最適かを考えることが大切です。最終的には自分たちの状況に合った選択をすることで、より安心して住宅ローンを利用できるでしょう。