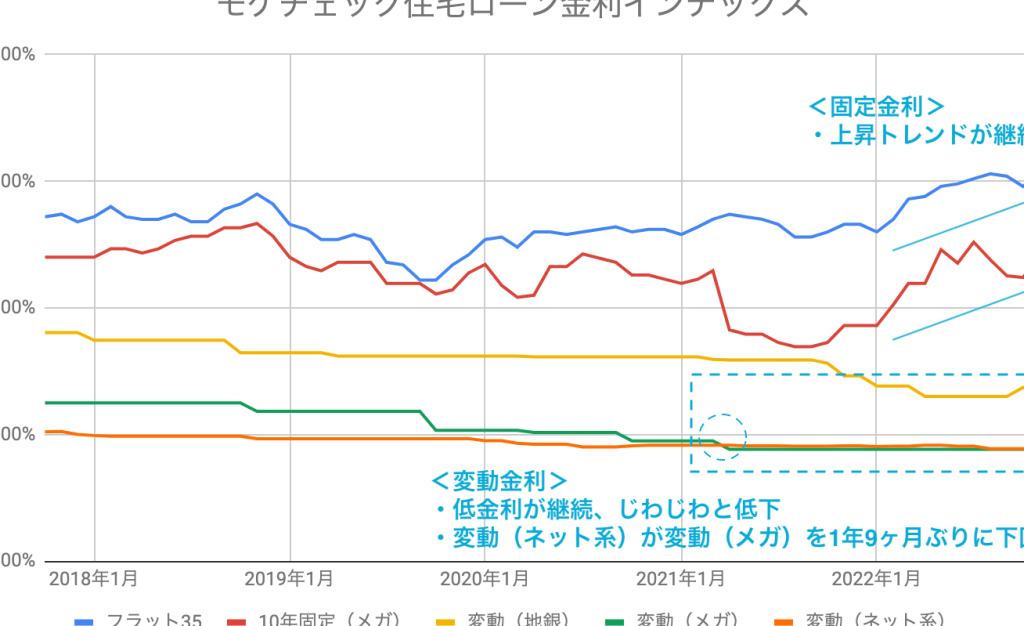
住宅ローンを選ぶ際に、私たちは常に「変動金利」と「固定金利」のどちらが良いのか悩みますよね。特に2022年は金利の動向が注目されており、選択肢が多い中での決断は難しいものです。私たちのライフスタイルや将来の計画に応じて、どちらが最適なのかを理解することが重要です。
住宅ローンの基本知識
住宅ローンは、私たちの住まいを手に入れるための重要な金融商品です。住宅ローンには主に変動金利と固定金利の二つのタイプがあります。これらの金利は、借入れ時の状況や将来の金利動向に基づいて異なる特徴を持っています。
変動金利の特徴
変動金利は、市場金利に連動して変動するため、借入れた時点の金利よりも低くなる可能性があります。例えば、一般的に短期金利と連動するため、市場が低迷している時期には利率が下がることもあります。一方で、金利が上昇するリスクも伴います。このため、特に金利の変動が激しい時期には、慎重な判断が求められます。
固定金利の特徴
固定金利は、借入れの開始時に決めた金利が契約期間中ずっと変わらない点が大きな魅力です。今後の金利上昇を気にせず、安定した返済を行えます。たとえば、20年間の固定金利で契約すると、その間は予測可能な返済額が維持されます。これにより、長期的な資金計画も立てやすくなります。
どちらを選ぶべきか
変動金利と固定金利、どちらを選ぶかは、私たちのライフスタイルや将来の資金計画によります。変動金利は、短期間に引越しを考えている場合や、金利が下がることを期待する人に向いているかもしれません。一方、固定金利は、長期にわたり安心して住宅ローンを利用したい人に適しています。
変動金利のメリット
変動金利は、借り入れ時の市場金利に連動して変化します。これにより、借り手にとって多くのメリットがあります。
利率の変動
変動金利の大きなメリットは、初期設定金利が比較的低いことです。市場の金利が下降すれば、借り手の利率も下がります。具体的には、昨今の金利水準では、変動金利が固定金利よりも0.3%~1.0%低くなることがあります。このため、初期の負担が軽くなり、長期間の総返済額を抑える可能性が高いです。
固定金利のメリット
固定金利には、いくつかの大きなメリットがあります。まず、金利が契約期間中ずっと変わらないため、返済計画を立てやすいです。この安定感が、特に長期的な視点で資金管理を行う際には重要です。
安定した返済計画
固定金利では、毎月の返済額が一定となります。したがって、予算を立てる際に、将来の支出を正確に予測できます。これにより、急な金利上昇による影響を受けずに済み、安心して生活できる環境が整います。例えば、35年間の住宅ローンを組んだ場合、返済額は契約当初から変わらず、経済状況に左右される心配が少なくなります。
2022年の市場動向
2022年の住宅ローン市場は、変動金利と固定金利の動きで注目を集めました。金利の変化は、私たちの選択に大きな影響を与えるため、慎重に分析する必要があります。
金利のトレンド
2022年、変動金利は市場金利に連動し、上昇傾向にありました。具体的には、年初に比べて約0.5%の上昇が見られます。 これは、中央銀行の政策変更や経済成長の影響が反映された結果です。 一方、固定金利も穏やかな上昇を示し、信頼性を求める借り手にとって選択肢となっています。特に、長期的な安定を求める人々には、固定金利の方が安心感があります。
どちらを選ぶべきか
選択の際には、自身の状況に応じた判断が求められます。住宅ローンの選択肢、変動金利と固定金利には、それぞれのメリットがあります。私たちのライフスタイルや将来の計画に合わせた最適な選択をすることが重要です。
購入者の状況に応じた選択
住宅購入者の経済状況やライフスタイルは、金利の選択に大きな影響を与えます。以下のポイントを考慮するべきです。
- 収入の安定性: 収入が安定している場合、固定金利の安定性が助けになります。逆に、不安定な収入の人には変動金利も選択肢になり得ます。
- 期間の長さ: 短期間での借入を考えていますか?変動金利は初期コストが低い可能性がありますが、長期的には固定金利がより安心です。
- リスク許容度: 自らのリスクに対する許容度も影響します。リスクを避けたいなら、固定金利の安定感が優れています。
例えば、歳の近い子供を持つ家庭では、長期返済のリスクを避けるために、固定金利の方が適している可能性があります。
専門家の意見
専門家の声を聞くことで、自分に最適な選択が理解できます。住宅ローンアドバイザーの多くが言うように、借入れの時期や金利の変動に注意を払うことが重要です。具体的なアドバイスが以下に挙げられます。
- 市場動向を把握すること: 現状の金利状況を把握し、未来の市場動向に注視することで、適切なタイミングで選択ができる。
- 返済計画の明確化: しっかりとした返済計画を立て、選択肢のメリットとデメリットを評価することが重要です。
- 定期的な見直しを行うこと: 定期的に自身の経済状況や市場動向を見直し、必要に応じて調整を図る。
Conclusion
私たちが住宅ローンを選ぶ際には、変動金利と固定金利のメリットとデメリットをしっかり理解することが重要です。2022年の市場動向を踏まえた上で、自分たちのライフスタイルや将来の計画に合った選択をすることが求められます。
変動金利は初期の負担が軽くなる可能性がありますが、金利上昇のリスクも考慮しなければなりません。一方で固定金利は、安定した返済計画が立てやすく、安心感を提供してくれます。私たちの経済状況やリスク許容度をしっかり見極め、賢い選択をしていきましょう。