住宅を購入する際の大きな壁となるのが住宅ローンの金額です。私たちも、初めてのマイホームを考えるとき、どのくらいの資金が必要なのか不安になりますよね。具体的な金額を知ることで、より現実的な計画が立てられます。
住宅ローンの基本
住宅ローンは、住宅購入のために必要な資金を提供する重要な金融商品です。私たちが理解すべきことは、住宅ローンの種類やメリットとデメリットを把握し、適切な選択をすることが大切です。
住宅ローンの種類
主な住宅ローンの種類には以下があります。
- 固定金利型住宅ローン: 返済期間中、金利が変わらず安定した月々の返済額が特徴です。金利が上昇しても影響を受けません。
- 変動金利型住宅ローン: 市場金利に連動し、金利は定期的に見直されます。低金利時が魅力ですが、金利上昇のリスクも伴います。
- 短期固定金利型住宅ローン: 数年ごとに金利が見直されます。初期の金利が低いことが多いですが、長期的にはリスクがあります。
これらの各選択肢を検討する際、私たちのライフスタイルや将来の収入計画を考慮することが重要です。
住宅ローンのメリットとデメリット
住宅ローンには、それぞれの利点と欠点があります。以下に具体的にまとめます。
- メリット:
- 資産形成: 住宅を購入することで、資産が増加します。
- 税控除: 住宅ローン控除などの税制上の優遇が受けられます。
- 住居の安定: 自宅を持つことで、住環境が安定します。
- デメリット:
- 返済負担: 毎月の返済が長期間続くため、経済的な負担となります。
- 金利リスク: 変動金利の場合、将来的な金利上昇のリスクが含まれます。
- 資産価値の変動: 市場の変動によって、不動産の価値が下がる可能性があります。
住宅ローンの計算方法
住宅ローンを計算する方法は、シンプルで明確です。特に返済額や金利の影響を理解することが重要です。以下のポイントに注目していきましょう。
返済額の算出
返済額を算出するには、以下の要素を考慮します。
- 元金の額: 借入金額のことです。
- 金利: 住宅ローンの利率。年間利率を使用します。
- 返済期間: 通常、15年から35年の間で設定します。
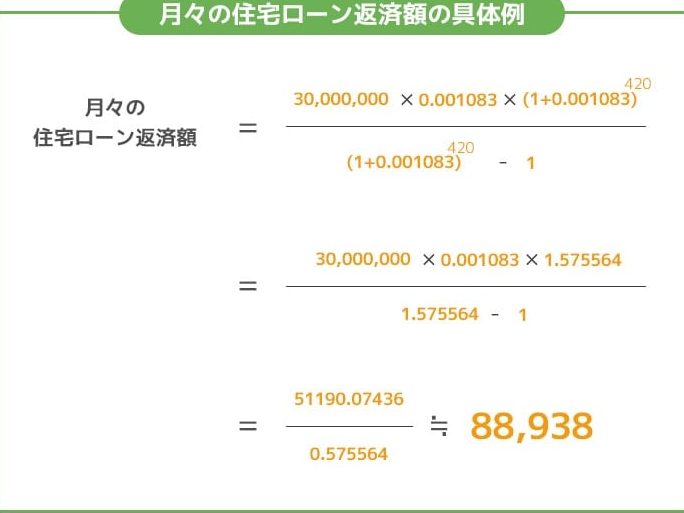
これらを組み合わせて月々の返済額を計算できます。例えば、1000万円を金利2.5%、返済期間30年で借りた場合、月々の返済額は約42,000円です。この数値は、金融機関のシミュレーションツールで正確に求められます。
利子率の影響
利子率は月々の返済に大きく影響します。具体的には、次のような点を挙げられます。
- 固定金利: 借入開始からずっと同じ金利。予測が立てやすい点が利点です。
- 変動金利: 市場金利に連動するため、変動する可能性があります。リスクを伴いますが、初期金利が低いことが多いです。
購入する住宅の価格
住宅を購入する際、最初に考慮すべき重要な要素はその住宅の価格です。購入価格は地域、住宅の特性、さらには市場の動向によって異なります。具体的な価格を理解することで、適切な住宅ローンを選択できます。
相場の確認方法
相場の確認は、住宅購入において欠かせないプロセスです。相場を調査するための主な方法として、以下の手段があります。
- 不動産サイトの利用: 不動産情報サイトを利用して、希望する地域の価格帯を調査できます。
- 地元の不動産業者に相談: 専門家の意見を参考にすることで、より正確な相場を把握できます。
- 物件見学: 実際の物件を見学することで、相場と実物のギャップを確認できます。
このように、複数の情報源から情報を収集し、比較することが重要です。
地域ごとの価格差
地域による住宅価格の違いも重要な要素です。一般的な傾向として、以下の点が挙げられます。
- 都市部と郊外: 都市部は人口密集度が高いため、価格は高めになります。対して、郊外は価格が抑えられることが多いです。
- 地域開発の状況: 新しい開発がある地域では、価格が上昇する傾向があります。
- 交通アクセス: 交通の便が良い地域は、需要が高く、価格も高く設定されることが一般的です。
借入可能額の見積もり
借入可能額を把握するには様々な要素を考慮する必要があります。特に、年収、返済比率、クレジットスコアが重要な指標です。これらの要素を詳しく見ていきます。
年収と返済比率
年収と返済比率は、借入可能額の見積もりにおいて重要な関係にあります。具体的には、年収の一定割合を返済に充てることが一般的です。通常、返済比率は以下の基準で設定されます。
- 年収の25%から35%を返済に充てる
- 高い返済比率はリスクを伴う
年収が高いほど、借入可能額も増加しますが、無理な返済は避けるべきです。加えて、生活費やその他の支出も考慮することが大切です。
クレジットスコアの重要性
クレジットスコアは、借入条件を決定する鍵となります。高いクレジットスコアを維持することで、金利や借入可能額に良い影響を与えます。具体的には、以下のような点が影響します。
- スコアが700以上であれば、低金利が適用される
- 遅延や未払いがあると、スコアが低下し金利が上昇する
住宅ローンの申し込み手続き
住宅ローンの申し込み手続きは、しっかり準備を進めることが大切です。具体的な流れを把握することで、スムーズに手続きを進められます。以下に必要な書類と審査の流れを整理しました。
必要書類の準備
ローン申請には多数の書類が必要です。重要な書類には以下が含まれます。
- 本人確認書類:運転免許証やパスポートなど
- 収入証明書:源泉徴収票や給与明細書
- 資産証明書:預金通帳の写しや不動産登記簿
- 借入金の状況:他のローン明細やクレジットカードの使用状況
これらの書類を準備することで、スムーズな手続きが可能です。
審査の流れ
審査は主に以下の段階で進行します。
- 申し込みの受付:書類提出後、まず受付が行われます。
- 仮審査:収入や信用情報の確認が行われ、仮での合否が決定されます。
- 本審査:仮審査を通過した後に、詳細な審査が実施されます。この段階では、物件の査定も行われます。
- 結果通知:審査結果が通知され、条件が提示されます。
- 契約の締結:条件に問題がなければ、ローン契約を締結します。
Conclusion
住宅ローンは私たちのマイホーム購入において重要な要素です。正確な金額を把握することで、無理のない返済計画を立てることができます。また、金利や返済比率を考慮することで、より良い選択が可能になります。情報を集める際は地域の特性や市場動向を理解し、複数の情報源を活用することが大切です。これらのポイントを押さえ、安心して住宅ローンを選び、夢のマイホームを手に入れましょう。