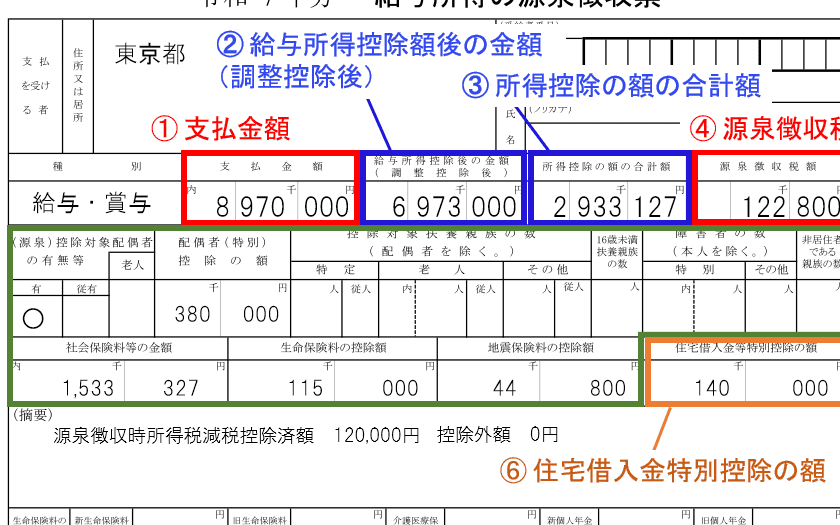
住宅を購入する際に気になるのが、**住宅ローン控除還付金**です。私たちがこの制度を正しく理解することで、思わぬ金銭的メリットを享受できるかもしれません。還付金を受け取るためには、どこを見ればよいのか、具体的な手続きや注意点を知っておくことが重要です。
住宅ローン控除還付金の概要
住宅ローン控除還付金は、住宅を購入した際に受け取ることができる税金の還付金です。この制度により、年末のローン残高に基づいて税額控除が行われ、実際に支払う税金が減少します。ここで重要なのは、還付金の具体的な額が、購入した住宅の種類やローンの残高によって異なる点です。
私たちが普段見るべきポイントには、以下が含まれます。
また、申請手続きも簡潔ですが重要です。住宅購入時には、必要書類を揃え、税務署に提出します。間違って提出すると、還付金の受け取りが遅れる可能性があります。
申請に必要な書類
住宅ローン控除還付金の申請には、いくつかの重要な書類が必要です。これらの書類を正確に用意することで、スムーズに手続きを進められます。
所得証明書の取り扱い
所得証明書は、申請過程で欠かせない書類の一つです。一般的に、以下の書類が必要です。
- 源泉徴収票:給与所得者の場合、年末に受け取る源泉徴収票を提出します。
- 確定申告書:自営業者や副収入がある場合には、確定申告書の写しも求められます。
これらの所得証明書は、税額控除の計算に直接影響します。したがって、正確な情報を記載していることが重要です。
住宅購入に関する書類
住宅購入に関する書類も申請には必須です。具体的には次の書類を提出します。
- 住宅の売買契約書:購入時に作成した契約書のコピーが必要です。
- 登記簿謄本:住宅の所有権を証明するための書類です。
- 不動産取得税の納税証明書:不動産取得税を支払った証明として必要です。
還付金の計算方法
還付金の計算は、年末のローン残高に基づいて行われます。これにより、税額控除の額が決定されるため、非常に重要です。
控除対象となる費用
控除対象となる費用は、主に以下の項目が含まれます。
これらの費用はいずれも控除額の計算に影響を与えるため、正確に把握しておく必要があります。
還付金の受け取り手続き
還付金の受け取り手続きは、確実に行う必要があります。まず、必要書類を整えます。具体的には、以下のような書類が求められます。
- 所得証明書:給与所得者は源泉徴収票、自営業者は確定申告書の写し
- 住宅関連書類:売買契約書、登記簿謄本、不動産取得税の納税証明書
これらの書類は、税務署に提出する際に必要です。十分な注意を払い、書類を準備します。
さらに、還付金の申請期間にも注意が必要です。通常、住宅借入金等特別控除の確定申告は、購入年度の翌年の2月16日から3月15日までの間です。この期間内に申請しなければ、適用が受けられません。
申請の際には、還付金の計算方法も考慮します。年末のローン残高に基づき、控除額が決まるのが基本です。控除対象には、住宅ローン利息や不動産取得税が含まれ、これらも正確に把握しなければなりません。
注意点とよくある誤解
住宅ローン控除還付金に関する正確な理解が重要です。よくある誤解の一つは、控除の自動適用です。実際には、申請が必要であり、必要書類を揃えないと還付金を受け取れません。この点をしっかり把握しておくことが大切です。
控除がすべての住宅に適用されるわけではありません。対象となる住宅の種類によって異なるため、事前に確認が必要です。たとえば、中古住宅や新築住宅による違いが影響するため、各自のケースを調べると良いでしょう。
所得が高ければ控除も高いというわけではありません。実際、控除額は年末のローン残高に基づくため、所得ではなく残高が重要です。これにも気を付けなければなりません。
還付金の受け取りが遅くなる原因の一つが、書類不備です。正確な書類を用意することが求められます。特に、源泉徴収票や契約書といった書類の取り扱いには注意が必要です。
申請期限についても誤解が生じやすいです。多くの人が期限を過ぎてしまいますが、通常、購入年度の翌年の2月16日から3月15日までが申請可能です。この期間を逃さないようにしましょう。
還付金の計算方法に関する混乱も多いです。控除対象費用を理解し、正しく計算することで、還付金を最大限に活用できます。税金や利息の額、その他の費用も考慮に入れる必要があります。
Conclusion
住宅ローン控除還付金は私たちの住宅購入において重要な要素です。正しい情報を持ち手続きをしっかり行うことで、税金の負担を軽減できる可能性があります。必要な書類を整え正確に申請することが、還付金をスムーズに受け取るための鍵です。
また控除の対象や計算方法を理解しておくことで、思わぬトラブルを避けることができます。私たちの住宅購入の選択肢を広げるためにも、この制度を活用していきましょう。正しい知識を持って、賢く還付金を受け取りたいものです。