住宅を購入する際、最も気になるのが「住宅ローン 月いくら 平均」ではないでしょうか。私たちもこの疑問を抱え、どのくらいの金額を毎月支払う必要があるのかを知りたいと思います。住宅ローンは人生の大きな決断であり、その負担を理解することは非常に重要です。
住宅ローンの基本
住宅ローンには多くの側面があります。我々は、住宅ローンの種類と利率について詳しく説明します。
住宅ローンの種類
住宅ローンは主に以下の種類があります。
- 固定金利型:金利が一定で、返済期間中に変動しません。長期的に安定した返済を希望する方に人気です。
- 変動金利型:経済情勢に応じて金利が変わります。初めは低金利ですが、将来的に上昇する可能性もあります。
- 期間選択型:一定期間は固定金利、その後は変動金利に移行するタイプです。柔軟性を求める方に向いています。
それぞれの特徴を考えると、我々は自分の生活スタイルに合った住宅ローンを選ぶことが重要です。
住宅ローンの利率
住宅ローンの利率は、複数の要因によって決まります。
- 市場金利:全体の金融市場に影響されます。市場金利が上昇すると、住宅ローンの利率も上がる傾向があります。
- 借入者の信用スコア:信用スコアが高い方は低金利で借りやすいです。逆に、低いと高金利になることが多いです。
- 借入金額と期間:大きな金額や長期間のローンは、利率が低くなる場合があります。我々は、自分たちの経済状況を考慮して決定します。
平均的な月々の返済額
住宅ローンの平均的な月々の返済額を理解することは、住宅購入の計画において重要です。ここでは、年収や地域に基づく平均的な返済額を具体的に見ていきます。
年収別の平均額
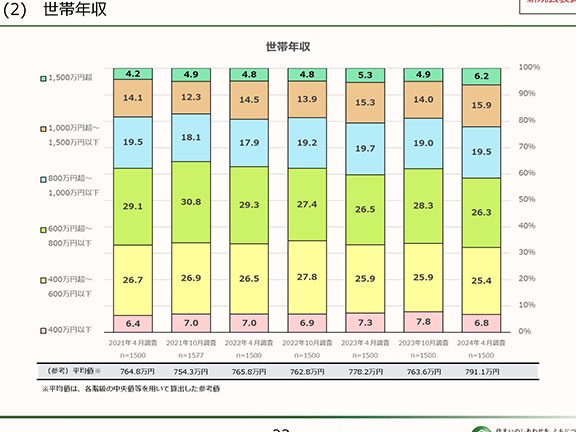
年収によって返済額は大きく変わります。一般的に、以下のような傾向が見られます。
- 年収300万円以下: 平均返済額は約7万円
- 年収500万円: 平均返済額は約10万円
- 年収800万円: 平均返済額は約15万円
- 年収1000万円以上: 平均返済額は約20万円
このように、年収が増えるにつれて、月々の返済額も上がります。また、年収に応じたライフスタイルの変化も考慮する必要があります。
地域別の平均額
地域による住宅ローン返済額の差も顕著です。都市部と地方では大きく異なる傾向があります。
- 東京: 平均返済額は約15万円
- 大阪: 平均返済額は約12万円
- 名古屋: 平均返済額は約10万円
- 福岡: 平均返済額は約8万円
住宅ローンを組む際のポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントを考慮する必要があります。具体的な計画を立てることと適切な借入額を見極めることが、成功の鍵になります。以下にそのポイントを詳しく説明します。
返済計画の立て方
返済計画は、住宅ローンを組む上で重要なステップです。返済計画を立てる際には、以下の要素を考慮してください。
- 収入の状況: 毎月の手取り収入を確認し、どのくらいの額を返済に充てられるかを把握します。
- 支出とのバランス: 必要な生活費やその他の支出と返済額とのバランスを考えます。
- 金利の変動: 将来的な金利の上昇も視野に入れ、返済計画を柔軟に設計します。
返済計画に沿って具体的なシミュレーションを行うことで、負担の少ない支払いが可能です。
借入額の目安
借入額は、適切なローン選びにおいて重要です。一般的に以下の基準を参考にします。
- 年収の25%: 年収の25%以内の額が、無理のない借入額とされています。
- 物件の価値: 購入予定の物件の価格や地域の相場を考慮し、実際の市場価格と照らし合わせます。
- 借入期間: 短期で返済する場合、月々の支払いが増えますが、利息負担が軽減されます。
住宅ローンのシミュレーション
住宅ローンを有効活用するには、シミュレーションが不可欠です。私たちは、具体的な数値をもとに返済計画を立てることが重要だと考えています。
シミュレーションの重要性
シミュレーションによって、実際の返済額を把握できる。これにより、無理のない返済計画が立てられます。また、金利の変動を考慮しながら、将来的な経済状況に適応できる特に重要な手段です。さらに、借入額や返済期間を調整することで、より正確な家計の見通しが得られます。リスクを軽減し、安心して住宅を購入できるといえるでしょう。
実際のシミュレーション例
実際にシミュレーションを行う場合、いくつかの要素を考慮します。以下は、必要なデータとその例です。
- 年収:例えば、年収500万円
- 借入額:例として、3000万円
- 金利:固定金利1.5%
- 返済期間:30年
まとめ
住宅ローンに関する情報を整理すると、私たちはいくつかの重要なポイントを押さえられます。まず、住宅ローンの月々の平均支払い額は年収や地域によって大きく異なること。例えば、年収300万円以下では約7万円、500万円で約10万円、800万円で約15万円、1000万円以上では約20万円と、年収が高いほど返済額も増加します。また、地域別の傾向も重要です。東京では約15万円、大阪で12万円、名古屋で10万円、福岡で8万円と、都市部によって大きな差があります。
次に、住宅ローンを選ぶ際には、自分の生活スタイルや収入状況をしっかり考慮することが不可欠です。計画を立てる際には収入と支出のバランスを取り、金利の変動を視野に入れることが必要です。また、借入額の目安は年収の25%以内に設定することが、負担を軽くするための良い指針です。
さらに、シミュレーションは住宅ローンの選定時に非常に役立つ手段です。例えば、年収500万円で借入額3000万円、固定金利1.5%、返済期間30年のケースを考えれば、具体的な返済額や家計の目安を把握できます。これは将来的な経済状況に適応するため、リスクを軽減する助けになります。
Conclusion
住宅ローンの選択は私たちの生活に大きな影響を与えます。月々の返済額は年収や地域によって異なるため、自分に合ったプランを見極めることが重要です。シミュレーションを通じて具体的な返済額を把握し、無理のない計画を立てることで、安心して住宅購入を進められます。
私たちの生活スタイルや経済状況に合った住宅ローンを選ぶことで、将来のリスクを軽減し、より良い住環境を手に入れることができるでしょう。理解を深め、賢い選択をしていきたいものです。