住宅ローンを考えるとき、利上げは避けて通れない重要な要素です。特に「025 利上げ住宅ローンいくら」と聞くと、多くの人が不安を感じることでしょう。私たちもその一人です。利上げが住宅ローンに与える影響を理解することで、賢い選択ができるようになります。
025 利上げ住宅ローンいくら
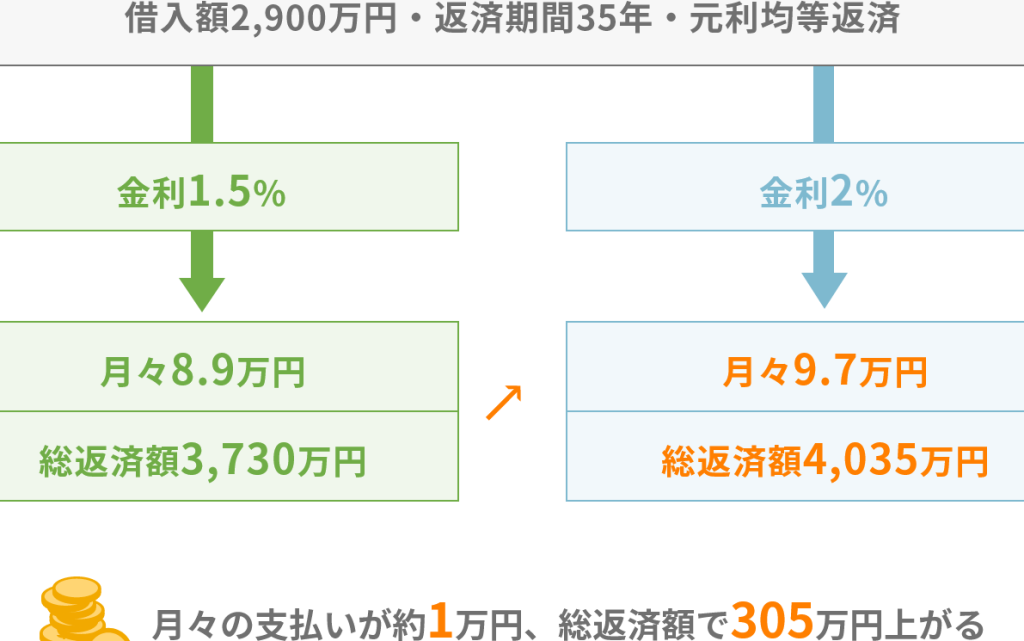
住宅ローンの利上げが、私たちの返済額に与える影響は計り知れない。具体的には、利息の上昇に伴い、月々の支払い額はどのように変わるのかを理解することが重要だ。例えば、年利が1%上がると、借入金額が3000万円の場合、毎月の返済額は約1万5000円増加する。これらの具体値を把握することで、計画的な資金管理が実現できる。
利上げが続くと、借入金利はさらなる上昇が見込まれる。この際、私たちは将来の返済計画を見直すことが不可欠だ。たとえば、固定金利と変動金利のどちらを選択するかで、総支払額に大きな差が出る。変動金利は初期の利率が低いが、経済状況によって変動するため、安定性には欠ける。
また、私たちの予算に合わせたローン選びも考慮すべきだ。自身の収入や支出を見つめ直し、リスクを抑えた形での借入を心掛ける姿勢が重要になる。以下のポイントを参考に、賢い選択をしましょう。
- 市場動向の確認: 直近の金利動向を把握すること
- 試算を行う: 利息変化に応じた返済シミュレーションを実施
- 専門家に相談: 金利や商品の選定についてのアドバイスを受ける
利上げの影響
利上げは住宅ローンに多大な影響を及ぼす。金利の変動によって、私たちの返済計画や住宅購入の選択肢が変わるため、注意深く把握することが必要だ。
住宅ローン金利の変動
住宅ローン金利は市場の動向に応じて変動する。具体的には以下の要因が影響を与える:
- 中央銀行の政策金利:日本銀行が金利を変更すると、金融機関の貸出金利も影響を受ける。
- 経済の成長率:経済が成長するほど金利が上がる傾向がある。
- インフレ率:インフレが高まると、借入金利も上昇することが一般的だ。
これらの要因によって、毎月の支払い額が変わるので、適切な情報を持つことが大切だ。
返済額の試算
返済額の試算は非常に重要だ。金利が上昇する場合、私たちの返済額も増加する。例えば、金利が1%上がると、借入金額3000万円の場合、毎月の返済額が約1万5000円増えます。試算を行う際には以下を考慮する:
- 借入金額:総借入額が大きくなると、返済負担も増える。
- 金利タイプ:固定金利か変動金利かによって、返済額の安定性が異なる。
- 返済期間:短期のローンは利息が少ない場合が多いが、月々の返済額は高くなる。
住宅ローンの種類
住宅ローンには主に二つの種類があり、それぞれ特徴と利点があります。これらのローンは、借り手の状況や目的に応じて選択します。以下で詳しく見ていきましょう。
固定金利型
固定金利型の住宅ローンは、契約から返済期間中ずっと金利が固定されるタイプです。これによって、毎月の返済額が変わらないため、計画が立てやすい特徴があります。以下の点が重要です。
- 利率の固定: 金利が上昇しても、返済額に影響しない。
- 長期で安心: 返済期間が長いほど、将来的な金利上昇リスクを回避できる。
- 家計の安定: 予算管理が容易で、返済額が一定のため計画が立てやすい。
固定金利型は特に、将来的な金利上昇が予想される場合に有利です。なぜなら、安定した返済額が長期間続くため、安心して生活設計を行えるからです。
変動金利型
変動金利型の住宅ローンは、金利が市場の動向に応じて変動するタイプです。これにより、初期の金利が固定金利型よりも低く設定されることが一般的です。以下の特徴があります。
- 初期金利の低さ: 多くの場合、初めの数年間は低金利である。
- 利息の変動: 市場金利の変動に応じて、返済額も変動する。
- 金利優位性: 金利が下落した場合、返済額が減少する可能性。
ただし、変動金利型では金利上昇による影響を受けやすいです。金利が高騰すると、返済額が大きく変わるリスクがあるため、注意が必要です。このタイプは、リスクを取れる人に向いています。
賢い借り入れ方法
住宅ローンの賢い借り入れ方法を理解することは、金利上昇に対応する鍵です。適切なタイミングで借り入れることで、コストを大幅に削減できる可能性があります。また、金利の種類を正しく選択することも、返済額に大きな影響を与えます。
借り入れタイミング
適切な借り入れタイミングは、金利の変動や市場状況に依存します。具体的には、以下のポイントを考慮することが重要です。
- 市場金利の動向を把握する: 金利が低い時期を見極めることで、より有利な条件で借り入れが可能。
- 生活の状況や計画を考慮する: 結婚や子供の教育に合わせてタイミングを調整することも重要。
- 返済負担のシミュレーション: 借入額や期間に合わせた返済計画を試算し、無理のない範囲で決める。
タイミングを見極めることで、将来の返済負担を軽減できる点は強調すべきです。
金利の種類の選択
金利の種類選択は、住宅ローンの重要な要素です。主に「固定金利型」と「変動金利型」があります。それぞれの特徴は以下です。
- 固定金利型: 契約時の金利が返済期間中ずっと固定。計画が立てやすく、急激な金利上昇のリスクを避けられる。
- 変動金利型: 市場に応じて金利が変動。初期の金利が低く、短期的には負担が少ない。しかし、長期的には金利上昇の影響を受けやすい。
将来的な見通し
将来的な金利の動向は住宅ローンに大きな影響を与える。住宅ローンの金利は様々な要因で変動するため、私たちはこれらを注意深く把握する必要がある。例えば、経済成長率やインフレ率などが金利に影響を与え、月々の返済額も変わる。そのため、最新の経済情報を常にチェックすることが重要だ。
的確な試算が、住宅ローン選びを助ける。借入金額、金利タイプ、返済期間を考慮し、金利が上昇したときのシミュレーションを行うことで、実際の返済額を予測できる。金利が1%上昇する場合、借入額3000万円では毎月の返済額が1万5000円ほど増える。これについて知識を持つことが、私たちの判断を助ける。
また、金利の種類によっても、将来の支払額が変わる。固定金利型は予測がしやすく、変動金利型は初期の負担が軽いが、後のリスクも伴う。それぞれの特徴を理解し、自分たちのライフスタイルや経済状況に最適な選択を行うことが必要だ。
さらに、借入のタイミングも重要で、適切な時期にローンを組むことでコストを抑えられる。利上げを見越した段階での借入が、長期的な負担を軽減する可能性がある。市場の変動を見つつ、私たちの生活計画に合わせた借入状況をシミュレーションすることで、さらなる安心感を得られる。
Conclusion
住宅ローンを選ぶ際には利上げの影響をしっかりと理解することが大切です。私たちが注意深く情報を集めることで、将来的な返済計画をより良く立てることができます。金利の変動に敏感になり、固定金利型と変動金利型の特性を把握することで、自分たちに最適な選択ができるはずです。
また、借入のタイミングや市場の動向を考慮しながら、シミュレーションを行うことが必要です。これにより、将来の不安を軽減し、安心して住宅を購入できる環境を整えることができるでしょう。私たちの賢い選択が、より良い未来を築く第一歩です。