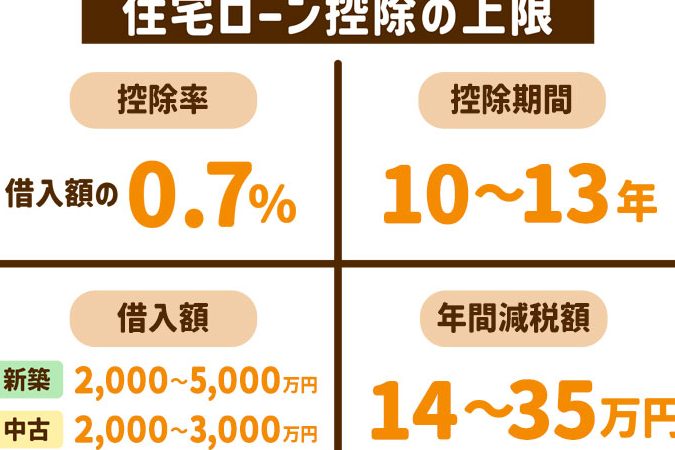
年収500万円で住宅ローンを組むことを考えている私たちにとって、住宅ローン控除は見逃せないポイントです。住宅ローン控除を利用することで、私たちの負担がどれほど軽減されるのか、具体的な還付額が気になるところです。実際にどのくらいの金額が還付されるのかを知ることで、より良い資金計画を立てる手助けになります。
年収500万円の概要
年収500万円の家庭には、さまざまな資金計画の選択肢があります。特に住宅ローン控除は、税金の負担を軽減できる重要な制度です。この控除を利用することで、年間の還付額が変わってきます。
具体的には、年収500万円の家庭が住宅ローン控除を利用すると、控除額の上限が適用されます。たとえば、控除額は借入額や返済期間によって異なるものの、一般的には年間で最大40万円程度の還付が期待できます。これにより、住宅取得にかかる負担が軽くなります。
住宅ローン控除とは
住宅ローン控除は、住宅を購入する際に利用できる重要な税制優遇制度です。この制度を活用することで、年収500万円の家庭でも、税金の負担を軽減できます。具体的に、控除を受けることでどの程度還付が得られるのかを理解することが、資金計画の大切な一部です。
住宅ローン控除の仕組み
住宅ローン控除は、住宅ローンの年末残高に応じて税金を軽減できる仕組みです。控除額は住宅ローン残高の1%が基本ですが、新築や増改築の場合、その他の特例が適用されることもあります。例えば、新築の場合、10年間控除が受けられるため、最大で40万円の還付が可能です。控除は納税額から直接引かれるため、所得税の軽減に大きく寄与します。
対象となる条件
住宅ローン控除の対象となるためには、いくつかの条件があります。以下に主要な条件を挙げます:
- 住宅の床面積が50平方メートル以上であること
- 住宅が自己居住用であること
- 年収が3000万円以下であること
- 住宅購入日が税制適用期間内であること
年収500万円の場合の控除額
年収500万円の場合、住宅ローン控除による還付額は多くの家庭にとって重要な要素です。具体的な控除額を理解することは、資金計画において非常に役立ちます。
控除額の計算方法
控除額は、住宅ローンの年末残高に基づいて計算されます。基本的に、控除額は住宅ローン残高の1%に相当します。例えば、住宅ローンの年末残高が3000万円の場合、控除額は30万円です。この控除は、最大で10年間受けることが可能で、新築や増改築に関しては特例が適用されることがあります。そのため、住宅購入の計画を立てる際は、事前に控除額をシミュレーションすることが勧められます。
還付金の具体例
具体的な還付金の額を理解することで、私たちの資金計画がさらに明確になります。年収500万円の家庭が住宅ローン控除を利用した場合、還付額にどのような影響があるのか見ていきましょう。
実際のシナリオ
例えば、住宅ローンの年末残高が3000万円であるとします。この場合、控除額は30万円となります。この控除は最大で10年間受けられるため、トータルで300万円の還付を期待できます。また、新築や増改築に該当する場合、特例も適用されるため、控除額が増える可能性があります。自己居住用の物件であれば、床面積の条件を満たす限り、還付金の恩恵を享受できます。
還付金の申請手続き
還付金の申請手続きは比較的簡単です。手続きには次のステップがあります:
- 必要書類の準備: 住宅ローンの契約書、年末残高証明書、確定申告書などを用意。
- 確定申告の提出: 年度末に確定申告を行い、控除対象の情報を申告。
- 還付金の受け取り: 審査が通れば、指定した口座に還付金が振り込まれます。
結論
年収500万円の家庭にとって住宅ローン控除は非常に有益な制度です。具体的な還付額を把握することで資金計画がより明確になり、住宅購入の負担を軽減できます。例えば年末残高が3000万円の場合、年間で約30万円の控除が期待でき、最大で10年間の還付が可能です。
また新築や増改築の場合には特例が適用され、さらにお得に利用できるチャンスがあります。手続きもシンプルで、必要書類を整えればスムーズに還付金を受け取ることができます。この制度を上手に活用し、賢い資金計画を立てていきましょう。