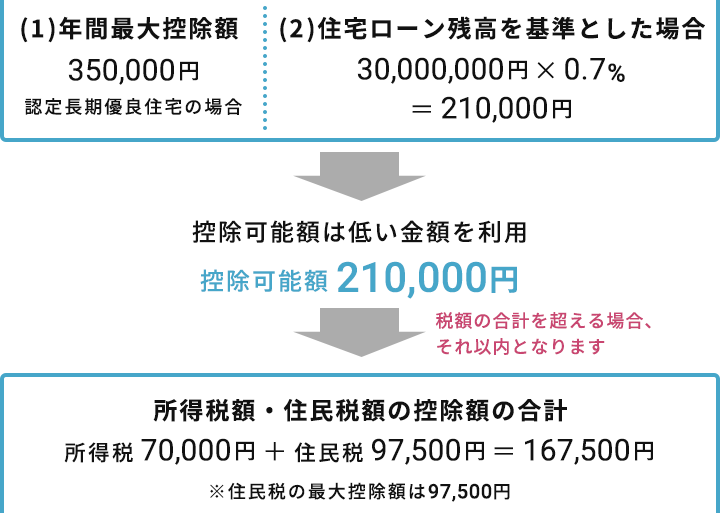
住宅を購入する際、私たちが注目すべきなのが住宅ローン控除 初年度 いくら返ってくるというポイントです。この制度を利用することで、初年度にどれだけの税金が戻ってくるのか、具体的な金額が気になりますよね。私たちも同じように、少しでもお得に家を手に入れたいと思っています。
住宅ローン控除とは
住宅ローン控除は、住宅を購入するために借りたローンの利息を一部控除する制度です。この制度を利用することで、納税額を減らせます。例えば、実際に返済した利息の一部を所得税から差し引くことができます。私たちの家庭の負担を軽減する手段として、非常に重要です。
この控除の仕組みでは、一定の要件を満たす場合に、控除額が決定されます。その要件には、ローンの借入金額や住宅の購入時期が含まれます。特に、住宅ローン控除を受けるためには、住宅の購入が平成21年以降のものである必要があります。
具体的には、住宅ローン控除の率は年ごとに設定されており、現在では借入金額の1%が控除対象です。これにより、たとえば4000万円のローンを借りた場合、初年度には最大で40万円の控除が受けられます。これがどれだけ家計に影響するか、我々にとって重要なポイントです。
初年度の住宅ローン控除
初年度の住宅ローン控除は、住宅を購入する際に大きなメリットがあります。この制度を活用すれば、税金がどれくらい戻ってくるのかを明確に理解しておくことが重要です。
控除額の計算方法
控除額は主に借入金額に基づいて計算されます。具体的には以下のようになります。
- **借入金額の1%**が控除額となります。
- 例えば、4000万円のローンを借りた場合、控除額は40万円です。
- 利息部分が控除対象ですので、実際に支払った利息が控除額を上回らない限り、この金額が最大となります。
控除は、確定申告の際に行います。正確な計算には、借入金契約書や領収書が必要です。この書類は、確定申告書類と一緒に提出します。
控除の対象となる条件
住宅ローン控除を受けるためには、いくつかの条件があります。主な条件を以下に示します。
- 住宅の購入日: 平成21年以降に購入した場合が対象です。
- 居住の実態: 購入した住宅に実際に居住する必要があります。
- 資金の使用目的: 住宅取得のためにローンを利用していることが前提です。
返戻金のシミュレーション
住宅ローン控除の初年度に返戻金として戻ってくる金額を具体的にシミュレーションします。これにより、計画的な家計管理が可能になります。
具体的な例
たとえば、私たちが4000万円の住宅ローンを借りたと仮定します。この場合、控除率は1%ですので、初年度の控除額は次のように計算されます。
- 住宅ローン額: 4000万円
- 控除額: 4000万円 × 0.01 = 40万円
このように、初年度に戻ってくる金額は40万円になります。この額は、住宅の購入によるトータルのコストに大きく影響します。
返戻金額の目安
返戻金額の目安は、借入金額に基づいて変動します。以下の借入金額に対する返戻金の目安を示します。
| 借入金額 | 控除額(初年度) |
|---|---|
| 3000万円 | 30万円 |
| 4000万円 | 40万円 |
| 5000万円 | 50万円 |
| 6000万円 | 60万円 |
住宅ローン控除の申請手続き
住宅ローン控除を受けるために必要な手続きの流れは明確です。私たちが準備すべき書類や申請方法をしっかり理解しておくことが重要です。
まず、必要な書類を用意します。具体的には以下のものが必要です。
- 借入金契約書: 住宅ローンを利用している証明として必須です。
- 領収書: 住宅取得に関わる費用を証明するための重要な書類です。
- 確定申告書: 控除を受けるために必要な申請書類です。
次に、申請時期について把握しておきましょう。通常、確定申告は毎年2月16日から3月15日の間に行われます。この期間中に申請を行わなければ、控除の恩恵を受けることができません。
また、住宅ローン控除には条件があるため、注意が必要です。具体的な条件は以下の通りです。
- 住宅の取得日: 平成21年以降に購入した住宅であることが条件です。
- 居住要件: 購入した住宅に実際に居住しなければなりません。
- 借入金の利用: 住宅取得のために借りたローンを利用していることが求められます。
申請の際は、控除額の計算方法も確認しておきたいですね。控除額は主に借入金額に応じて決まります。たとえば、借入金額が4000万円の場合、控除額は40万円です。これを基にしっかりと申請し、正確な金額を取得しましょう。
注意すべきポイント
住宅ローン控除の初年度に関して、特に注意すべきポイントがあります。まず、控除を受けるための条件を確認する必要があります。具体的には、次の要件を満たすことが求められます。
これらの条件をクリアしなければ、控除を受ける資格がありません。さらに、必要な書類も忘れずに準備しましょう。特に重要な書類には、借入金契約書や領収書、確定申告書が含まれます。これらの書類は、申請時に必須です。
また、申請期間についても理解しておく必要があります。毎年2月16日から3月15日までの間に申請を行います。この期間を過ぎると、控除を受ける機会を逃すことになります。
控除額の計算方法にも注意が必要です。たとえば、借入金額に基づいて1%が控除されます。したがって、4000万円のローンなら、控除額は40万円です。ただし、この金額が返金として戻ってくるのではなく、所得税から直接控除される形になっています。納税額が少なくなり、結果として家計が楽になります。
Conclusion
住宅ローン控除の初年度に返ってくる金額は私たちの家計に大きな影響を与えます。具体的な控除額を理解し、適切な手続きを行うことで、税金の負担を軽減できます。特に借入金額に応じた控除額を把握することは非常に重要です。
私たちがこの制度を上手に活用することで、住宅購入のコストを抑え、より快適な生活を実現できるでしょう。必要な書類を整え、申請期間を逃さないように注意しながら、住宅ローン控除を最大限に利用していきましょう。これが私たちの未来の家計にとって大きな助けとなるはずです。