住宅ローンの返済タイミングについて考えたことはありますか?私たちが家を購入する際、返済計画は非常に重要です。住宅ローン いつ返すのが得かを理解することで、将来の経済的負担を軽減することができます。 返済のタイミングによって利息の総額や毎月の負担が大きく変わるため、慎重に検討する必要があります。
住宅ローンの基本知識
住宅ローンは、家を購入するために必要な資金を金融機関から借りる契約です。一般的に、借入金額は物件価格の80%から90%程度で、残りは自己資金から支払います。
住宅ローンとは
住宅ローンは、個人向けの長期借入れであり、返済期間は通常15年から35年です。借り手は、月々の返済を行い、元本と利息を含めた金額を返済します。金利の種類には、固定金利型と変動金利型があり、各自のライフスタイルに合わせて選択します。メリットとして、資産価値の上昇や税金控除が挙げられますが、デメリットとして返済負担や金利変動リスクがあることを理解しておく必要があります。
返済タイミングの重要性
返済タイミングは住宅ローンの管理において重要な要素である。返済計画を正しく立てることで、家計にかかる負担を軽減し、資産形成を促進することが可能である。また、利息の総額に大きく影響するため、早期返済や長期返済の選択には慎重な判断が求められる。
早期返済のメリット
早期返済には多くのメリットが存在する。まず、早期に借入金を減らすことで、利息の支払い総額を大幅に減少できる。借り入れから数年以内に返済を進めることで、特に利息負担が軽くなる。また、住宅ローンの返済が終われば、他の資産や投資に資金を振り向けることも容易になる。さらに、返済期間が短縮されることで、将来的な金利変動の影響を受けるリスクが減少するのも大きな利点である。
金利の影響
金利は住宅ローンの返済計画に大きな影響を与える要素です。金利を理解することで、私たちは適切な返済タイミングを見極められます。
固定金利と変動金利
固定金利は、契約期間中ずっと一定の金利を提供します。これにより、私たちは月々の返済額が変わらないため、家計の予算を立てやすいです。また、長期的な金利上昇リスクを回避できるメリットがあります。一方で、強いデメリットとして、初期金利が通常高めに設定されることが挙げられます。
変動金利は、市場金利によって変動します。初期の利率が低いため、短期的には返済負担が軽いと感じます。しかし、金利の上昇が返済額を大きく左右するため、将来的な家計への負担を考慮する必要があります。私たちの生活状況や長期的な計画に応じて、適切な選択をすることが重要です。
金利の見極め方
金利を見極めるためには、最新の市場情報を常にチェックすることが大切です。銀行や金融機関の金利動向を把握することで、住宅ローン選びにおけるタイミングが重要になります。また、経済指標や中央銀行の政策発表にも注目しましょう。
具体的な金利を比較する際、以下のポイントを考慮します。
住宅ローンの返済計画
住宅ローンを効果的に管理するためには、しっかりとした返済計画が不可欠です。計画的な返済を行うことで、家計の負担を軽減できるとともに、将来の資産形成が促進されます。
収支の見直し
収支の見直しは、住宅ローンの返済計画を作成する際の第一歩です。毎月の収入と支出を把握することが基本です。具体的には、以下の点を確認します。
- 月々の固定費:家賃や光熱費、保険料など
- 変動費:食費や交際費など、変化する出費
- 貯蓄目標:将来に備えた貯蓄額
このように、収支を見直すことで、返済可能な金額を明確にできます。また、必要であれば、無駄な支出を削減し、住宅ローンの返済に充てることが可能です。よって、計画を立てる際には正確な数値に基づいた判断が求められます。
繰上げ返済の活用
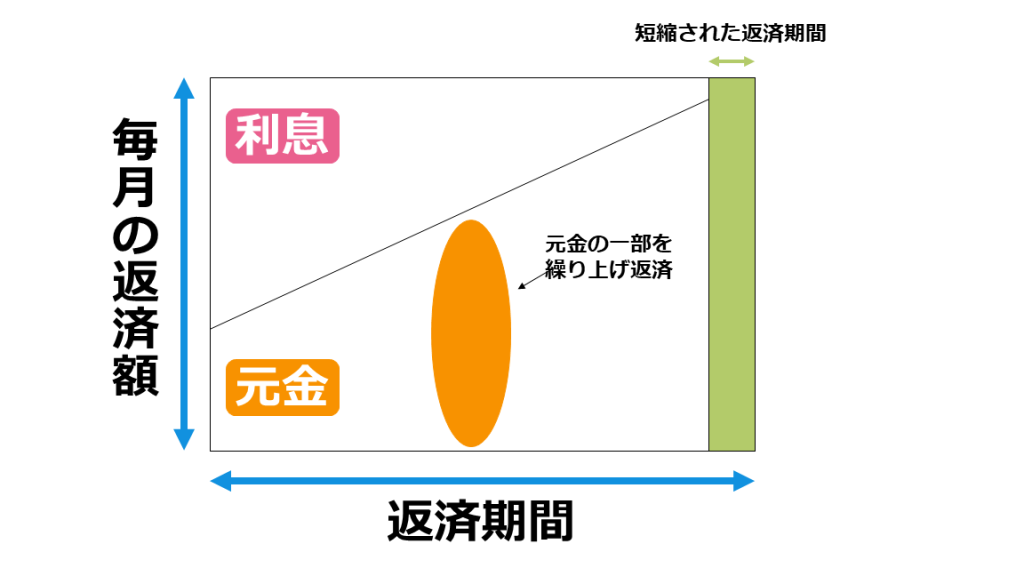
繰上げ返済は、住宅ローンの早期返済を実現する良い手段です。繰上げ返済を行うことで、利息の総額を大幅に減少させることができます。具体的には、次のようなメリットがあります。
- 元本の削減:借入金残高が減るため、利息負担が軽減する
- 返済期間の短縮:ローンの完済までの期間を短縮できる
- 資産運用の自由:返済後は他の投資や貯蓄に資金を振り向けられる
まとめ
この記事では住宅ローンの返済タイミングの重要性を掘り下げてきました。私たちの返済計画が将来の負担軽減に密接に関連していることを理解することで、経済的な安定を図れます。返済のタイミング次第で、利息の総額や月々の負担が大きく変わることから、慎重に検討が求められます。
住宅ローンは家を取得するための借り入れ契約であり、通常物件価格の80%から90%程度の借入が行われます。返済期間は一般に15年から35年ですが、個々のライフスタイルによって異なる場合があります。借り手が選択できる金利には、固定金利型と変動金利型が存在し、それぞれのメリットとデメリットを考慮する必要があります。
また、早期返済を推奨する理由の一つには利息の支払い総額を削減できる点が挙げられます。特に借り入れから数年内に返済を進めることで、将来的な金利変動の影響も軽減できます。早期に完済すれば、他の資産や投資に資金を移すことも容易になります。
金利も住宅ローンの返済計画に大きく影響します。例えば、固定金利は契約期間中ずっと一定の金利を提供するため、予算を立てやすいです。一方、変動金利は市場金利により変動し、初期の利率は低めですが、将来的なリスクも考慮しなければなりません。最新の市場動向や経済指標をチェックすることで、適切な金利選択が可能になります。
結論
住宅ローンの返済タイミングを正しく理解することは私たちの経済的安定にとって重要です。早期返済によって利息負担を軽減し、将来的な金利変動リスクを減少させることができます。固定金利と変動金利の特性を把握し、私たちのライフスタイルに合った選択をすることで、より良い返済計画を立てられます。
最新の市場情報を常にチェックし、賢明な判断を下すことが求められます。これにより、私たちの住宅ローン管理がより効果的になり、資産形成の道を切り開くことができるでしょう。