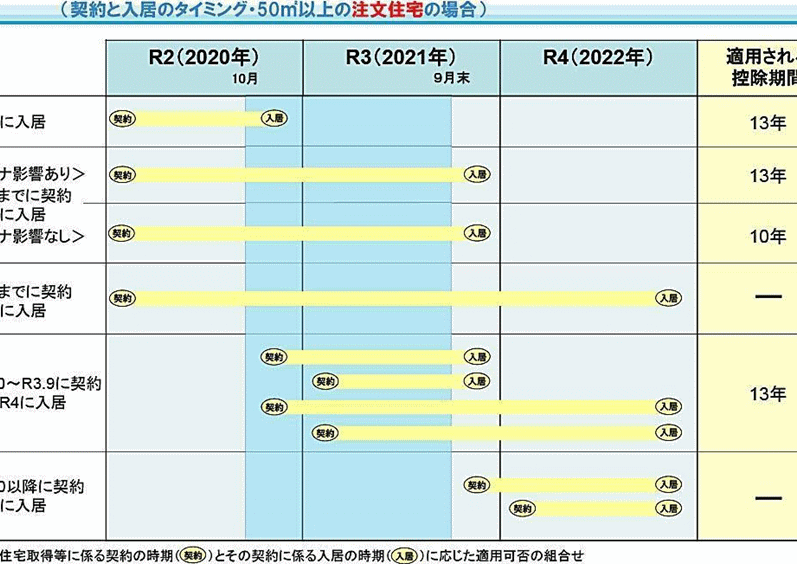
確定申告の時期が近づいてきましたが、住宅ローン控除についてはもう確認しましたか?私たちが2021年の確定申告を行う際には、住宅ローン控除の適用開始時期を把握することが非常に重要です。適切なタイミングで申告を行うことで、税金の負担を軽減し、家計を助けることができます。
確定申告 2021 年の概要
確定申告2021年は、納税者にとって重要なイベントです。私たちがこの年に注目すべきポイントは、住宅ローン控除の適用範囲と開始時期です。この控除により、最大で年間40万円の税金の軽減が期待でき、家計に大きな影響を与えます。
住宅ローン控除の適用を受けるには、さまざまな条件があります。例えば:
- 借入先:金融機関からの借入であること。
- 物件の種類:新築や中古物件が対象となる。
- 居住要件:購入後、一定期間内に実際に居住しなければならない。
これらの条件を満たすことで、初年度から控除を受けられます。この控除は、所得税から直接差し引かれるため、確定申告時に必要な書類の準備が不可欠です。また、控除を受けられる期間は最大で10年間です。
確定申告は、通常、翌年の2月16日から3月15日までとなりますが、期日を忘れないようにしましょう。さらに、オンライン申告を利用することで、手間を減らし迅速に処理できます。
住宅ローン控除の基本
住宅ローン控除は、住宅を取得する際の借入金に対して税金の軽減を享受できる制度です。この控除は、納税者にとって大きな経済的なメリットを提供します。
住宅ローン控除の仕組み
私たちが住宅ローン控除を利用することで、所得税から一定額を直接差し引くことができます。具体的には、住宅ローンの年末残高に応じて控除額が決まります。ローン残高の1%が控除されるケースが一般的で、最大で年間40万円の控除を受けられます。控除期間は最長で10年間です。このため、合計で約400万円の税金軽減が可能になります。さらに、住宅ローン控除を受けるには、確定申告を通じて適切に手続きを行う必要があります。
住宅ローン控除の対象
住宅ローン控除の対象となる住宅にはいくつかの条件があります。まず、新築または中古の住宅を取得した際に、住宅ローンを利用することが求められます。また、実際に居住することが必須です。具体的には、次のような条件が挙げられます。
- 居住年数: 取得後、居住を開始した日から1年以内に申告を行う必要があります。
- 借入金の条件: 借入金が一定の金額を超えている場合、控除が受けられます。例えば、借入金が4000万円以上の場合などです。
- 所得制限: 所得が一定額を超えると、控除額が制限されることがあります。一般的には年収3000万円を超えないことが望ましいです。
確定申告の手続き
確定申告の手続きは、住宅ローン控除の適用を受けるために重要です。適切な書類を揃え、申告を行うことで税負担を軽減できます。
確定申告の期間
確定申告の期間は毎年、2月16日から3月15日までです。この時期に申告を行うと、住宅ローン控除の適用を受けることができます。特に2021年の申告に関しては、期限を守ることが非常に大切です。また、オンライン申告を利用すると、手間が省けて迅速な処理が可能です。
申告に必要な書類
確定申告を行う際に必要な書類は主に以下の通りです:
- 源泉徴収票:雇用主から発行される収入証明。
- 住宅借入金等特別控除申告書:控除を受けるための申請書類。
- 住宅ローンの残高証明書:金融機関からの借入金の残高を証明する書類。
- 登記事項証明書:取得した住宅の所有証明。
申告開始日と注意点
確定申告は、毎年2月16日から3月15日までの約1か月間に行われます。この期間内に申告を完了させる必要がありますが、特に住宅ローン控除を受けるための手続きは慎重に進めることが大切です。
注意すべき点は、申告期限を厳守することです。期限を過ぎると控除の適用を受けられない可能性があります。例えば、2021年分の確定申告を行う場合、申告書類を提出する日を把握しておくと安心です。
申告に必要な書類には、以下のものがあります:
- 源泉徴収票
- 住宅借入金等特別控除申告書
- 住宅ローンの残高証明書
- 登記事項証明書
また、オンライン申告を利用するメリットも忘れずに。これにより、手続きが簡略化され、時間の短縮が可能です。さらに、オンライン申告では進捗状況を随時確認できるため、安心感があります。
申告時は、控除額に関する具体的な情報も把握しておくと良いです。住宅ローン残高の1%が基本の控除率ですが、控除額の上限や適用条件があるため、正確な情報をもとに申告を進めましょう。
まとめ
この記事では、確定申告の時期が近づくことで、住宅ローン控除の重要性について説明しました。2021年の確定申告を行う際には、適用開始時期を把握することが重要です。これにより、税金の負担を軽減し、家計の助けとなります。
住宅ローン控除の具体的な内容についても触れます。**控除額は、住宅ローンの年末残高に基づき決定され、一般的には1%**が控除されます。また、最大で年間40万円の控除が可能で、控除期間は最長10年間です。この制度により、合計で約400万円の税金軽減が期待できます。
申告手続きにも注意が必要です。住宅ローン控除を受けるには、確定申告を通じて手続きを行うことが求められます。対象となる住宅は、新築または中古で、実際に居住することが必要です。居住年数や借入条件、所得制限など、複数の条件を満たす必要があります。
確定申告の期間は通常、翌年の2月16日から3月15日までです。この間に、必要な書類を整えておきましょう。源泉徴収票や住宅借入金等特別控除申告書、住宅ローンの残高証明書、登記事項証明書が必要です。オンライン申告を利用すると、手続きが簡略化され、進捗状況を確認することもできます。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える制度です。2021年の確定申告に向けて適切な準備を行うことで税金の軽減が可能となります。申告期限を守り必要書類を整えることが成功の鍵です。
オンライン申告を活用することで手続きがスムーズに進むことも忘れずに。私たちがしっかりと情報を把握し、計画的に行動することで、住宅ローン控除の恩恵を最大限に受けることができるでしょう。これからの申告シーズンを有意義に過ごしましょう。