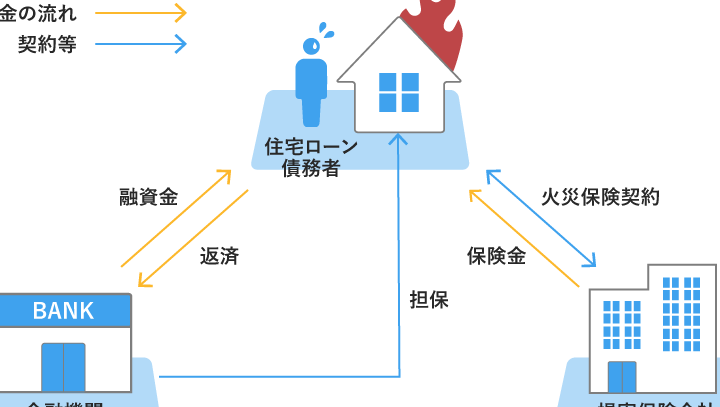
住宅を購入する際、私たちが気にしなければならないことの一つが「火災保険」です。特に、住宅ローンを利用している場合、火災によるリスクは無視できません。では、住宅ローンの火災保険はいつまで必要なのでしょうか? その疑問に対する答えを知ることは、私たち自身の資産を守るために非常に重要です。
住宅ローンの基礎知識
住宅ローンは家を購入する際の重要な資金源です。私たちが住宅を手に入れるためには、まず住宅ローンの基本を理解することが欠かせません。
住宅ローンとは
住宅ローンとは、住宅を購入するために金融機関から借りる資金のことです。通常、長期間にわたり返済を行います。金利や返済期間は金融機関や借入額によって異なります。そのため、私たちは自分に合ったプランを選ぶことが重要です。一般的に、借入額に応じた毎月の返済額を計算する必要があります。
住宅ローンの種類
住宅ローンには主に以下の種類があります。各種ローンの特性を理解して、自分たちのライフスタイルに最適な選択をする際に役立てます。
- 固定金利型: 借入期間中、金利が一定。将来の金利上昇を心配せずに安心して返済できる。
- 変動金利型: 金利が市場の状況に応じて変動。低金利時には返済額が減少するが、将来のリスクも考慮する必要がある。
- フラット35: 35年間の固定金利を提供。長期間の安定した返済が可能で、住宅ローン控除も適用される。
火災保険について
住宅購入において、火災保険は重要な要素です。特に住宅ローンを利用している場合、火災リスクに対する備えが不可欠です。ここでは、火災保険の必要性と種類について詳しく説明します。
火災保険の必要性
火災保険は、火災や自然災害による損失を補償します。具体的には、以下のような事例で役立ちます。
- 火事による損害の補償:住宅が火災で被害を受けた場合、その修理費用を補填します。
- 自然災害からの保護:地震や風水害による損失を補償する場合もあります。
- 法的要件:一部の金融機関では、住宅ローンを契約する際に火災保険の加入を求められることがあります。
火災保険がなければ、多額の損失を自己負担しなければならず、経済的リスクが高まります。我々は、不測の事態に備える重要性を理解しておくべきです。
火災保険の種類
火災保険にはさまざまな種類があります。以下に主な種類を挙げます。
- 基本型:火災や落雷、爆風などの基本的リスクに対応します。
- 特約型:地震や風水害などの特定リスクを追加で補償します。
- 建物保険:住宅の構造部分を対象にした保険です。
- 家財保険:家具や家電製品を対象にした保険です。
住宅ローンと火災リスク
火災が発生すると、住宅と資産に大きな影響を与える。具体的には、以下のような点が挙げられる。
火災が発生した場合の影響
- 住宅の損失: 火災による住宅の全焼や損傷が発生すると、修復に膨大な費用がかかる。これは経済的負担を増加させ、再建資金が必要になる。
- 保険の適用: 火災保険に加入している場合、損害の一部または全額が補償されるが、保険契約によっては自己負担額が発生する場合もある。
- 心理的影響: 住まいを失うことは精神的ストレスを引き起こす。想像以上に心の負担が大きくなる。
このような影響を考えると、火災リスクへの備えが不可欠である。
住宅ローンの返済義務
住宅ローンを利用している場合、火災による住宅の損失があっても、ローンの返済義務は変わらない。私たちが無視できないポイントは次の通り。
- 返済義務の継続: 火災で住宅が損傷しても、住宅ローンの支払いは続く。たとえ住むことができなくなっても、ローン返済は必要だ。
- 保険金の活用: 火災保険から得られる保険金をローン返済に充てることができるが、保険金の金額がローン残高をカバーできるかは事前に確認が必要である。
- 金融機関への連絡: 住宅が火災で損傷した場合、速やかに金融機関に連絡し、返済プランの調整を相談することが重要である。
火災の発生時の対応
火災が発生した際、迅速な対応が不可欠です。適切な行動を取ることで、被害を最小限に抑えることができます。
保険金請求の流れ
保険金請求は、火災発生後の重要なステップです。以下のフローで手続きを進めます。
- 事故の記録: 火災による損害の詳細を記録します。写真や動画で証拠を残し、被害の程度を明確にします。
- 保険会社への連絡: 取引先の保険会社に連絡し、請求に必要な情報を確認します。期間内に行動することで、スムーズな手続きが可能です。
- 書類の提出: 必要な書類を用意し、提出します。損害報告書や警察の報告書などが求められることがあります。
- 保険会社の調査: 保険会社が損害の調査を行います。調査結果に基づいて、保険金が決定されます。
- 保険金の受け取り: 最終的に、保険金が支払われ、損害の補填が行われます。
この流れを理解し、必要な手続きを的確に実行することが大切です。
返済計画の見直し
火災後、住宅ローンの返済計画を見直すことが必要です。住宅の損失によって、生活に大きな影響が出る可能性があります。以下のポイントを考慮します。
- 状況確認: 住宅の元の状態や現在の資産状況を評価します。
- 返済負担の見直し: 火災による影響で返済が困難になる場合、金融機関と相談します。条件の変更を求めることが可能です。
- 新たな生活設計: 必要に応じて、新しい住まいの計画を立てたり、短期的な支出をコントロールすることが求められます。
住宅ローンの火災による影響の分析
住宅ローンと火災保険の関係は非常に重要です。火災が発生すると、ローン返済に影響が出ることがあります。私たちは、この影響を具体的に分析します。
統計データの紹介
国内の火災による住宅損失は年間約7600件に達しています。これに伴う経済的損失は、約440億円とされています。さらに、火災保険の加入率は80%を超えていますが、未加入の人も依然として多く存在します。具体的なデータは以下の通りです。
| 年度 | 火災件数 | 経済的損失(億円) | 火災保険加入率 |
|---|---|---|---|
| 2020年 | 7581 | 432 | 81% |
| 2021年 | 7630 | 445 | 79% |
| 2022年 | 7650 | 448 | 80% |
このデータからも、火災のリスクとその影響の深刻さが見えてきます。私たちの資産を守るためには、これらの数字を無視できません。
ケーススタディ
過去の事例から、多くの家庭が火災によって経済的危機に直面しています。例えば、2021年に東京で発生した火災では、一軒家が全焼し、家財も失われました。この家庭は火災保険に加入していたため、保険金を受け取り、ローン返済に充てることができました。しかし、保険未加入の別の家庭は多額の負債を抱え、返済計画が破綻しました。
別のケースでは、火災発生後に迅速な対応を行い、記録をしっかりと残した家庭がありました。そのため、保険金の受け取りがスムーズに進み、影響を最小限に抑えることができました。
結論
火災保険の重要性は私たちの資産を守るために欠かせません。住宅ローンを利用する際には特に、火災によるリスクを軽視することはできません。保険に加入することで、万が一の事態に備えられますし、住宅ローンの返済にも影響を与えません。
火災が発生した場合の対応や保険金請求の流れを理解しておくことも重要です。私たちが適切な準備をすることで、火災リスクを最小限に抑え、安心して生活を送ることができるでしょう。資産を守るために、今一度火災保険について考えてみることをお勧めします。