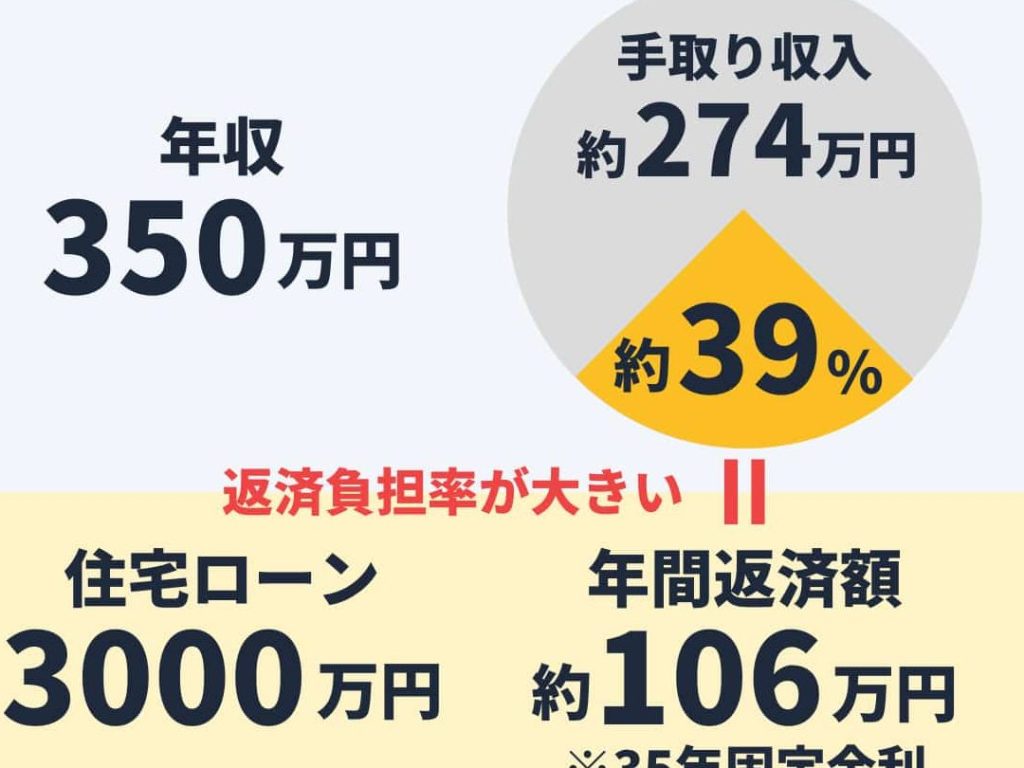
住宅を購入する際に、多くの人が考えるのが「住宅ローン 3000万 35年 月々いくら」といった具体的な数字です。私たちもこの疑問を持ったことがあります。35年間という長い期間にわたって、毎月どれくらいの返済が必要なのかを知ることは、家計の計画において非常に重要です。
住宅ローンの基礎知識
住宅ローンは住宅購入をサポートする融資の一つです。私たちが住宅を購入する際、ローンの理解は非常に重要です。特に「住宅ローン 3000万 35年 月々いくら」という問いかけは、多くの人が関心を持つテーマです。ここでは住宅ローンの基本について詳しく説明します。
住宅ローンとは
住宅ローンは、資金を借りて住宅を購入するための契約です。借り手は返済期間中に定期的に返済を行い、ローンの種類によって利息が変動します。一般的に、金融機関や信用金庫から融資を受けます。住宅ローンの特徴には以下があります。
- 長期的な返済:数年から数十年の期間で返済します。
- 担保付き:住宅そのものが担保となり、ローン返済が行われない場合は金融機関が物件を回収します。
- 利息:ローンには利息が発生し、元本と共に返済します。
主要な種類
住宅ローンには複数の種類があります。それぞれの特徴を理解することが、適切な選択に役立ちます。以下に主なタイプを示します。
- 固定金利型:金利が返済期間中固定されていて、返済額が変わりません。安定した支出が期待できます。
- 変動金利型:市場金利に応じて金利が変動します。初期の金利が低い場合がありますが、将来の支出が不確定です。
- 期間選択型:一定期間は固定金利、その後は変動金利になるタイプです。中期的な安定が可能ですが、将来の不安も伴います。
- フラット35:返済期間を35年に設定できる借入方式です。長期の安定した返済が特徴です。
住宅ローン 3000万のシミュレーション
住宅ローン3000万円を35年間かけて返済する場合、月々の返済額は金利によって大きく異なる。具体的なシミュレーションを行うことで、より正確な返済計画が立てられる。
金利の影響
金利は返済額に直接影響を与える重要な要素だ。例えば、以下の金利のシミュレーションを見てみよう。
| 金利 | 月々の返済額 |
|---|---|
| 1.0% | 85,500円 |
| 1.5% | 98,800円 |
| 2.0% | 113,000円 |
| 2.5% | 128,400円 |
金利が1%上がると、月々の返済額が13,300円増加する。このことから、金利が低いほど家計に優しい返済ができる。では、低金利を維持するためにはどうするか、各自のライフプランに合わせた選択が必要だ。
返済プランの比較
返済プランにはさまざまな選択肢がある。それぞれのプランについて比較してみよう。
-
固定金利型
- 返済期間中、金利が固定される。
- 安定した返済計画が立てられ、将来的な金利変動のリスクを避けられる。
-
変動金利型
- 市場の金利に応じて変化する。
- 初期の金利が低く設定されているが、将来的には上昇する可能性がある。
- 初めの数年間は固定金利、その後は変動金利に移行する。
- 初期の返済が楽で期間終了後の見直しが重要になる。
35年ローンのメリットとデメリット
35年の住宅ローンには、さまざまなメリットとデメリットがあります。具体的な特徴を理解することは、私たちの家計計画を立てる上で重要です。
長期返済のメリット
長期返済には多くの利点があります。まず、月々の返済額が比較的低くなります。具体的には、金利1.0%の場合、月々の返済額は約85,500円です。この低い返済額は、他の生活費とのバランスを取りやすくします。また、長期にわたる返済プランでは、万が一収入が減少しても、支払いを継続することが容易です。さらに、長期間の固定金利を選択することで、金利上昇のリスクを回避できます。加えて、住宅ローン控除などの税制優遇も活用できるかもしれません。
月々の返済額の計算方法
月々の返済額を計算するのは、住宅ローンを理解する上で重要です。正確な計算には、借入金額、金利、返済期間といった基本的な情報が必要です。
必要な情報
住宅ローンの月々の返済額を求める際に必要な情報は以下の通りです。
- 借入金額: 住宅購入に充てる金額。例えば、3000万円。
- 金利: 借りたお金に対する利子の割合。1.0%、2.5%など。
- 返済期間: ローンの返済にかかる年数。通常、35年などが多い。
これらの情報を用意することが、正しい計算に締結する第一歩です。数値を明確にすることで、返済額を把握しやすくなります。
具体的な計算例
具体的な計算例を見てみましょう。借入金額3000万円、金利1.0%で返済期間35年のケースでは、月々の返済額は約85,500円です。この計算は以下の式を用いて行います。
- 返済額の計算式:
[
月々の返済額 = frac{借入金額 times r}{1 – (1 + r)^{-n}}
]
ここで、
- ( r ): 月利(年利を12で割ったもの)
- ( n ): 返済回数(返済期間×12)
住宅ローンを利用する際の注意点
住宅ローンを利用する際には、さまざまな要素を考慮する必要があります。私たちの家計に与える影響を最小限に抑えるためには、事前にしっかりと計画を立てることが重要です。
返済計画の重要性
返済計画は、住宅ローンの返済を管理する上で欠かせない要素です。しっかりした計画を立てることで、以下のポイントに注意が必要です。
- 収入とのバランスを考える:返済額が収入に対して高すぎると、生活費に影響が出る可能性がある。
- 返済シミュレーションの活用:返済額を事前にシミュレーションし、月々の負担を理解する。
- 金利変動に対する対策:金利が上昇した場合の影響を把握し、固定金利型の利用も選択肢に入れる。
このように、適切な返済計画を立てることで、無理のない返済が実現可能です。
その他の考慮すべき要素
住宅ローンを検討する際、返済計画以外にも考慮すべき点がいくつかあります。以下の要素も確認しておくと効果的です。
- 保証人や担保の必要性:多くの金融機関では、保証人や担保が必要な場合がある。
- 住宅ローン控除の活用:税制優遇を活用できるかどうか、事前に調べておくことが有益。
- 住宅の資産価値:住宅の購入後に資産価値がどのように変動するかを考える。
Conclusion
住宅ローンの返済計画は私たちの未来に大きな影響を与えます。3000万円を35年で返済する際の月々の額は金利によって変動し、しっかりとした計画が必要です。低金利の選択や返済プランの見直しは、家計の安定に寄与します。
また、住宅ローン控除などの税制優遇を活用することで、経済的な負担を軽減できる可能性もあります。私たちが計画的に進めることで、安心して住宅を持つことができるでしょう。正しい情報と計画で、理想の住まいを手に入れましょう。