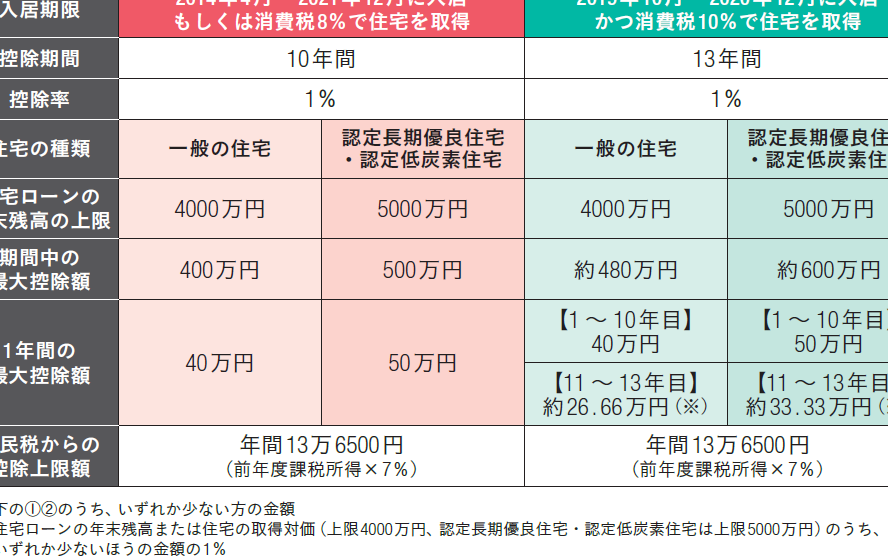
住宅を購入する際に、多くの人が気になるのが住宅ローン控除 どのくらい得かということです。私たちもこの制度を利用することで、実際にどれだけの金額を節約できるのかを知りたいと思いますよね。住宅ローン控除は、税金の負担を軽減し、家計を助ける重要な制度です。
住宅ローン控除の概要
住宅ローン控除とは、住宅を取得するための借入金に対して適用される税制優遇の一つです。この制度を利用すると、納税者が支払うべき所得税の一部が控除され、結果として家計が軽くなります。
住宅ローン控除とは
住宅ローン控除は、借入金の利息部分を所得税から控除できる制度です。この控除は、国内にある住宅の購入、建設、またはリフォームに対して適用されます。通常、控除期間は10年間とされていますが、控除額は借入額や年数により異なります。そのため、事前にしっかりとした計算が重要です。
控除の対象となる条件
控除を受けるにはいくつかの条件が設けられているため、注意が必要です。主な条件は以下の通りです。
住宅ローン控除の金額
住宅ローン控除の金額は、私たちの家計に直接影響を与える重要な要素です。具体的な控除額を知ることで、どれだけの節税が可能かを把握できます。
年間控除額の計算方法
年間の控除額は、住宅ローンの借入れに基づいて算出されます。具体的には、以下の要素で計算されます。
- 借入金の利息部分
- 控除率(通常1%)
- 所得税の税率
このため、借入金の残高に控除率を掛け、その結果を所得税額から引きます。控除額の上限、住宅ローンの残高、年による変動を考慮する必要があります。
期間中の最大控除額
控除期間は10年間で、最大控除額は以下のように設定されています。
| 年数 | 最大控除額(万円) |
|---|---|
| 1年目 | 300 |
| 2年目 | 300 |
| 3年目 | 300 |
| 4年目 | 300 |
| 5年目 | 300 |
| 6年目 | 300 |
| 7年目 | 300 |
| 8年目 | 200 |
| 9年目 | 200 |
| 10年目 | 200 |
住宅ローン控除のメリット
住宅ローン控除は、家計への大きなサポートとなる制度です。控除を受けることで、私たちの税金負担が軽減され、より快適な生活が実現可能です。
税金の負担軽減
住宅ローン控除は、私たちが支払う所得税の一部を控除します。控除額は借入金の利息部分に基づき、税負担を減少させます。たとえば、年ごとに控除される額は、借入金利や年利率によって変わります。この制度により、実際の税金支出が軽減され、家計が楽になります。また、年ごとの控除額は、借入金の残高や控除率に応じて変動律するため、計画的に利用することが重要です。
住宅ローン控除のデメリット
住宅ローン控除にはメリットがある一方で、いくつかのデメリットも存在します。これらを知っておくことで、より賢明な判断ができるようになります。
知っておくべき注意点
控除を受けるためには、細かい条件があります。例えば、住宅を自分で居住することや、金融機関からの借り入れであることが必要です。また、借入額が一定以上でないと控除の対象にはなりません。税率によっても、最終的な控除額は異なります。特に、所得税の税率が高い人ほど、控除効果を実感できる傾向がありますが、自分の状況に応じた計画が求められます。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。この控除を上手に活用することで税金負担を軽減し、より快適な生活を実現することができます。自分の状況に応じた計画を立てることで控除効果を最大限に引き出せます。
ただし条件や制限があるため注意が必要です。特に所得税の税率が高い方は控除の恩恵を受けやすいですが、自分に合った借入額や控除額をしっかり把握することが大切です。これから住宅購入を考えている方は、ぜひ住宅ローン控除を検討してみてください。