住宅ローン控除を利用する際、年末調整と確定申告のどちらが得なのか、悩む方も多いですよね。私たちもその選択に迷った経験があります。どちらの方法にもメリットがあるため、正しく理解することが重要です。
住宅ローン控除の基本
私たちは、住宅ローン控除の仕組みを理解することが重要だと考えます。住宅ローン控除は、住宅を購入するために借りたローンの利息に対して税金を軽減する制度です。ここでは、その基本的な内容について詳しく探ります。
住宅ローン控除とは
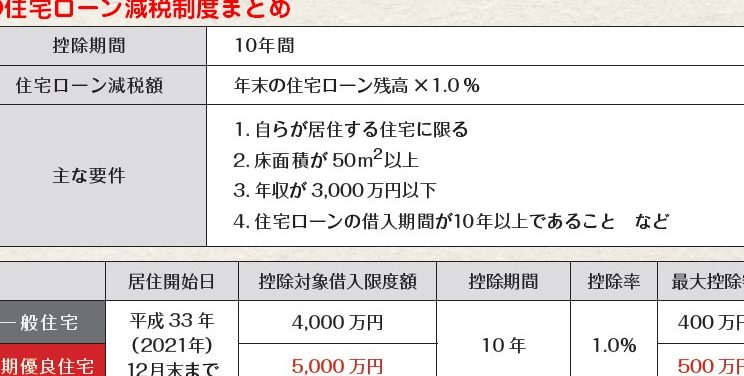
住宅ローン控除とは、居住用の住宅を取得するために借り入れたローンの利息に対する税額控除です。具体的には、年末に残高があるローン残高に対して一定の割合(通常は1%)を控除できます。この控除を受けることで、納めるべき所得税が軽減され、経済的負担が軽くなります。
対象者と条件
住宅ローン控除を受けるためには、いくつかの条件があります。以下に主要な対象者と必要な条件を示します。
- 居住用の住宅が必要: 住宅ローン控除は、居住用の住宅の購入または建設に限られます。
- 借入金の上限: 借り入れ額には上限があります。一般的に、上限は4,000万円です。
- 控除期間: 控除は最大で10年間適用されます。初年度の控除額は、住宅の取得価格やローン残高により変動します。
- 申告期限: 年末調整または確定申告に必要な手続きを必ず行う必要があります。
年末調整と確定申告の違い
年末調整と確定申告は、それぞれ異なる手続きですが、税金の還付や控除の観点から重要です。どちらが適しているかを理解することが大切です。以下に、各手続きの特徴をまとめました。
年末調整の特徴
年末調整は、主に給与所得者が対象です。会社が自動的に給与からの税金を調整し、年末に還付を行うため、手続きが簡単です。 必要な書類は、給与所得の源泉徴収票や住宅借入金等特別控除申告書が一般的です。年末調整は、その年の収入に基づきますので、税金の計算は比較的スムーズです。また、控除を受けた金額が複数年にわたって比較的大きいため、時間と手間を省けます。
確定申告の特徴
確定申告は、自営業者や年収が一定額を超える給与所得者に必要です。自分で必要な申告書を作成し、定められた期日までに提出する必要があり、手間がかかります。 必要な書類は、源泉徴収票や収支内訳書など、状況により異なります。確定申告では、給与以外の所得も申告可能であり、より多くの控除を受けられます。また、必要書類を揃えた上で適用された控除額に基づき還付が行われますので、金額が明確になります。
住宅ローン控除を受ける方法
住宅ローン控除を受けるためには、年末調整または確定申告の手続きを行う必要があります。どちらの方法も、それぞれに特徴があります。
年末調整での手続き
年末調整での手続きは、主に会社に勤める給与所得者を対象としています。手続きは簡単で、会社が税金を調整します。ここに必要な書類がいくつかあります。
- 源泉徴収票: 年間の給与や税額が記載されています。
- 住宅借入金等特別控除申告書: 控除を受けるために必要な情報を記入します。
年末調整の申請期限は、通常12月の給与支払い前です。この手続きを行えば、手軽に税金の還付を受けられる可能性があります。
確定申告での手続き
確定申告は、自営業者や特定の給与所得者が対象です。自分で申告書を作成し提出するので、手続きが複雑になります。必要な書類は以下です。
- 確定申告書: 自身で所得を計算して記入します。
- 収入証明書: 収入の証明が必要です。
- 住宅借入金等特別控除申告書: 年末調整と同様の書類が必要です。
どっちが得か比較
年末調整と確定申告、どちらが得かを比較する上で、それぞれのメリットとデメリットをしっかり理解することが重要です。私たちが検討するポイントは、手続きの簡便さや控除額、申告の対象者や条件などです。
年末調整のメリット・デメリット
年末調整には、以下のようなメリットとデメリットがあります。
メリット
- 手続きが簡単: 会社が自動的に行うため、書類作成の手間が省けます。
- 迅速な還付: 確定申告に比べると、還付金を早く受け取れる場合が多いです。
- 必要書類が少ない: 源泉徴収票と特別控除申告書さえあれば簡単に手続き可能です。
デメリット
- 対象者が限られる: 主に給与所得者に適用され、自営業者は利用できません。
- 控除上限が低い: 大きな控除額を得にくいのが現実です。
- 控除が自動化される分、選択肢が少ない: 場合によっては、より多くの控除を逃す可能性があります。
確定申告のメリット・デメリット
確定申告には、年末調整とは異なるいくつかのメリットとデメリットが存在します。
メリット
- 多様な控除が可能: 収入が複数ある場合、様々な控除を受けることができます。
- 自営業者も対象: 自営業者や副収入のある方にも適用されます。
- 自己責任で管理: 自己申告により、自分で納税額をコントロールできます。
デメリット
- 手続きが複雑: 書類作成や申告作業が多く、手間がかかります。
- 還付が遅れる: 年末調整に比べて、還付金が支払われるまで時間がかかることがあります。
- 必要な知識が求められる: 税制に関する理解が必須で、自己判断が必要です。
結論
住宅ローン控除を利用する際の年末調整と確定申告の選択は私たちにとって重要な決断です。それぞれの方法にはメリットとデメリットがあり、個々の状況に応じた最適な選択が求められます。手続きの簡便さや還付のスピードを重視するなら年末調整が適していますが、より多くの控除を受けたい場合は確定申告が有利かもしれません。
私たちは、どちらの選択肢が自分たちにとって最も得かをしっかりと考え、必要な手続きを正確に行うことで税金の負担を軽減できるでしょう。正しい情報をもとに賢い選択をしていきたいですね。