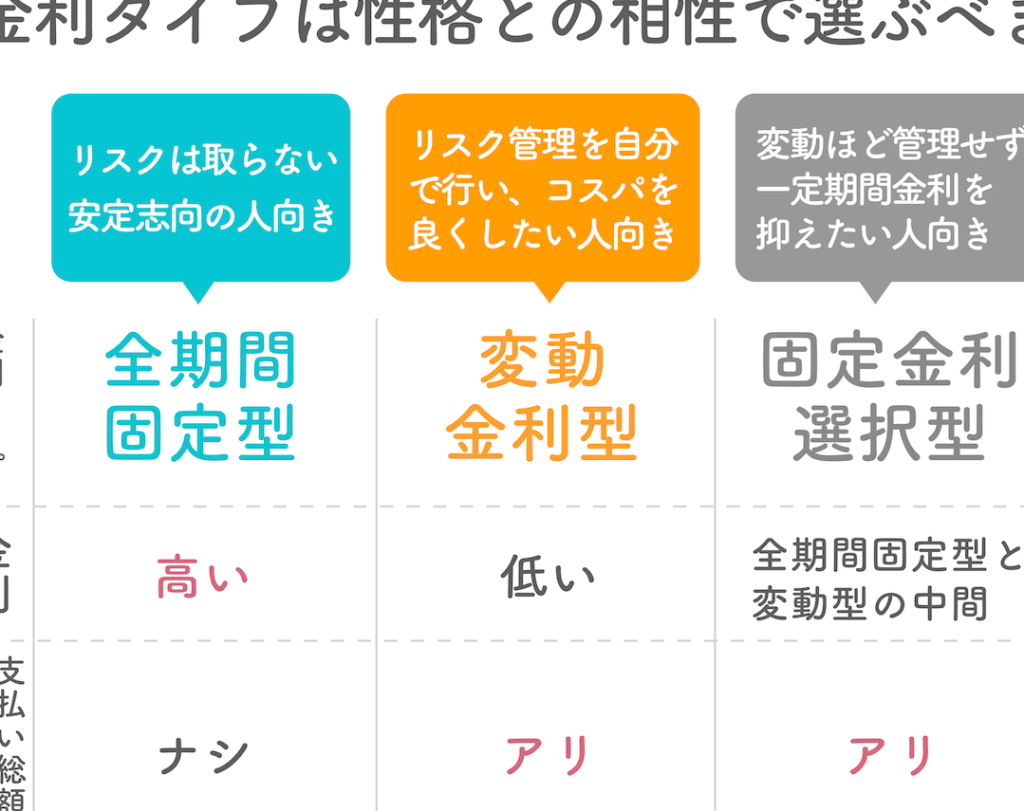
住宅ローンを考えるとき、金利の選択は非常に重要なポイントです。私たちは「固定金利」と「変動金利」どちらを選ぶべきか悩むことが多いですよね。どちらにもメリットとデメリットがあり、ライフプランや経済状況によって最適な選択が変わります。
住宅ローン金利の基本
住宅ローンを選ぶ際、金利の知識は欠かせない。金利の種類である「固定金利」と「変動金利」の理解が、その選択に大きく影響する。以下では、それぞれの金利について詳しく見ていく。
固定金利とは
固定金利は、借入れ期間中に金利が変わらないタイプだ。つまり、最初に設定した金利が返済期間全体にわたって維持される。これにより、月々の支払い額が非常に明確になる。
- 長期的な安定性: 変動金利と比べ、経済情勢による金利変動の影響を受けない。
- 計画的な返済: イレギュラーな支出が少なく、ライフプランに合った資金計画が立てやすい。
- 選択肢の豊富さ: 金利タイプにより、長期固定(10年、20年など)と短期固定(1年、3年など)が存在する。
固定金利の欠点としては、初期の金利が高めに設定される場合が多く、早期返済時の解約手数料が発生することがある。このため、自己資金やライフスタイルに合った判断が必要だ。
変動金利とは
変動金利は、金利が定期的に見直されるタイプだ。通常、年に1回や半年ごとに金利が更新される。経済状況や金利市場の動向によって変化するため、月々の支払い額も変動する。
- 初期金利の低さ: 固定金利に比べて、通常は低い金利からスタートできる。
- 短期的な減少: 短期間で金利が下がると、その恩恵を直ちに受けられる。
- 柔軟性: 返済期間内に早期返済を行った場合、金利負担が軽減される可能性がある。
固定金利のメリットとデメリット
メリット
- 安定した返済額: 金利が固定されているため、月々の返済額が変わらず、家計の管理が容易です。
- 長期的な計画が可能: 返済期間中の金利が一定なので、将来の予測がしやすくなります。
- 金利上昇のリスク回避: 経済状況が悪化して金利が上昇しても、影響を受けずに安心して返済できます。
デメリット
- 初期金利が高め: 固定金利は、変動金利に比べ初期金利が高く設定されることがあります。
- 早期返済時の手数料: 契約内容によっては、早期に返済した場合に手数料が発生することがあります。
- 市場金利の恩恵を受けられない: 金利が低下した場合でも、固定された金利のため、恩恵を享受することができません。
変動金利のメリットとデメリット
変動金利の選択は、住宅ローンにおける重要な判断です。私たちが理解すべきは、変動金利にはメリットとデメリットがある点です。
メリット
変動金利は初期金利が低く設定されることが多いため、短期間では返済額が少なくて済む。これにより、住宅購入の際の負担が軽減されます。また、金利の見直しが行われる際、金利が下がった場合はさらに返済額が減少する可能性があるため、経済状況に応じた柔軟な対応が可能です。加えて、長期的に金利が低迷すれば、総返済額が変動金利の方が固定金利よりも有利になることも。また、ライフスタイルや収入の変化に合わせた支払い計画を立てやすいのもメリットの一つです。
どちらを選ぶべきか
住宅ローン選びにおいて、固定金利と変動金利のどちらを選ぶかは慎重に考える必要があります。ライフスタイルや経済シナリオによって、最適な選択が異なります。
ライフスタイルに応じた選択
ライフスタイルや家庭の状況によって、ローンの選択が大きく変わることがあります。例えば、 stableな職業に就いていて長期間同じ住居に住む予定がある場合、固定金利が安定を提供するためお得です。一方で、転勤の可能性がある場合や、収入が変動する職業についている場合、柔軟性のある変動金利が適しているかもしれません。次の点を考慮することが重要です:
- 家族構成: 将来的に家族が増える場合、支払い計画を見直す必要がある。
- 収入の安定性: 高い収入が見込まれる場合、変動金利のメリットを享受しやすい。
- 住居の年数: 短期間で移動する可能性がある場合、低金利の変動金利が魅力的。
市場動向の影響
市場動向は、住宅ローン金利にも大きな影響を及ぼします。固定金利が上昇傾向にある場合、早めに固定金利を選ぶことでコストを抑えられます。しかし、変動金利は市場金利の動向によって変わるため、経済が好調な時期に選ぶと低金利の恩恵を得られることがあります。以下の情報も考慮するべきです:
- 経済指標: 失業率やインフレ率は金利に影響を与える。
- 中央銀行の政策: 金利の変更が予想されるとき、早めの決定が賢明。
- 市場のトレンド: 金利が過去にどのように動いていたかも参考になる。
まとめ
住宅ローンの金利選びは私たちの将来に大きな影響を与えます。固定金利と変動金利のそれぞれの特徴を理解し、自分たちのライフスタイルや経済状況に合った選択をすることが重要です。市場の動向や金利の変化を注視しながら、最適なタイミングで決断を下すことで、より良い住宅購入の実現が可能になります。私たちのニーズに最適な金利を見つけることが、安心した住まいづくりの第一歩です。