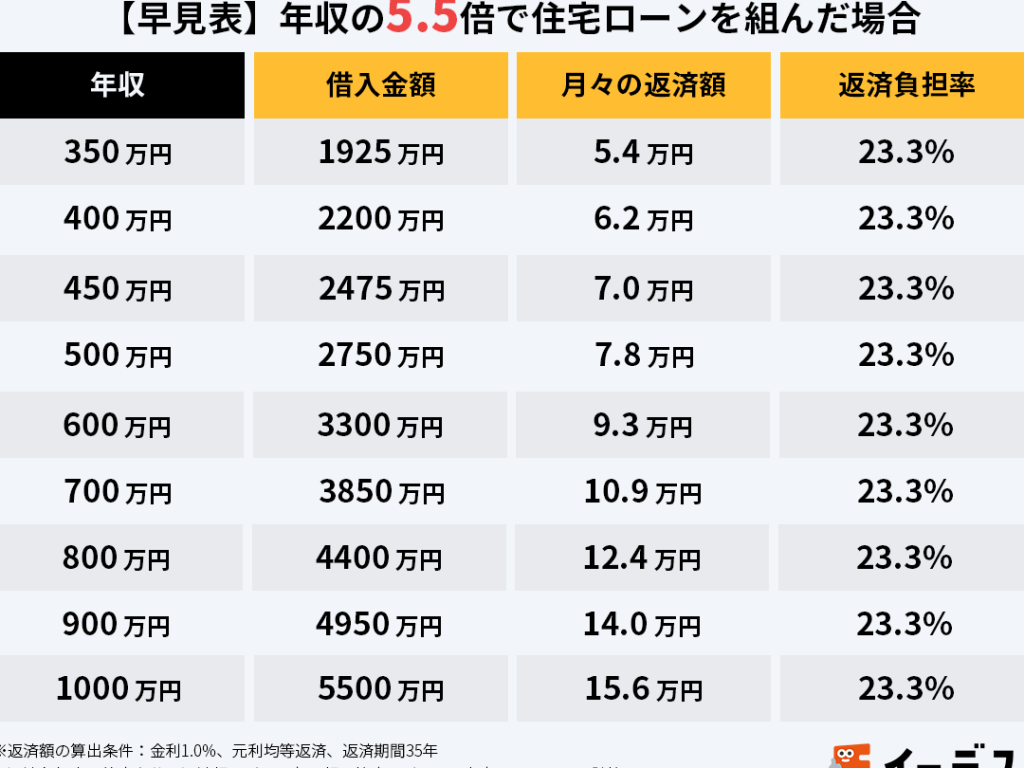
住宅を購入する際、多くの人が直面するのが「住宅ローンは収入の何割が適切なのか」という疑問です。この問いには、明確な答えがあるわけではありませんが、私たちが考えるべき重要なポイントがいくつかあります。収入に対する住宅ローンの割合を理解することで、賢い選択ができるようになります。
住宅ローンの基本知識
住宅ローンは、家を購入するために銀行や金融機関から借り入れる資金です。私たちが家を取得する際に、最も一般的な方法であり、返済は長期間にわたることが一般的です。しかし、このプロセスには多くの要素が関与しています。
住宅ローンとは
住宅ローンとは、住宅の購入資金を借り入れることを指します。通常、返済期間は10年から35年で、金利が固定または変動型で設定されます。多くの場合、借り入れ額は家の価値の80%から90%に達することもあります。
収入に対する負担
住宅ローンの負担は、月々の返済額が収入に与える影響を示します。一般的には、月々の返済額が手取り収入の25%から35%に収まることが推奨されます。これにより、生活費やその他の支出にも対応できる余裕が持てます。以下のポイントを考慮します。
収入の何割を住宅ローンに充てるべきか
住宅ローンの適切な割合を理解することは、賢い選択をするために欠かせない要素です。住宅ローンは収入に大きな影響を 与えるため、慎重な計画が求められます。
一般的な目安
一般的に、住宅ローンは家庭の手取り収入の25%から35%に収めることが推奨されます。この範囲内に収めることで、他の生活費や貯蓄に充てる余裕が生まれます。また、収入が変動する場合でも、過度な負担を避けられることが重要です。
生活費とローン返済のバランス
生活費とローン返済のバランスを考える際には、以下のポイントを押さえましょう。
- 固定費: 家賃や光熱費などの毎月支払う必要のある経費を見積もる。
- 変動費: 食費や交通費など、変動がある支出も考慮に入れる。
- 貯蓄: 将来のための貯蓄も大切なので、収入からこれを差し引くことを忘れない。
住宅ローンの審査基準
住宅ローンの審査基準は、資金を借りる際の重要な判断要素です。特に収入との関連性が深いため、きちんと理解することが大切です。
収入に基づく審査
住宅ローンの審査では、主に収入の安定性と金額が重視されます。一般的な基準として、月収の25%から35%を返済に充てることが推奨されています。これにより、返済計画が現実的で負担にならないようにできます。具体的な審査項目には以下が含まれます。
- 安定した収入: 定職に就いていることが望ましい。
- 勤続年数: 3年以上の勤務歴が評価されることが多い。
- 年収: 高い年収は審査を有利に進める要因となる。
- 収入の多様性: 複数の収入源があると評価が上がることがある。
このような要素を審査基準に含む金融機関も多く、収入の安定性が重要です。
その他の重要な要素
収入以外にも、住宅ローンの審査にはいくつかの要素が関与します。たとえば、借入額や自己資金の割合が審査に影響します。以下の点に注意が必要です。
- 借入額: 過度な借入は審査を厳しくする。
- 自己資金: 自己資金が多いほど、審査に有利。
- 信用情報: 過去の返済履歴が信用情報に影響を与える。
住宅ローンを選ぶ際のポイント
住宅ローンを選ぶ際には、いくつかの重要な要素を考慮する必要があります。それぞれのポイントを理解することで、より良い選択ができます。
金利の種類
金利は住宅ローンの返済に大きな影響を与えます。主に以下の二種類があります。
- 固定金利: 返済期間中、金利が変わらないタイプです。将来の金利上昇リスクを避けられ、安定した返済計画が立てられます。
- 変動金利: 市場状況に応じて金利が変動します。通常、初期金利が低く抑えられることが多いですが、金利上昇時には返済額が増加するリスクがあります。
それぞれのメリットとデメリットを理解し、自分に合った金利タイプを選ぶことが重要です。
返済期間の考慮
返済期間も重要な要素です。一般的に、住宅ローンの返済期間は10年から35年まであります。
- 短期返済: 返済期間が短いほど、総支払額は少なくなります。ただし、月々の返済額が高くなり、負担が大きくなることがあります。
- 長期返済: 月々の支払いが軽減されやすいですが、総支払額が増加します。利息の支払いが長引くため注意が必要です。
結論
住宅ローンの適切な割合を理解することは私たちの財政的な健全性を保つために欠かせません。収入の25%から35%に収めることで、生活費や将来の貯蓄に余裕を持たせることができます。これにより、急な収入の変動にも対応できる体制を整えることが可能になります。
また、金利や返済期間の選択肢を正しく理解することで、私たちにとって最適な住宅ローンを選ぶことができます。これらの要素をしっかりと考慮し、賢い選択をすることが、将来の安心につながるでしょう。