住宅ローンを検討する際、誰もが気になるのが「住宅ローン審査 何回まで」受けられるのかという点です。私たちもこの疑問に直面しましたが、正しい情報を知ることで、安心してローンを申し込むことができます。審査の回数に制限があるのか、またその影響はどのようなものか、しっかり理解しておくことが重要です。
住宅ローン審査の基本
住宅ローン審査は、ローンを借りる時の重要なプロセスです。私たちは、審査がどのように行われるのか、そしてその目的が何であるかを理解することが大切です。
住宅ローン審査とは
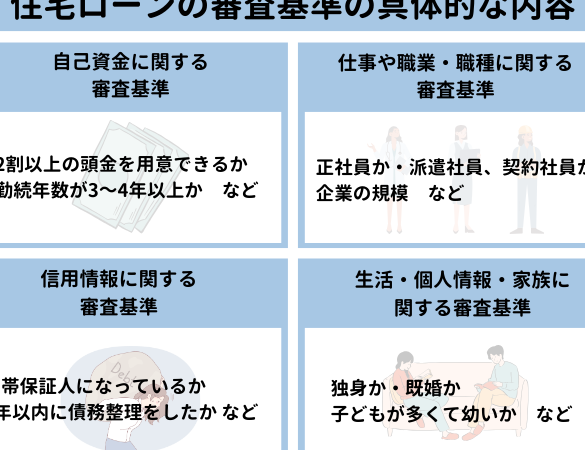
住宅ローン審査とは、借り手の返済能力を評価するための一連のプロセスです。具体的には、以下の項目を確認します。
- 収入: 借り手の月収や年収が審査の基準となります。
- 借入れ状況: 他の借入れがある場合、それも考慮されます。
- 信用情報: 借り手の過去の支払い履歴が調査されます。
このように、審査は私たちが返済能力を持っているかどうかを判断するために行われます。
審査の重要性
審査は、住宅ローンを適正に利用するために欠かせません。審査を通過することにより、私たちが適切な金額を借りられるか確認できます。また、審査の結果次第で、金利や返済額が変わることもあります。特に、以下の要素は私たちにとって重要です。
- 信用スコア: 高いスコアは、より良い条件のローンを受けられる可能性を高めます。
- 収入証明: 安定した収入があると、審査に有利です。
住宅ローン審査の回数
住宅ローン審査の回数は、私たちが住宅ローンを申し込む際に重要な要素です。審査を何度受けるかによって、金融機関の判断や条件が変わることがあります。
行われる審査の回数
審査は基本的に1回で完了するが、追加の情報が必要な場合、再審査が行われることがあります。次のようなケースが考えられます:
- 条件の変更: 収入の変動や資産の増加。
- 不備の修正: 提出書類に不備があるとき。
- 検討の結果: 金融機関が追加の審査を要求するとき。
一部の借り手は、複数の住宅ローンを同時に申し込む場合もありますが、この場合、各金融機関での審査が個別に行われます。
審査回数と影響
審査回数によって、金利や借入れ額に影響が出ることがあるため、注意が必要です。たとえば、以下の点が影響を与える:
- 信用スコア: 繰り返しの審査が信用スコアにマイナスの影響を与えること。
- 借入れの評価: 複数の審査が行われると、申請者の借りる能力が疑問視される可能性。
- タイミングの重要性: 短期間に多くの審査を受けると、金利が高くなることがある。
審査のプロセス
住宅ローンの審査プロセスは、申し込みから結果が出るまでの重要な流れです。このプロセスを理解することで、より安心して住宅ローンの申し込みができます。
申し込みから結果まで
申し込みを行った後、私たちは以下のステップを経て審査結果を受け取ります。
- 申し込み書類の提出
必要な書類を提出します。一般的には、収入証明書や身分証明書が求められます。
- 信用情報の確認
金融機関は、私たちの信用情報を確認します。これにより、過去の借入れ状況や返済履歴が評価されます。
- 所得・資産の調査
私たちの収入や資産状況が詳細に調査されます。このステップは、返済能力を判断するために重要です。
- 審査結果の通知
審査が完了すると、金融機関から結果が通知されます。合格の場合、融資条件や金利が提示されます。
審査プロセス全体は通常、数日から数週間かかります。迅速に結果を受け取りたい場合は、提出書類を事前に揃えておくと良いです。
知っておくべきポイント
審査を受ける際に押さえておくべきポイントがあります。
- 複数の金融機関に申し込む際の注意
複数の金融機関に申し込むと、それぞれで審査が行われます。この場合、各金融機関は申請履歴を確認します。
- 信用スコアへの影響
短期間に多数の審査を受けると、信用スコアが低下する可能性があります。したがって、申し込みのタイミングに注意が必要です。
- 条件に応じた再審査
条件の変更や不備が発生すると、再審査が必要となることがあります。この場合、審査が遅延する可能性があります。
審査の結果に対する対策
住宅ローン審査に通らなかった場合、迅速に対策を講じることが重要です。結果に基づいて適切な行動を取ることで、再申請の成功率を高められます。
否認された場合の対策
否認された際には、まずその理由を明確に把握しましょう。信用情報、収入、または負債状況に関する問題が考えられます。この情報をもとに、以下の対策を講じます。
- 信用スコアの確認: 自身の信用スコアを確認し、誤った情報が含まれていないか調査します。
- 負債状況の見直し: 現在の負債を確認し、必要に応じて返済計画を修正します。
- 収入の証明: 安定した収入を証明する資料を整えます。前年の所得税申告書や給与明細書が役立ちます。
- 専門家への相談: ファイナンシャルプランナーなどの専門家に相談し、具体的な改善策を受けます。
このように対策を講じることで、次回の審査につなげる準備が整います。
再申請のタイミング
再申請のタイミングは、審査結果を受けてから慎重に決定します。早期に再申請を行うことは避けるべきです。以下のポイントを考慮します。
- 問題の修正が完了してから: 否認された理由が解消された時点での再申請が理想です。
- 新たな情報の提出: 新しい信用情報や改良された経済的証明が整った時点で行動します。
- 金融機関の規定に注意: 一部の金融機関では、再申請に一定の間隔が必要な場合があります。かならず規定を確認することが重要です。
結論
住宅ローン審査の回数は私たちの申請に大きな影響を与えます。金融機関の条件や状況によって異なるため慎重に考える必要があります。複数の申し込みを行う場合は特に注意が必要で信用スコアへの影響を理解しておくことが重要です。
審査に通らなかった場合も焦らずに対策を講じることが大切です。理由を把握し必要な修正を行うことで再申請の成功率を高めることができます。私たちの住宅購入の夢を実現するために正しい情報を持ち続けることが成功の鍵となります。