住宅ローン金利が上がると、私たちの生活にどんな影響があるのでしょうか?金利の変動は、住宅購入を考える私たちにとって非常に重要な要素です。特に金利が上昇すると、月々の返済額が増え、家計に大きな負担をかける可能性があります。
住宅ローン金利の現状
現在の住宅ローン金利は、経済状況や政府の金融政策の影響を受けている。最近のデータによると、日本の住宅ローン金利は上昇傾向にあり、固定金利と変動金利の両方で上昇が見られる。例えば、2023年には固定金利が過去数年で最高の水準に達した。
金利の上昇は、以下の点で私たちの生活に影響を与える。
- 返済額の増加:金利が上がると、月々の返済額が増える。例えば、金利が1%上昇すると、借入額3000万円の場合、返済額が数千円増加する可能性がある。
- 借入の難易度:金利が上昇すると、金融機関が貸し出しに対して慎重になる。これにより、住宅ローンの申請が難しくなることがある。
- 住宅市場の冷え込み:高金利環境下では、住宅購入をためらう人が増える。これが不動産市場に影響を与え、価格の低下を招く場合もある。
住宅ローン金利が上がる理由
住宅ローン金利の上昇には、いくつかの重要な理由があります。私たちが気にかけるべきは、経済状況や政策の変化です。
経済状況の影響
経済状況は住宅ローン金利に直接影響を与える。具体的には、インフレや経済成長率が金利の変動に関わる。以下に、経済状況が金利に及ぼす主な影響を示す。
- 経済成長が強いと、投資が増え、金利が上昇しやすくなる。
- インフレが進むと、中央銀行が金利を引き上げることがある。
- 失業率の低下が景気回復を意味し、金利が上がる要因となる。
経済の変動に応じて、住宅ローン金利も変わるため、注意が必要です。
政策の変化
政策の変化も住宅ローン金利に影響を与える。政府の金融政策や規制の変更が、私たちの借入コストに直結する。以下に、政策による影響をリストアップする。
- 中央銀行の金利引き上げは、全体の金利環境を引き上げる。
- 減税政策や財政刺激策は経済活動を活発にし、金利上昇を促す。
- 規制緩和が進むと、貸出しが増え、金利に影響を及ぼすことがある。
住宅ローン金利が上がるとどうなるか
住宅ローン金利が上がると、私たちの生活にさまざまな影響が生じます。金利上昇は、家計や不動産市場に具体的な変化をもたらします。以下にその影響を詳しく説明します。
家計への影響
住宅ローン金利の上昇は、私たちの家計に直接的な負担を与える。返済額が増加するため、月々の支出が増えることが多い。例えば、金利が1%上がると、借入額3000万円の場合、毎月の返済額が数千円増える可能性がある。加えて、貯蓄や生活費に回せるお金が減少し、経済的な余裕がなくなる。さらに、金利が高いと借入が難しくなり、大きな額の借入を躊躇する人が増える。
住宅ローンの見直し方法
住宅ローンの見直しは、金利上昇時に私たちの家計を守る手段として重要です。このセクションでは、固定金利と変動金利の選択肢、借り換えの検討について詳しく見ていきます。
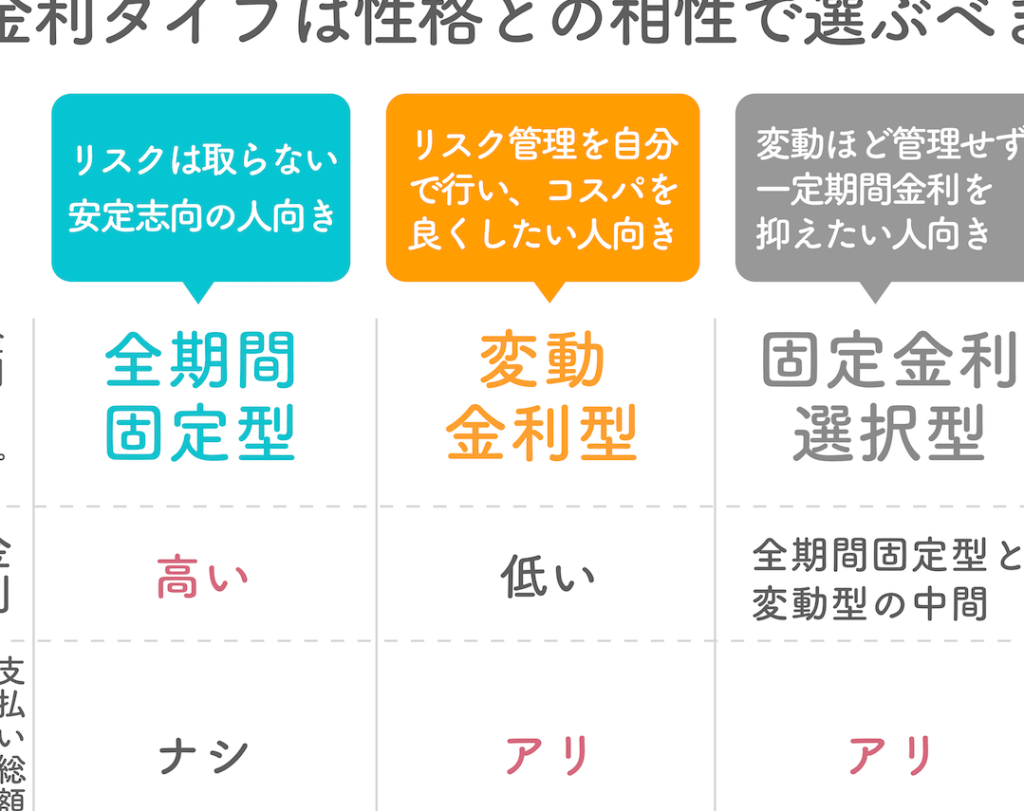
固定金利と変動金利の選択
私たちは、住宅ローンを選ぶ際に固定金利と変動金利のメリットとデメリットを理解することが必要です。
-
固定金利の特徴
- 安定した返済額:金利が一定のため、毎月の返済額が変わらない。
- 長期的な安心感:金利が上がるリスクから保護される。
-
変動金利の特徴
- 低い初期金利:通常、固定金利よりも低い初期金利設定が可能。
- 金利の変動によりリスク:市場金利が上昇すると返済額も増える可能性がある。
私たちのライフスタイルや経済状況に応じて、どちらが適しているか検討が必要です。金利が上昇する可能性が高い時期には、固定金利が有利に働くことが多いです。
借り換えの検討
金利上昇時には、借り換えを考える価値が高まります。
- 金利の見直し:現在の金利が市場の相場よりも高い場合、低金利への借り換えが有効。
- 手数料とメリットの比較:借り換えには手数料がかかりますが、長期的な利息の節約が見込めるか計算することが重要です。
借り換えを検討する際には、以下のポイントを考慮しましょう。
- 現在のローンの条件
- 新しいローンの金利
- 手数料や諸費用の総額
結論
住宅ローン金利の上昇は私たちの生活に直接的な影響を及ぼします。返済額の増加は家計に負担をかけるだけでなく、住宅購入をためらう要因にもなります。金利が高い環境では、借入が難しくなり、経済的な余裕が減少することが懸念されます。
このような状況を踏まえ、私たちは固定金利と変動金利の選択肢を慎重に検討し、必要に応じて借り換えを行うことが重要です。市場の動向を把握し、賢い選択をすることで、金利上昇の影響を最小限に抑えることができるでしょう。