住宅を購入する際、多くの人が気になるのが「住宅ローン控除」です。この制度を利用すれば、税金の軽減が期待できるため、賢く活用したいところです。しかし、住宅ローン控除は何年受けられるのか、その具体的な期間についてはあまり知られていないのが現状です。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際の税金軽減を目的とした制度です。この制度を利用することで、年末残高に基づく控除を受けることができます。では、具体的にこの控除がどのように機能するのでしょうか。
住宅ローン控除とは
住宅ローン控除とは、住宅購入時に受けられる所得税の控除制度です。この制度を適用するには、住宅ローンを利用して自宅を取得することが条件となります。初年度の控除額は、年末の住宅ローン残高に応じて計算され、控除期間は最大で10年間です。たとえば、住宅ローン残高が3,000万円の場合、控除額は最大で30万円の所得税が軽減されることがあります。
住宅ローン控除のメリット
住宅ローン控除の最大のメリットは、税金の軽減です。この控除を活用することで、以下のような利点があります。
- コスト削減: 購入時の税負担が軽減され、空いた資金を別の投資に回せます。
- 住宅購入の促進: 後の支払いが楽になるため、住宅購入のハードルが下がります。
- 長期的な経済的安定: 10年間の長期にわたり、毎年一定額の税金が軽減されます。
住宅ローン控除の期間
住宅ローン控除は、住宅を購入する際に受けられる重要な税制措置です。この控除は、最大で10年間适用されますが、これには特定の条件があります。
控除を受けることができる年数
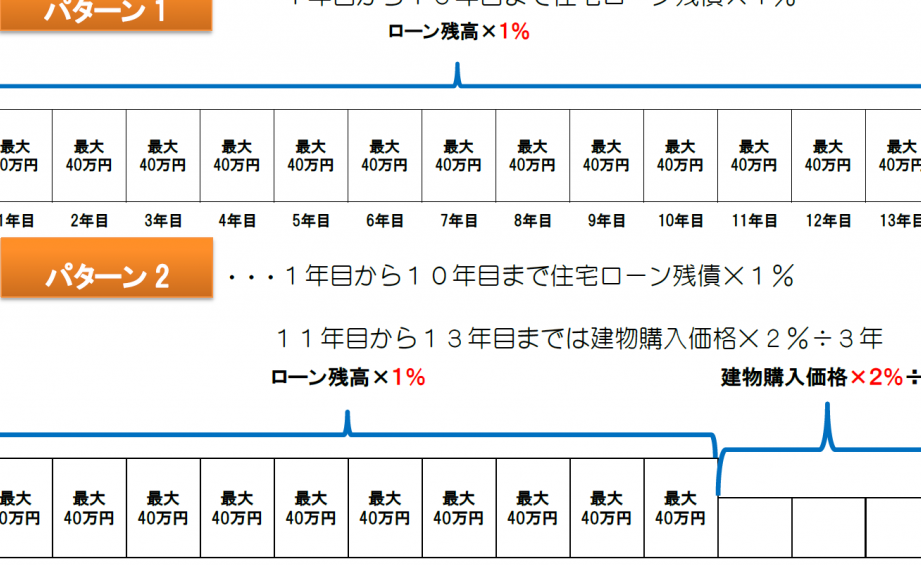
控除は、最長で10年間受けられます。具体的には、住宅ローンの初年度から計算が始まり、年末の住宅ローン残高に基づいて控除額が決まります。控除を受けられる期間は以下の通りです。
- 初年度: 住宅ローン残高の1%が控除額となる。
- 2年目から10年目: 残高に応じて段階的に控除を受けることができる。
このように、控除が適用される年数が限られているため、計画的な利用が求められます。
控除の延長に関する条件
控除の延長に関しては、いくつかの条件があります。これらの条件を満たすことで、控除期間が伸びることもあります。主な条件は次の通りです。
- 住宅の取得日: 住宅を取得した日によって適用される控除の年数が異なる。
- 住宅ローンの残高: 借入れ金額や残高が一定の条件を満たす場合、控除が延長される可能性がある。
- 居住状況: 取得した住宅に常に居住していることが求められる。
住宅ローン控除の申し込み方法
住宅ローン控除を利用する際、効果的な申し込み方法が重要です。正確な手続きが求められ、多くの書類が必要となります。
必要書類
必要な書類は、住宅ローン控除の申請を円滑に進めるために不可欠です。主な書類には以下のものが含まれます。
- 住宅借入金等特別控除申告書: 控除を受けるための申し込み用紙。
- 源泉徴収票: 申請年の所得状況を証明する書類。
- 借入金の残高証明書: 住宅ローンの残高を証明する書類。
- 売買契約書: 住宅購入を証明する契約内容の書類。
- 登記簿謄本: 不動産の所有権を証明する書類。
これらの書類は、しっかりと準備し、提出までの流れをスムーズにするために活用しましょう。
申請手続きの流れ
申請手続きは、いくつかのステップに分かれます。一般的な流れは以下の通りです。
- 必要書類の準備: 書類を確認し、不足がないかチェックする。
- 申請書の記入: 正確に必要事項を記入し、必要書類を添付する。
- 提出先の確認: 提出先が税務署であることを確認する。
- 提出: 所定の期間内に申請書と必要書類を提出する。
- 確認待ち: 提出後、承認待ちとなる。数週間程度かかる場合がある。
住宅ローン控除の注意点
住宅ローン控除を利用する際には、いくつかの注意点が存在します。特に控除適用の要件を理解し、誤解されがちなポイントを把握することで、よりスムーズな手続きが可能となります。
控除適用のための要件
控除を受けるためには、いくつかの要件を満たす必要があります。主な要件は以下の通りです。
- 住宅の取得:新築や中古住宅の購入、リフォームを対象とする。
- 居住要件:取得後、居住を開始すること。
- 住宅ローンの利用:一定の要件を満たす住宅ローンで資金を調達すること。
- 申告提出:税務署に必要書類を提出すること。
このように、住宅の購入から申告まで多くの条件を確認することが求められます。また、要件を満たさない場合、控除を受けられなくなります。
誤解されがちなポイント
住宅ローン控除に関する誤解も多く存在します。よくある誤解について、以下のポイントを押さえておきましょう。
- 控除期間:控除は最大で10年間適用され、延長されることもある。
- 所得税の減少:控除額は年末の住宅ローン残高に基づき計算され、必ずしも固定ではない。
- 申請のタイミング:初年度の申告を逃すと、以降の控除にも影響が出ることがある。
まとめ
住宅ローン控除は私たちの住宅購入において大きな助けとなる制度です。この制度を最大限に活用することで税金の軽減が期待できるため、計画的な利用が重要です。控除の適用期間は最大10年ですが、条件を満たすことで延長の可能性もあります。
手続きは複雑に思えるかもしれませんが必要書類をしっかり準備し正しい申請を行うことでスムーズに控除を受けられます。私たちがこの制度を理解し活用することで、住宅購入の負担を軽減し、より良い生活を実現することができるでしょう。