住宅を購入する際、多くの人が気になるのが住宅ローン毎月いくら払ってるか</strongということです。私たちもその一人で、最初はその金額に驚いたものです。月々の返済額は、生活費や将来の計画に大きな影響を与えます。そこで、私たちはこのトピックを深掘りしてみることにしました。
住宅ローンの基礎知識
住宅ローンは、私たちが家を購入する際に利用する金融商品です。このローンによって、住宅の購入資金を調達し、一定の期間にわたって返済していきます。住宅ローンには複数の要素があり、それを理解することが重要です。
住宅ローンとは何か
住宅ローンとは、住宅を購入するために金融機関から借りるお金のことです。このローンは、物件の価値や収入によって貸付金額が決まります。一般的に、住宅ローンには以下の特徴があります。
- 通常の返済期間は10年から35年
- 利子は固定金利や変動金利
- 返済額は借入額や金利によって変動
住宅ローンを利用する際は、自分に合った条件をよく考慮しなければなりません。
住宅ローンの種類
住宅ローンには、いくつかの種類があります。それぞれの特徴を理解することで、適切な選択が可能です。主な住宅ローンの種類は以下の通りです。
- 固定金利型ローン
金利が一定期間変わらないため、安定した返済が可能です。また、将来の金利上昇リスクを回避できます。
- 変動金利型ローン
金利が市場の動向に合わせて変動します。初期金利は低いことが多いですが、金利上昇時には返済が増える場合があります。
- フラット35
長期固定金利で安定した返済ができ、購入した住宅にかかる諸費用を含めて融資が可能です。
月々の支払いの仕組み
住宅ローンの月々の支払いは、一見複雑に思えるが、基本的な仕組みを理解すればスムーズに把握できる。主に、元利均等返済と元金均等返済の2つの方式がある。この2つの方式は、返済金額の計算方法が異なるため、我々の返済計画に大きな影響を与える。
元利均等返済と元金均等返済
元利均等返済では、毎月の支払い額が一定になる。具体的には、元金と利息を合わせた金額が毎月同じため、家計の管理がしやすい。対して、元金均等返済は、元金部分の返済額が毎月一定で、利息部分が減少するため、初めの数ヶ月の負担が大きくなるが、総返済額は少なくなる。以下はそれぞれの特徴である。
- 元利均等返済
利息も元金も合わせた月々一定の負担。
毎月の支出が予測しやすい。
- 元金均等返済
元金部分が毎月定額で、利息部分は減少。
初めの支払いは高いが、将来的な利息負担が軽くなる。
どちらの方法にもメリットとデメリットがあるため、我々のライフスタイルや将来の計画に合った選択をすることが重要である。
金利の影響
住宅ローンの金利は、月々の支払い額に直接影響する。一口に金利と言っても、固定金利と変動金利という2つのタイプが存在し、それぞれに特徴がある。固定金利は、契約時に設定した金利が返済期間中ずっと変わらない。一方、変動金利は、市場金利に応じて変動する。
- 固定金利
返済期間中、金利が変わらない。
安定した支払いが可能。
- 変動金利
市場金利によって変動。
初めは低いが、将来的に支払いが増えるリスクがある。
住宅ローンの計算方法
住宅ローンの返済額を正確に算出するためには、いくつかの要素を考慮する必要があります。具体的には、借入金額、返済期間、金利などが影響を与えます。このセクションでは、返済額を計算する方法と、シミュレーションツールの利用について詳しく説明します。
返済額の計算式
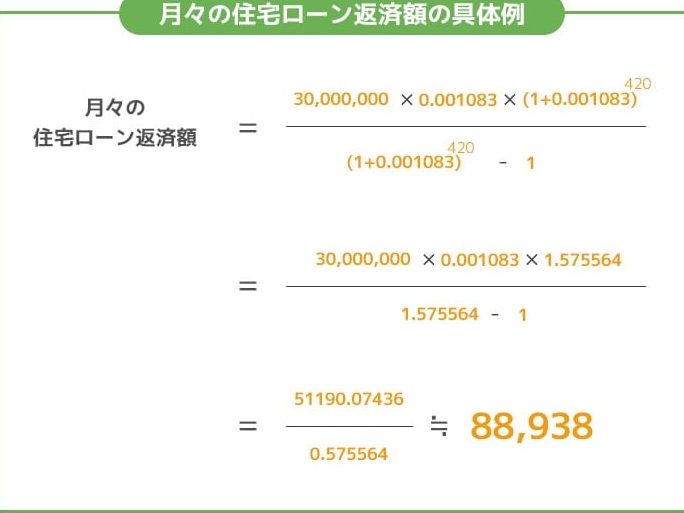
返済額は以下の式で計算可能です。
[
月々の返済額 = frac{借入金額 times 金利}{1 – (1 + 金利)^{-返済回数}}
]
ここでのポイントは以下の通りです。
- 借入金額:購入する不動産の価格から頭金を引いた額。
- 金利:年間金利を12で割った値(例:年利1%の場合、金利は0.01/12)。
- 返済回数:返済期間を月数で表したもの(例:30年の場合、返済回数は360)。
この式を使えば、毎月の返済額を正確に導き出せます。また、金利の変動や返済期間の調整が簡単にシミュレーションでき、自分にとって最適な条件を見つけやすくなります。
シミュレーションツールの活用
オンラインには多くの住宅ローンシミュレーションツールがあります。これらのツールを利用すると、簡単に返済額を確認できます。以下は利用する際のポイントです。
- 入力項目:借入金額、金利、返済期間を正確に入力。
- シミュレーション結果:毎月の返済額、総返済額、利息額を一目で確認可能。
- 比較機能:複数のシミュレーションを行い、条件を比較することでベストな選択ができる。
住宅ローンの負担を軽減する方法
住宅ローンの負担を軽減するための方法はいくつか存在します。主な戦略に焦点を当て、具体的な行動を考えましょう。
借り換えの検討
借り換えは、現在の金利が高い場合に特に有効です。借り換えによって、月々の支払い額を減少させることができます。具体的には、以下のポイントが重要です。
- 低金利の金融機関を探す: 新しいローンが現在の金利よりも低ければ、返済総額を減らせます。
- 返済期間の見直し: 借り換え時に返済期間を延ばすことで、月々の支払い額が減少します。ただし、総返済額は増える可能性があります。
- 手数料や契約内容の確認: 借り換えには手数料が発生する場合があるため、全体のコストを把握してから決定しましょう。
昇進や副収入の活用
- 昇進による収入増加: 本業での昇進があれば、返済能力の向上が期待できます。昇進に伴う金銭的余裕を利用して、繰り上げ返済を検討することも可能です。
- 副業の開始: 副収入を得ることで、毎月の返済額に充てる資金を増やせます。週末のアルバイトやスキルを活かしたフリーランス活動など、選択肢はいくつかあります。
- 家計の見直し: 無駄遣いを減らすことで、返済資金を捻出する工夫も重要です。固定費を見直して、より多くの資金をローンへ回しましょう。
住宅ローンの支払いの実例
住宅ローンの支払いを正確に理解するために、具体的な実例を見ていきます。実際の支払い額には多くの要素が関わっており、各地域や条件によって変動します。
月々の支払い例
以下は、借入金額や金利、返済期間に基づいた月々の支払い例です。
| 借入金額 | 金利 (%) | 返済期間 (年) | 月々の支払い額 |
|---|---|---|---|
| 2,000万円 | 1.0 | 35 | 57,200円 |
| 3,000万円 | 1.5 | 30 | 102,800円 |
| 4,000万円 | 2.0 | 25 | 174,500円 |
| 5,000万円 | 2.5 | 20 | 271,700円 |
この表から分かるように、借入金額や金利の上昇が月々の支払いに直接的な影響を及ぼします。また、返済期間が長いほど月々の負担が軽減されます。しかし長期的な支払い総額は増加します。このため、自分の財政状況と相談しながら最適なプランを選ぶことが重要です。
地域別の比較
地域によって住宅ローンの条件は異なります。例えば、都市部と地方では住宅価格や金利設定に差があります。以下に主要都市の比較を示します。
| 地域 | 平均借入金額 | 平均金利 (%) | 月々の支払い額 |
|---|---|---|---|
| 東京 | 4,500万円 | 1.5 | 139,000円 |
| 大阪 | 3,500万円 | 1.4 | 115,000円 |
| 福岡 | 3,000万円 | 1.3 | 92,000円 |
| 仙台 | 2,800万円 | 1.5 | 87,000円 |
Conclusion
住宅ローンの月々の支払いは私たちの生活に大きな影響を与えます。適切なローンの選択や返済計画を立てることで、負担を軽減し、将来の安心を得ることが可能です。金利や返済方式の理解を深めることが、私たち自身に合った選択をするための第一歩です。
また、借り換えや収入の見直しといった戦略を活用することで、より良い条件を見つけることができます。具体的な計算方法やシミュレーションツールを使うことで、私たちの住宅ローンの支払いをより明確に把握し、賢い選択を行いましょう。