住宅ローンを考えるとき、金利は避けて通れない重要な要素です。私たちが「住宅ローン 金利 なんj」と聞くと、どんな情報が飛び込んでくるのでしょうか?金利の動向は私たちの生活に大きな影響を与えます。特に、今の経済状況では、賢い選択が求められています。
住宅ローン 金利 なんjの概要
住宅ローンの金利は、借入れのコストを直接的に影響します。私たちが利用する金利タイプには、固定金利と変動金利があります。これらの金利がどのように変化するかを理解することが、ローンの選択にとって重要です。
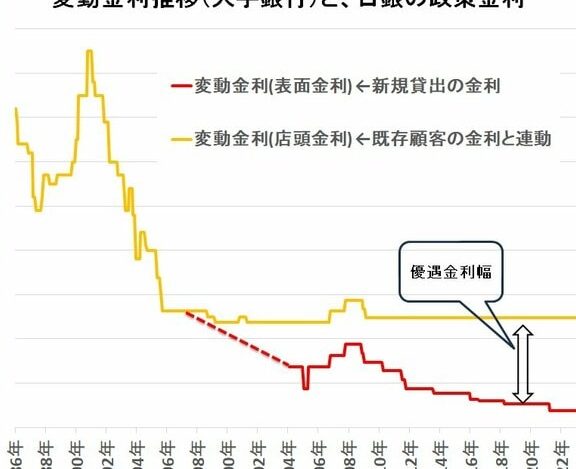
金利動向は、市場の状況や政策金利によって左右されます。たとえば、中央銀行が金利を引き下げると、住宅ローン金利も下がる傾向があります。一方で、景気が回復している場合、金利が上昇することがあります。実際、過去数年のデータを見ても、金融政策の影響を受けた金利変化は明らかです。
金利が高いと返済額も増加します。以下は、金利が変わった場合の影響を示す例です。
- 年利1%: 3000万円の借入れの場合、月々の返済額は約96,000円になります。
- 年利2%: 同じ借入れ金額では、月々の返済額が約108,000円に増えます。
- 年利3%: この金利では、月々の返済額は約120,000円に達します。
これらの数値からもわかるように、金利の選択が返済負担に直結します。そのため、私たちは金利をよく確認し、適切なプランを選択する必要があります。
最新の金利動向
現在の住宅ローン金利は、経済の状況や政策金利に大きく影響されます。特に最近の中央銀行の動きは、金利に変化をもたらす重要な要素です。私たちの選択が住宅購入のコストに直結するため、今の金利状況をしっかり把握することが大切です。
過去の金利との比較
過去数年の金利変動を振り返ることで、現在の金利がどのように位置付けられているか理解できます。
- 2020年の平均金利は約0.9%でした。
- 2021年には金利は1.1%に上昇しましたが、次第に0.8%まで低下しました。
- 2023年初頭には金利が再び1.2%に上昇しました。
このデータから、私たちは金利の変化に敏感であるべきです。特に、過去と現在を比較することで、適切な借入額や返済計画が見えてきます。
地域別の金利差
地域により金利には明確な差があります。金利の変動は、地域の経済状況や市場の競争によって異なります。
- 都市部では、金利は一般に1.1%から1.4%の範囲です。
- 郊外地域では、金利が1.0%から1.3%に設定されることが多いです。
住宅ローンの種類
住宅ローンには、いくつかのタイプが存在します。それぞれの特徴を理解することは、私たちのローン選択において非常に重要です。
固定金利型
固定金利型住宅ローンは、契約時に設定した金利がローン返済期間中ずっと変わらないタイプです。この安定性により、将来的な返済額が予測しやすくなります。具体的には、金利が1.5%の場合、返済計画がしっかりと立てられます。そのため、ライフプランや長期的な支出が計画しやすく、安心感をもたらします。ただし、金利が上昇すると、借り入れのコストが高くなる点も留意が必要です。
住宅ローンの利用メリット
住宅ローンには主に税制優遇や資産形成というメリットがあります。これらの点を理解することで、私たちの経済的な選択肢が広がります。
税制優遇
住宅ローンを利用すると、税制上の優遇を受けることができる。例えば、住宅ローン控除制度では、借入残高に応じて所得税や住民税が軽減される。この制度のポイントは以下の通りです。
- 年末残高が控除額の基準となる
- 所得税からの還付が受けられる
- 控除期間は最大10年間
この控除により、私たちの税負担が減少し、実質的な返済額が軽くなる。
資産形成
住宅ローンを利用することで、資産形成が期待できる。自分の家を持つことは、資産価値の向上につながることが多い。そして、以下の要素が私たちの将来的な資産形成に寄与する。
- 住宅の価値上昇が見込める
- 地代や家賃を払う代わりに、資産を保有する
- 退職後の安定した住まいを確保できる
住宅ローンのデメリット
住宅ローンにはいくつかのデメリットが存在し、特に注意すべき点が多いです。私たちはこれらのリスクや影響を理解し、適切な判断をするための情報を持つことが重要です。
金利上昇リスク
金利上昇リスクは非常に現実的な問題です。金利が上昇すると、月々の返済額も増加します。特に変動金利型の住宅ローン利用者にとって、このリスクは深刻です。例えば、年利が1%から2%に上昇した場合、返済額が大きく変動します。我々がシミュレーションを行うと、年利2%での月々の返済額は約108,000円に達します。このような増加は、家計に影響を与えるため、事前に対策を講じることが望ましいです。
結論
住宅ローンの金利は私たちの生活に深く関わっており、賢い選択が求められます。金利の動向を把握することで、適切な借入れや返済計画を立てることが可能になります。固定金利と変動金利の特性を理解し、リスクを考慮することが大切です。
また、住宅ローンには税制優遇や資産形成のメリットもあるため、私たちの経済的選択肢を広げる要素となります。金利の変化に敏感になり、将来を見据えた計画を立てることで、より安心して住宅ローンを利用できるでしょう。