住宅を購入する際、多くの人が気になるのが住宅ローン控除の年末調整と確定申告のどちらを選ぶべきか</strongということです。私たちもこの選択に悩むことがありました。どちらの方法が自分にとって最もメリットがあるのか、迷うのは当然です。
住宅ローン控除の基本
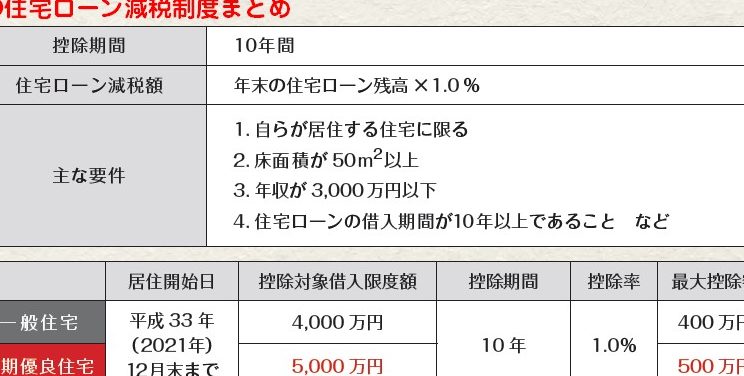
住宅ローン控除は、住宅を購入する際の借入金利を税金から控除できる仕組みです。この控除により、年間の所得税が軽減され、経済的な負担が軽くなる。控除の対象となるのは、自宅を購入した際に返済する住宅ローンであり、控除額は融資額や控除期間によって異なります。例えば、最大で400万円の借入額の場合、控除額は年ごとに異なる税率で計算されます。
控除を受けるためには、年末調整と確定申告のどちらかを選ぶ必要があります。年末調整を選ぶなら、会社が税額を自動で計算してくれるが、控除を受けるための書類を適切に提出する必要がある。確定申告の場合、手続きが自分自身で行うため、より多くの控除を受けられる可能性があります。ただし、手続きが複雑になることも考慮するべきです。
加えて、控除の効力を持つ期間は、新築住宅の場合最大13年間となります。一方、既存住宅の場合は通常10年です。これらの違いを踏まえ、私たちは自分たちに最も適した選択をするべき。控除が開始されるのは、ローンを借り入れた年の翌年からですので、計画的に考慮する必要があります。
具体的な控除額については、以下のような表で確認できます。
| 借入額 | 控除割合 | 最大控除額 |
|---|---|---|
| 1,000万円 | 1% | 10万円 |
| 2,000万円 | 1% | 20万円 |
| 4,000万円 | 0.5% | 20万円 |
年末調整のメリット
年末調整は、年間の所得税を簡単に調整できる制度です。この手続きにより、税金の負担が軽減される側面があります。具体的なメリットについて見ていきましょう。
年末調整の手続き
年末調整の手続きは、毎年12月末に行われます。勤務先の会社が代行し、税額を自動的に計算してくれます。そのため、私たちは手間を省けるのが大きな魅力です。また、必要書類を提出するだけで、控除額が適用されるため、簡単に税金還付を受けられます。手続きの流れは以下の通りです。
- 勤務先から年末調整用の書類を受け取る
- 控除対象を確認し、必要な書類を準備する
- 提出期限内に書類を会社に提出する
- 会社が税額を計算し、還付額を通知する
対象者と条件
年末調整を受けられるのは、原則として給与所得者です。また、住宅ローンを利用している方が住居を取得した場合、特定の条件を満たすことで住宅ローン控除を受けられます。具体的な条件は以下の通りです。
- 自宅を購入した際、住宅ローンを利用していること
- 家庭の人数や年収に応じた条件を満たしていること
- 使用する納税者が日本に居住していること
確定申告のメリット
確定申告には多くの利点があります。特に、税金の還付を最大限に受けられる可能性が高まります。正確な控除を申請できるため、 年末調整よりも有利に進められることが多いです。
確定申告の手続き
確定申告の手続きは、主に以下のステップで進められます。
- 必要書類の準備: 確定申告に必要な書類を揃えます。これには、源泉徴収票や住宅ローンの借入明細書が含まれます。
- 申告書の作成: 所得や控除を正確に記入します。正確さが重要です。
- 提出: 作成した申告書を所轄税務署に提出します。郵送またはe-Taxを利用可能です。
- 納税または還付: 確定申告の結果に基づき、納税しなければならない場合や還付される場合があります。
確定申告を通じて、住宅ローンに関する控除額を正確に申請できます。それにより、予定以上の還付金が期待できることもあります。
対象者と条件
確定申告を行うと、住宅ローン控除を受ける条件が必要です。具体的には以下の条件が該当します。
- 自宅購入と住宅ローンの利用: 自宅を購入し、実際に住宅ローンを利用していること。
- 申告者の所得: 所得に応じた基準を満たすことが求められます。
- 納税者の居住地: 確定申告を行うのは、日本に居住していることが前提です。
どちらを選ぶべきか
年末調整と確定申告の選択は、私たちにとって重要な決定になります。選択肢を正確に理解することがまず必要です。以下は、選択を行う際に考慮すべき主なポイントです。
- 年末調整は簡素な手続きです。 会社が税額を自動的に計算し、手間が省けます。書類の準備や提出が不要で、ストレスなく控除が受けられます。
- 確定申告は控除額の最大化が期待できます。 複数の控除を申請できるため、税金の還付が多くなる可能性があります。必要書類を準備する手間はありますが、税金の還付が計算よりも高くなることに期待が持てます。
- 年間の所得税の額も影響します。 年収が高い場合、確定申告による還付が大きくなります。特に、住宅ローンを多額に利用している場合、控除恩恵が増します。
- 家族構成や状況の変化も考慮しましょう。 たとえば、出産や転職などで家庭の状況が変わると、どちらの方法が最も有利になるかが異なります。これらの状況を適切に把握しておくことが重要です。
結論
住宅ローン控除の年末調整と確定申告はそれぞれ異なるメリットがあります。私たちがどちらを選ぶべきかは、個々の状況に大きく依存します。年末調整は手間が少なく、安心して利用できる一方で、確定申告では控除額を最大化できる可能性があります。
私たちの収入や家族構成が変化することで、どちらがより有利かも変わります。しっかりと自分たちの状況を把握し、最適な選択をすることが重要です。最終的には、自分たちに合った方法を選び、税金の負担を軽減していきましょう。