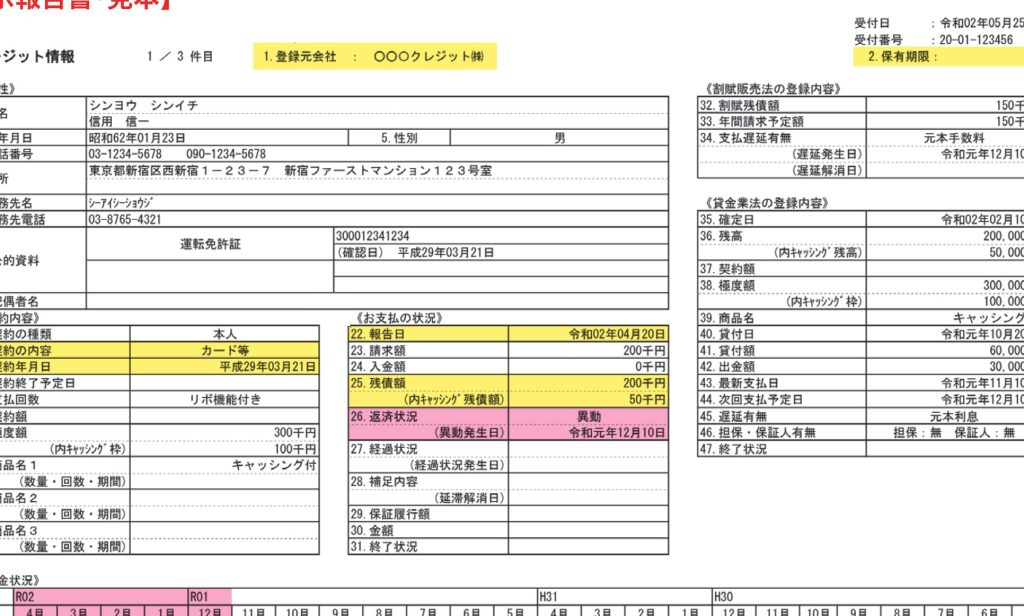
クレジットカードの支払いを延滞してしまったこと、私たちの生活にどんな影響を与えるのでしょうか?延滞が信用情報にどのように記録され、いつまで残るのかは、多くの人が気になるポイントです。また、延滞後の回復や住宅ローンの審査にどのように影響するのかも重要な問題です。
クレジットカードの支払い延滞と信用情報
クレジットカードの支払い延滞は信用情報に大きな影響を与えます。延滞がどのように記録されるか理解することが重要です。
信用情報とは何か
信用情報は、私たちの信用履歴や金融行動を示すデータです。具体的には、以下の情報が含まれます。
- クレジットカードの利用履歴
- 借入残高
- 支払い履歴
- 延滞の有無
- 申請したローンの情報
これらの情報は、信用情報機関によって管理され、金融機関が私たちの信用状況を評価する際に利用します。
信用情報が延滞によって影響を受ける理由
延滞が信用情報に影響を与える理由はいくつかあります。まず、延滞は信用リスクを示すため、金融機関はこの情報を重視します。延滞が記録されると、信用スコアが低下します。具体的な影響は以下のようになります。
- 信用スコアの低下
- 新たなクレジット申請時の審査が厳しくなる
- 利用可能な金利が上昇する
延滞情報が残る期間
クレジットカードの支払いを延滞すると、信用情報に記録される延滞情報の期間は重要なポイントです。一般的には、延滞情報は信用情報機関に約5年間保持されます。この期間中、私たちの信用スコアに影響を与え、金融機関からの審査にも影響が及ぶ可能性があります。
一般的な期間
次のポイントに基づき、延滞情報の保持期間を理解しましょう。
- 最長5年間: 基本的に、延滞が発生した時点から5年後まで記録されます。
- 60日以上の延滞: 60日を超える延滞は、特に悪影響が大きく、金融機関はこの情報を重視します。
- 記録の更新: 延滞状況は毎月更新され、延滞が続く限りその内容も刷新されます。
このように、延滞情報が残る期間は一般に適用されるルールです。ただし、私たちの行動によってその影響を減少させることも可能です。
特殊なケース
クレジットカードの延滞情報には、特別な状況も存在します。以下の例を考慮しましょう。
- 一時的な経済困難: 経済的理由で一時的に延滞した場合でも、情報が消えるまでの期間は変わりませんが、再度の延滞を避けることで情報の影響を軽減できます。
- 再契約または和解状況: 延滞後、返済計画に基づいて再契約を行うと、問題の認識が改善される可能性があります。
- 異なる信用情報機関: 記録の取り扱いが異なるため、特定の信用情報機関により、保持する期間が変動する場合も考慮します。
延滞情報の消去と回復
延滞情報は信用情報に約5年間保持されます。この期間中、私たちの信用スコアに影響を与え、金融機関からの審査も厳しくなるため、重要な点です。延滞が解消されたり、一定期間経過したりすると、信用情報から消去されることがあります。しかし、具体的な消去のタイミングや方法について知っておくことが重要です。
どうやって延滞情報が消えるのか
延滞情報が消える過程は、以下のように進行します。
- 期限の経過: 延滞が発生してから5年が経過すると、自動的に信用情報から消去されます。
- 支払い完了: 延滞額が完済されることで、情報が更新され、延滞状況が改善されたとみなされます。
- 金融機関の処理: 一部の金融機関や信用情報機関は、独自のルールに基づいて既存の情報を確認し、更新することがあります。
消去のプロセスには個別の対応が必要な場合もあります。したがって、延滞を解消した後も定期的に信用情報を確認することが推奨されます。
信用回復のためのステップ
信用回復には、以下のステップを踏むことが重要です。
- 未払いの清算: まずは延滞している金額を全て清算します。
- 支払い履歴の確認: 自分の信用情報を定期的に確認し、誤情報がないかチェックします。
- 新しい信用契約の利用: 延滞解消後、新たな信用契約を結ぶことで、ポジティブな履歴を増やします。
- 債務管理の改善: 今後の支払い計画を立て、債務を計画的に管理します。
住宅ローンの審査への影響
クレジットカードの支払いを延滞すると、住宅ローンの審査に大きな影響を与える。クレジットカードの延滞情報は信用情報に記載され、金融機関はこれを重視して審査を行う。特に住宅ローンは大きな金額が絡むため、より厳密な審査が行われる傾向がある。
審査基準とは
住宅ローンの審査基準には、以下の要素が含まれる。
金融機関はこれらの基準を総合的に判断し、融資を承認するかを決定する。
延滞がある場合の審査通過の可能性
延滞がある場合、審査通過の可能性は低下することが多い。特に60日以上の延滞は、信用情報に対する影響が顕著であり、信用スコアを著しく下げる。たとえ延滞が解消されても、過去の履歴は一定期間残るため、審査において不利になる。
まとめ
クレジットカードの支払い延滞は私たちの信用情報に深刻な影響を及ぼします。延滞情報は約5年間保持されその間は信用スコアや審査に影響を与えます。特に60日以上の延滞は金融機関にとって重要な指標であり、住宅ローンの審査通過が難しくなることもあります。
延滞が解消された後も信用回復には時間がかかるため未払いの清算や支払い履歴の確認が欠かせません。定期的に信用情報をチェックし、健全な金融行動を心がけることが大切です。私たちが信頼を築くためには、早期の対策が不可欠です。