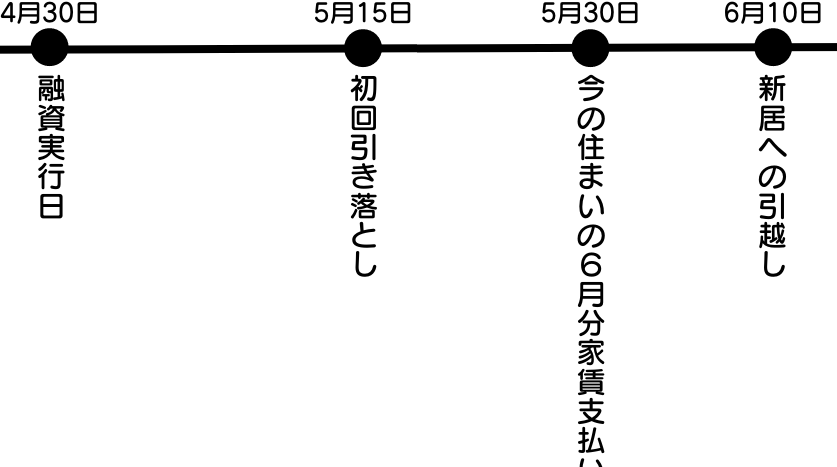
住宅ローンを考えるとき、**引き落としがいつ始まるのかは重要なポイント**ですよね。多くの人が住宅を購入する際に、このタイミングを見逃しがちですが、実は計画的な返済を行うためには欠かせない情報です。私たちもその疑問を抱えながら、住宅購入を進めました。
住宅ローンの基礎知識
住宅ローンは、住宅を購入するために借り入れる融資の一種です。私たちは、住宅ローンの基礎を理解することで、より適切な選択ができるようになります。
住宅ローンとは
住宅ローンは、購入した住宅を担保にして借りる融資であり、借りた金額を分割して返済します。通常、借り入れ期間は10年から35年が一般的です。そして、月々の返済額は借入額や金利によって変わります。金利タイプには固定金利と変動金利があり、選択次第で返済負担が異なります。
住宅ローンの種類
住宅ローンの種類は多岐にわたります。以下は代表的なものです。
引き落としのタイミング
引き落としのタイミングは、住宅ローンの返済計画において重要な要素です。正確な引き落とし開始日を知ることで、計画的な資金管理が可能となります。
住宅ローン開始時の引き落とし
住宅ローンの引き落としは、契約時に決定されることが一般的です。通常、ロンドンの引き落としは次のタイミングで行われます。
- 契約締結から1ヶ月以内: 多くの金融機関では、契約を締結した月の翌月から引き落としが始まります。
- 毎月の特定日: 毎月の指定日(例えば、月末や特定の日)に引き落としが実施されます。
契約内容によっては、初回の支払いが遅れるケースもありますので、契約書の確認が必要です。
引き落とし開始日の決定要因
引き落とし開始日は、いくつかの要因によって決まります。主な要因は次の通りです。
- 金融機関のポリシー: 各金融機関のルールや慣行により、引き落とし開始日が異なることがあります。
- 契約の種類: 住宅ローンの種類(例えば、固定金利や変動金利)によっても異なる場合があります。
- ローンの審査状況: 審査が長引いた場合、引き落とし開始日が遅れることがあります。
住宅ローンの引き落としスケジュール
住宅ローンの引き落としスケジュールは、資金管理において非常に重要な要素です。正確な引き落とし開始日を知ることで、計画的な返済が可能になります。
月間引き落としの流れ
月間引き落としは、通常契約時に設定され、契約を締結した月の翌月から始まります。引き落としは月末や月初など特定の日に行われることが一般的です。この流れを考慮すると、次の項目に注意が必要です。
- 契約書の確認: 初回の支払いの日程や引き落としの特定日を必ず確認します。
- 金融機関のポリシー: 金融機関によっては、他の条件により引き落とし開始日が異なる場合があります。
- 変動金利の影響: 金利が変動する場合、返済額も予告無しに変更される可能性があります。
引き落としが始まると、毎月の返済を忘れずに行う必要があります。
一括返済の影響
一括返済を選択する場合、通常と異なる引き落としスケジュールが適用されます。一括返済を行うことで、利息の負担が軽減されますが、次のような影響が考えられます。
- 返済額の調整: 一括返済後、残高が大幅に減少するため、月々の返済額を見直すことが可能です。
- 引き落とし停止の手続き: 一括返済後、通常の引き落としが不要になる場合は、金融機関に連絡し手続きを行います。
- 信用情報への影響: 一括返済の履歴が信用情報に良い影響を与えることが多いです。
注意点とアドバイス
住宅ローンの引き落としに関する注意点を知ることは、資金計画において非常に重要です。我々は、引き落としに関する情報を整理し、必要なアドバイスを提供します。
延滞時の対応
引き落としができない場合、迅速な対応が求められます。まず、延滞が発生すると、遅延損害金が発生する可能性があるため、早めに金融機関に連絡を取りましょう。具体的には、以下の対応策があります。
また、延滞時にサポートを提供する機関もあるため、必要に応じて相談を検討します。
引き落としの変更手続き
契約内容の変更に伴い、引き落とし日や金額を変更したい場合、手続きが必要です。まず、金融機関の指定した手続きに従うことが不可欠です。変更手続きの流れは以下の通りです。
Conclusion
住宅ローンの引き落とし開始日は私たちの資金計画において非常に重要です。契約時に決まるこのタイミングを把握することで、無理のない返済が可能になります。特に初回の支払いが遅れることもあるため、契約書の確認は欠かせません。
また、引き落としができなかった場合の迅速な対応も大切です。延滞が発生した際は金融機関に連絡し、適切な対策を講じることが求められます。これらを理解し実践することで、安心して住宅ローンを利用できるようになるでしょう。