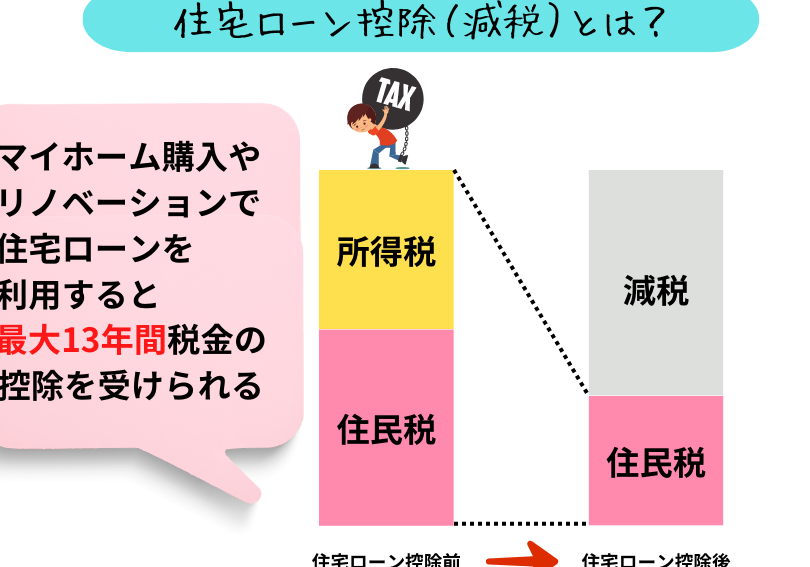
私たちが夢見るマイホーム。購入する際に大きな助けとなるのが住宅ローン減税です。しかし、この制度について詳しく知っている人は少ないかもしれません。どのように活用できるのか、具体的なメリットや手続きについて理解しているでしょうか?
住宅ローン減税とは
住宅ローン減税は、住宅を購入した際に適用される税制優遇措置です。この制度を利用すると、一定の条件を満たすことで所得税が軽減されます。具体的な内容について見ていきましょう。
住宅ローン減税の概要
住宅ローン減税は、毎年支払った住宅ローンの利息に対して所得税を控除できる制度です。控除額は借入金額や年数によって異なります。例えば、2022年度の場合、最大で400万円までの借入れが対象となり、その期間は10年間です。このため、多くの人が大きな節税効果を得られます。
| 年度 | 最大控除額 | 対象借入限度額 | 控除期間 |
|---|---|---|---|
| 2022 | 40万円 | 4,000万円 | 10年 |
| 2023 | 30万円 | 3,000万円 | 10年 |
住宅ローン減税の対象者
この制度に該当するためには、いくつかの要件があります。まず、自ら居住するために新築または中古物件を購入し、その物件に対して住宅ローンを組む必要があります。また、所得制限も設けられており、合計所得金額が一定以上であると控除が受けられません。加えて、新築の場合には建物面積や耐震基準なども考慮されます。
- 自分名義での購入
- 居住用不動産
- 所得制限あり
- 借入先金融機関から証明書発行
住宅ローン減税のメリット
住宅ローン減税は、私たちがマイホームを購入する際に大きな助けとなる制度です。この制度によって得られる具体的なメリットを見ていきましょう。
税金の軽減
住宅ローン減税により、毎年支払った住宅ローンの利息分を控除できます。これによって所得税が軽減され、家計に余裕が生まれます。例えば、借入額が4,000万円であれば、最大で40万円の控除が可能です。また、この控除は最長10年間適用されるため、長期的な節約につながります。さらに、多くの場合、他の税制優遇措置とも併用でき、自身にとって最も有利な条件を選べます。
住宅ローン減税の申請方法
住宅ローン減税を受けるためには、いくつかの手続きが必要です。具体的な流れと必要書類について見ていきましょう。
申請に必要な書類
住宅ローン減税の申請に際しては、以下の書類が必要です:
- 借入金の返済証明書:金融機関から発行された最新の返済状況が分かるもの。
- 住民票:居住地を証明するため、取得したもの。
- 確定申告書:前年分の所得や控除額を確認できる資料。
- 不動産登記簿謄本:物件の所有者情報を確認するため、最新の日付で取得したもの。
これらの書類は正確であることが求められますので、事前にしっかり確認しておくことが大切です。
申請の手続き
住宅ローン減税を申し込む手続きは次の通り進めます。まず第一に、所定の申請書を用意します。その後、上記で述べた必要な書類と一緒に提出します。また、電子申告も可能なので、自宅から簡単に手続きを進めることもできます。
住宅ローン減税の注意点
住宅ローン減税を利用する際には、いくつかの重要なポイントに注意すべきです。具体的な条件や期限を把握することで、適切に制度を活用できます。
取得要件の確認
取得要件は、住宅ローン減税を受けるために必要な条件です。以下の要件を満たしているか確認しましょう。
- 自ら居住するために新築または中古物件を購入
- 所得制限があり、前年の課税所得が3,000万円以下
- 借入金額が4,000万円以内であること
- 返済期間が10年以上であること
これらの条件を満たさない場合、減税の対象外となりますので注意が必要です。
期限についての理解
申請には期限があります。特に初年度は確定申告期間内に行う必要があります。具体的には、
- 確定申告期間:毎年2月16日から3月15日まで
- 控除適用開始年:住宅取得年から始まる
遅れないよう、事前に書類準備や手続きを進めておくと安心です。また、適用期間は最長10年間なので、この間も継続して条件を満たすことが求められます。
まとめ
住宅ローン減税はマイホーム購入を支援する大切な制度です。この制度を活用することで家計の負担が軽減されるため多くの方にとってメリットがあります。手続きさえしっかり行えば、長期間にわたって税金が軽減される可能性も高いです。
また、他の税制優遇措置とも組み合わせて利用できるため、自分に最適な条件を見つけやすくなります。要件や申請期限を確認しながら賢くこの制度を利用していきましょう。我々も、今後より多くの情報を提供し、皆さんのお役に立てるよう努めていきます。