住宅ローンを利用する際、誰もが気になるのが**控除の仕組み**です。私たちが家を購入する際に、税金の負担を軽減できる方法があるとしたら、ぜひ知っておきたいですよね。特に、どこから控除が受けられるのかを理解することは、賢い選択をするために欠かせません。
住宅ローン 控除の基本
住宅ローン控除に関する知識は、有益な税制優遇を受ける上で重要である。私たちがどのようにして控除を受けることができるのか理解することで、より良い選択が可能になる。
住宅ローン控除とは
住宅ローン控除とは、住宅を購入する際に支払ったローンの利子に対して税金が軽減される制度です。この制度は、住宅取得を促進するために設けられています。控除額は、支払った利子の一部に基づいており、年ごとに一定の上限があります。特に、初めて住宅を購入する方にとって、この控除は大きな助けとなります。
対象となる住宅ローン
対象となる住宅ローンは、主に金融機関からの住宅用の借入金を指します。具体的には以下のようなローンがあります:
- 一般の住宅ローン
- フラット35や地域型住宅グリーン化事業に基づくローン
- 一部の事務所などの混在物件に対するローン
控除を受けるための条件
収入要件
- 年収の上限: 個人の年収が3,000万円を超える場合、控除が制限されます。そのため、年収がこの範囲に収まることが重要です。
- 所得税の支払い: 所得税を支払っていることが条件です。控除は所得税を軽減するためのものなので、支払いがないと適用されません。
物件要件
- 居住用の住宅: 購入する物件は、居住用でなければなりません。投資用や賃貸用物件は対象外になります。
- 新築または購入した住宅: 新築または購入時に登記された住宅が控除の対象です。また、耐震基準に適合した住宅も含まれます。
- 床面積の基準: 物件の床面積が50平米以上である必要があります。これは居住空間としての基準に基づいています。
住宅ローン控除の計算方法
住宅ローン控除の計算は、控除額や控除期間を正確に理解することが重要である。正しい理解が、節税に貢献する。以下に具体的な算出方法を説明する。
控除額の算出
控除額は、支払ったローンの利子に基づいて決まる。具体的には、以下の点を考慮する。
- 控除対象期間: 最初の10年間の利息が対象。
- 控除率: 現在の控除率は最大で1%。
- 控除可能限度: 年間の控除上限が200万円である場合がある。
例えば、年間の利息が100万円の場合、100万円×1%=1万円が控除される。控除額は毎年の利息額に依存するため、計算の際には注意が必要だ。
控除期間の仕組み
控除期間は、原則として10年間である。ただし、新築住宅や中古住宅の購入条件により、控除期間が異なることがある。
- 新築住宅: 原則10年間の控除が適用される。
- 中古住宅: 中古住宅の場合、耐震基準を満たす必要があり、条件によって控除期間が最大で13年になることもある。
申請手続きの流れ
住宅ローン控除を受けるための申請手続きは、いくつかのステップがあります。スムーズに進めるために、必要な書類や申請のタイミングを把握しておくことが重要です。
必要書類
控除申請には以下の書類が必要です。
これらの書類を一式揃えておくと、申請が円滑に進みます。
申請のタイミング
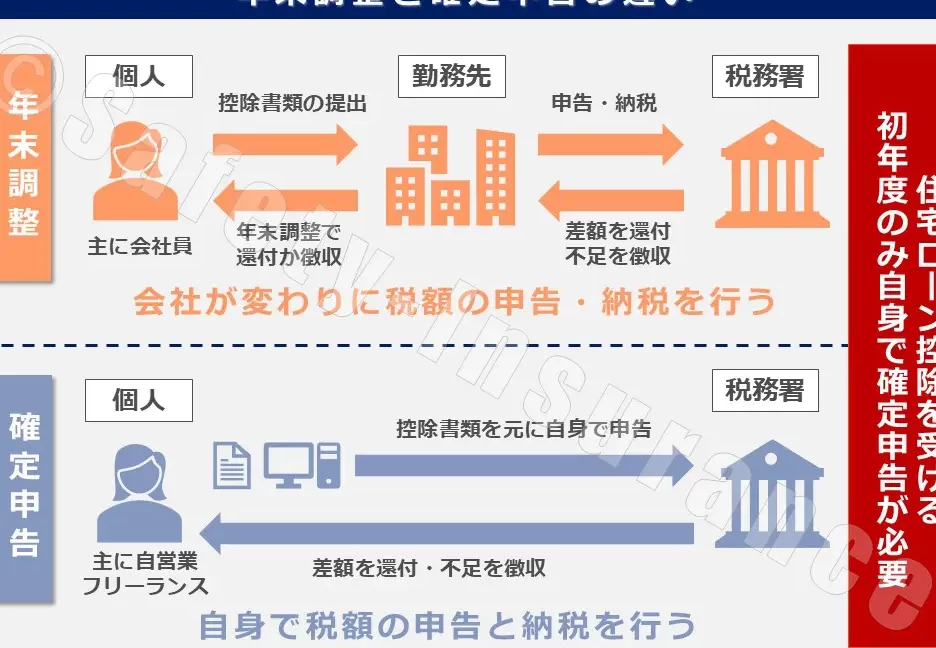
申請は、住宅を購入した年の所得税申告時に行います。通常、申告期限は翌年の3月15日ですが、年度によって変更されることもあるので注意が必要です。また、初めて住宅ローン控除を受ける際は、借入の最初の年に必ず申請を行う必要があります。
住宅ローン控除のメリットとデメリット
住宅ローン控除には多くのメリットとデメリットが存在します。私たちが理解しておくべきポイントを具体的に見ていきましょう。
メリット
住宅ローン控除の最大のメリットは、税金の軽減ができることです。ローンの利子に対して一定の割合で控除が適用され、年間の控除額は最高200万円となります。この控除は特に、新築や初めて家を購入する方にとって、経済的な負担を和らげる助けとなります。
また、控除対象期間は通常10年ですが、新築や特定の条件を満たす中古住宅では最長13年に延長されることもあります。さらに、税金の支払額が減ることで、資金を他の用途に回しやすくなります。自分たちのライフプランに合わせて、資金の活用が可能です。例えば、教育資金や旅行などに使えます。
デメリット
住宅ローン控除のデメリットは、控除を受けるための条件が厳しいことです。年収が3,000万円を超える場合、控除が制限されます。また、所得税を支払っていることが前提です。控除対象となる住宅の要件も多岐にわたり、購入する物件が耐震基準を満たしていることや、床面積が50平米以上である必要があります。
Conclusion
住宅ローン控除は私たちにとって大きな助けとなる制度です。税金の軽減を通じて、家を購入する際の負担を軽くしてくれます。申請手続きや必要書類をしっかりと把握することで、控除をスムーズに受けることが可能です。
控除のメリットを最大限に活かすためには、条件を理解し、適切な手続きを行うことが重要です。私たちがこの制度を賢く利用することで、より快適な住環境を手に入れることができるでしょう。