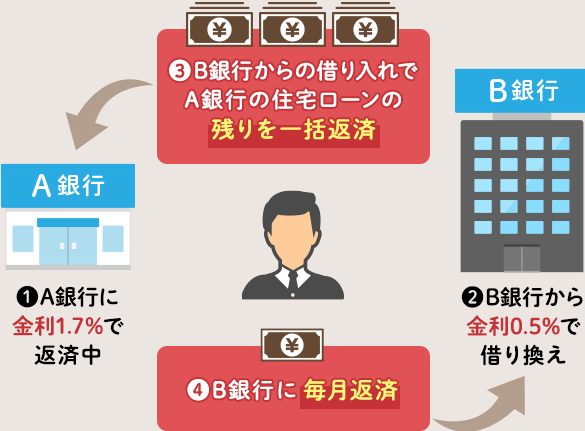
住宅ローンの借り換えを考えたことはありますか?私たちが家を購入する際に多くの人が利用する住宅ローンですが、時にはその条件を見直すことが重要です。住宅ローンの借り換えは、金利の変動やライフスタイルの変化に応じて、より良い条件を得るための賢い選択肢です。
住宅ローン 借り換えの必要性
住宅ローンの借り換えは、金利や返済条件の見直しに伴う大きなメリットが存在します。私たちは、ライフスタイルの変化や市場の動向に基づいて、借り換えの必要性を理解することが重要です。
金利の変動
金利の変動は、借り換えを考える際の鍵となる要素です。 経済の動向や政策の影響で、金利は定期的に変わります。例えば、現在の市場で金利が1.5%で固定されている場合、別の金融機関で1%の金利が提供されることもあります。その場合、借り換えによって月々の返済額が大幅に軽減され、総返済額も少なくなります。
次のいずれかのケースでは、借り換えを検討することが有益です:
- 新たな金利が現在の金利よりも低い
- 市場金利が上昇の兆しを見せている
返済負担の軽減
返済負担を軽減することは、借り換えの主な目的の一つです。 長期にわたる返済が続く中で、金利の引き下げや返済期間の見直しが可能です。たとえば、借り換えによって返済期間を延長し、月々の負担を軽くすることができます。
借り換えを通じて得られる具体的なメリットには次のようなものがあります:
- 月々の支払額の減少
- 総返済額の減少
- 生活費の余裕が生まれる
住宅ローン 借り換えのメリット
住宅ローンの借り換えには、いくつかの重要なメリットがあります。具体的には、返済額の削減や返済期間の短縮が主要な利点です。ここでは、これらのメリットを詳しく見ていきましょう。
月々の返済額の削減
住宅ローンの借り換えを行うことで、月々の返済額を大幅に削減できる可能性があります。例えば、現在の金利が1.5%で242万円の借入があるとします。その場合、別の金融機関で1%の金利が適用されると、金利の差で月々の返済額が大きく変わります。金利を下げることで、多くの家庭が精一杯の生活費を確保できます。
- 低金利の状況を活用することで、利息の支払いが減少
- 返済額が減ることで、他の支出に充てられる資金が増加
- 全体の返済負担を軽減することに繋がる
返済期間の短縮
住宅ローンの借り換えによって、返済期間を短縮する選択肢もあります。例えば、金利引き下げにより、毎月の支払いを少し増やすことで元本を早く減らせます。短期間で借り換えを進めると、最終的には利息も大きく減少します。
- 返済期間が短縮されると、総支払額が減る可能性がある
- 早期にローンを完済できることで、将来の経済的自由度が増す
- 定期的に見直すことで、自分に最適な返済プランを維持
借り換えのタイミング
借り換えのタイミングは、金利や経済状況に応じて大きく変わる。特に注意が必要な要素がいくつかある。
金利が低い時期
金利が低い時期に借り換えることは、メリットが非常に高い。市場金利が下がると、現行の住宅ローンの利息を大幅に減少させることが可能になる。この場合、私たちの毎月の返済額が減るだけでなく、総返済額も軽減される。また、具体的な数値を見てみると、例えば、金利が3%から1%に下がれば、支払い利息が数十万円違うことも珍しくない。低金利のタイミングを逃さず、借り換えを検討したい。
借り換えの手続き
借り換えには明確な手続きがあり、スムーズな進行が求められます。以下に、必要な書類や手続きの流れを示します。
必要書類の準備
借り換えを行う際には、以下の書類が必要です。
これらの書類は、金融機関によって異なる場合もあるので、事前に確認しておくことが大切です。
手続きの流れ
借り換えの流れは大まかに以下のステップで進行します。
結論
住宅ローンの借り換えは私たちの経済的な負担を軽減する大きなチャンスです。金利の変動を見逃さずに、適切なタイミングで借り換えを行うことで、月々の返済額や総返済額を大幅に減少させることができます。
また、借り換えを通じて生活費に余裕を持たせ、将来的な経済的自由度を高めることも可能です。手続きの流れを理解し、必要な書類を整えることで、スムーズな借り換えを実現できます。私たちのライフスタイルや状況に応じた最適なプランを見つけるために、定期的な見直しを心がけましょう。