住宅を購入する際、**住宅ローンは勤続何年から借りられるのか**が気になるポイントです。私たちもこの疑問を持ったことがあります。一般的に、金融機関は安定した収入があることを重視し、勤続年数がその指標の一つとなります。しかし、具体的に何年が必要なのかは、各金融機関や個々の状況によって異なります。
住宅ローンの基礎知識
住宅ローンは、自分の家を手に入れるための重要な資金源です。適切な知識を持つことで、円滑にローンを利用できます。
住宅ローンとは
住宅ローンとは、住宅を購入または建設するために金融機関から借り入れる資金のことを指します。一般的には金利が低く、長期間にわたって返済が可能です。返済期間が20年から35年になることが多く、借入額や返済計画は個人の収入状況によって異なります。
住宅ローンの種類
住宅ローンには、いくつかの種類があります。以下の主なタイプがあります。
- 変動金利型は、金利が市場の動向に応じて変わります。金利が低いときはメリットが大きいですが、将来的なリスクも考慮する必要があります。
- 固定金利型は、借入時の金利が返済期間中ずっと固定されます。予測しやすい返済が特徴ですが、一般的には変動金利型よりも金利が高いです。
- フラット35は、固定金利で35年間の長期借入が可能です。長期間安定して返済できますが、条件が限定される場合があります。
- 借り換えローンは、既存の住宅ローンの金利が高い場合に、新しいローンで借り換えることで月々の返済額を減らす手段です。
勤続年数の重要性
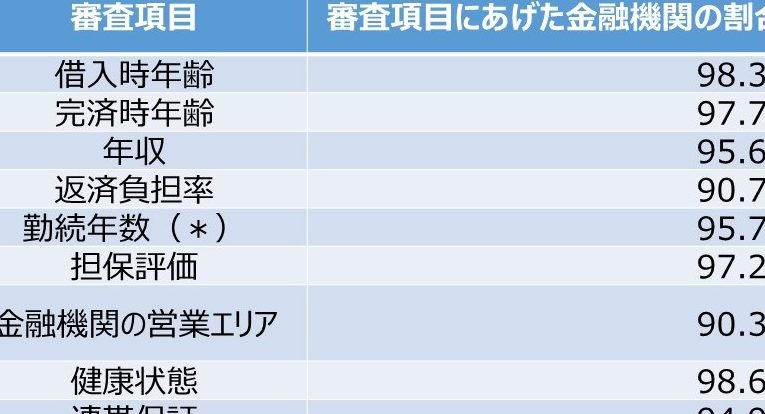
勤続年数は住宅ローンの審査において重要な要素です。金融機関が安定した収入を重視する理由は、ローン返済の可能性を判断するためです。特に、長期にわたり同一の職場に勤めている場合、信用評価が向上します。
勤続年数が影響する理由
勤続年数が影響する理由は、収入の安定性と信用リスクの低減にあります。具体的には、次の点が挙げられます。
- 雇用の安定: 長期間の勤務が示すのは、雇用の安定性です。これにより、金融機関が安心して融資を行いやすくなります。
- 信用履歴の有利性: 勤続年数が長いほど、信用履歴が充実し、貯蓄や支払い能力を証明できます。
- 収入の変動が少ない: 定職に長くついていると、収入が安定しやすく、高額なローンでも返済可能と見なされます。
勤続年数と信用評価
勤続年数は信用評価にも直接影響します。信用評価が高いと、より良い金利や返済条件を獲得できます。以下の要因により、信用評価が変わります。
- 職業の種類: 一部の職業は、勤続年数が短くても信用評価が高い場合があります。例えば、専門職や公務員などです。
- 勤務状況: 途中で転職しても、収入が増加していれば、プラス評価されることがあります。
- 債務比率: 勤続年数に加え、他の債務との比率も審査に影響を与えます。低い比率は信用評価を高めます。
具体的な勤続年数の目安
住宅ローンの借入可能な勤続年数には、一般的な基準や業種別の違いがあります。
一般的な基準
多くの金融機関では、勤続年数は最低でも1年から3年が一般的な基準とされています。特に、3年以上同じ職場に勤めていると、金融機関の信用評価が向上する傾向があります。金融機関は、長い勤続年数を持つ借り手に対して、安定した収入や雇用の継続性を期待します。こうした基準は、借り手が住宅ローンの返済能力を有しているかを判断する一助となります。
業種別の違い
さらに、業種によっても、勤続年数の評価が異なります。例えば、公共機関や大手企業での勤務は評価が高い一方で、ベンチャー企業やフリーランスの方は、収入の安定性が問われます。このため、以下のような業種別の傾向があります。
- 公務員:一般的に勤続年数の短さが許容されるが、安定性が高く評価される。
- 大手企業:3年以上の勤務が理想的。ただし、2年でも借入可能な場合がある。
- 中小企業:勤続年数が求められるが、基本的に1〜2年も可能。安定した収入が条件。
- フリーランス:勤続年数は問われないが、3年分の安定した収入証明が必要。
- 契約社員:同様に、直接的な勤続年数よりも、契約の質や収入の安定が重視される。
住宅ローンの申し込み時のポイント
住宅ローンの申し込みにはいくつかの重要な点があり、適切に準備することが鍵です。申し込みの成功には、必要な書類の整備と申請プロセスの理解が欠かせません。
申し込み書類の準備
住宅ローン申請には、各種の書類が必要です。必要書類を整えることで、スムーズな手続きが可能になります。具体的には以下の書類を準備しましょう。
これらの書類が整っていないと、審査が遅れることがあります。また、書類の内容に誤りがないように、事前に確認を行うことが重要です。
申請プロセスと注意点
申請プロセスは、貸付審査から契約までの流れがあります。各ステップで注意すべき点がありますので、あらかじめ理解しておきたいです。
まず、申し込みを行った後、金融機関による審査が行われます。この時、勤続年数や収入安定性が特に重要視されます。次に、審査結果が通知され、必要な場合は追加資料を求められることもあります。合格すれば、契約内容の確認を行います。
まとめ
この記事では、住宅ローンの重要な要素である勤続年数について詳しく説明しています。金融機関は安定した収入を重視するため、勤続年数が審査基準の一つとされています。具体的には、一般的に1年から3年の勤続年数が求められ、特に3年以上の場合、信用評価が高くなる傾向があります。
業種による評価の差もあります。例えば、公務員や大手企業に勤務している場合、短い勤続年数でも評価が高いですが、フリーランスでは3年分の安定した収入証明が必要です。中小企業では1〜2年の勤続年数が求められることが一般的です。
また、住宅ローンの申し込み時には、必要な書類が揃っていることが重要です。本人確認書類や収入証明書、勤務先情報、住宅に関する書類などが必要で、これらが整っていないと審査が遅れる可能性があります。審査過程では、勤続年数や収入の安定性が特に重視されます。
Conclusion
住宅ローンを借りる際の勤続年数は重要な要素です。私たちは金融機関の基準を理解し自分たちの状況に合った選択をすることが大切です。特に安定した収入を証明できる勤続年数が評価されるため、長期的な雇用を目指すことが有利です。
また、申請時には必要書類をしっかり整えておくことでスムーズな審査が期待できます。金融機関によって求められる条件は異なるため、複数の選択肢を比較することも忘れずに行いましょう。私たちの未来の住まいを実現するために、しっかりと準備を進めていきましょう。