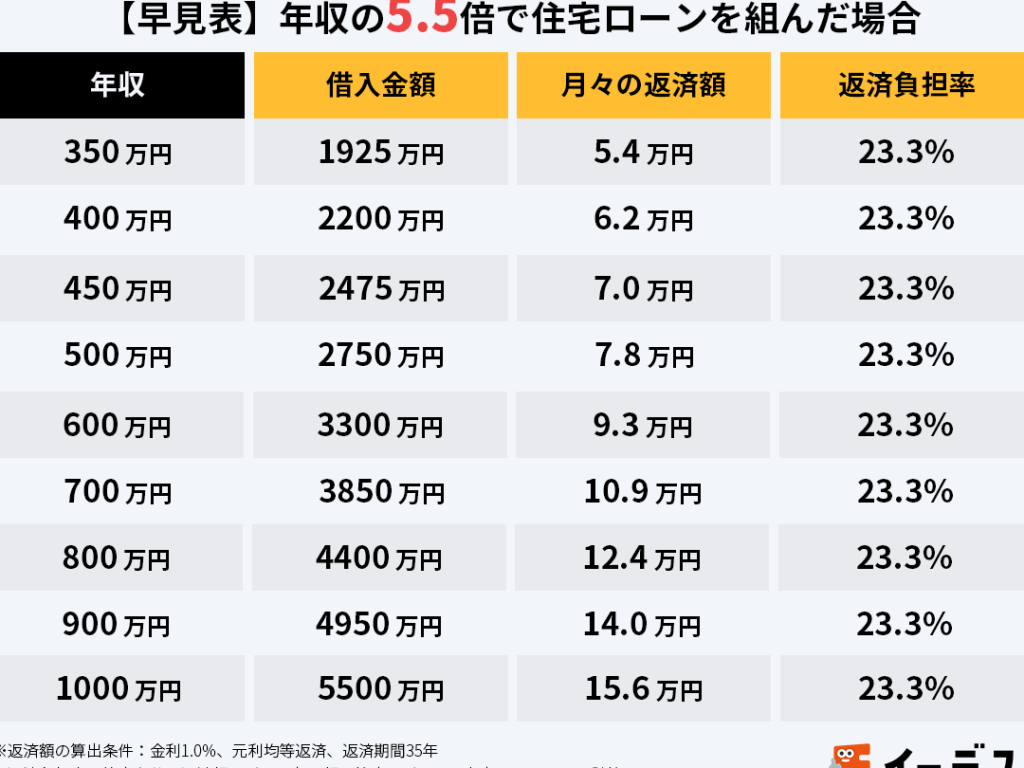
住宅を購入する際、最も重要な決断の一つが「住宅ローン いくら借りるべきか」ということです。私たちが夢のマイホームを手に入れるためには、どれだけの金額を借りるのが適切なのか、悩む方も多いでしょう。借りすぎて返済に苦しむのは避けたいですし、逆に借りなさすぎて理想の家を逃すのも悔しいですよね。
住宅ローンの基本知識
住宅ローンは、マイホーム購入時に必要な資金を調達するための重要な手段です。私たちが借りる額に関して、基本的な知識を理解することが重要です。
住宅ローンの種類
住宅ローンには主に以下の種類があります。
- 固定金利型: 借入時に決定した金利が返済期間中ずっと変わらないタイプです。安定した返済計画が立てられます。
- 変動金利型: 市場金利に応じて金利が変動します。返済額が変わる可能性があり、金利が下がると利息負担が軽減されます。
- フラット35: 35年間固定金利の住宅ローンです。このため、長期間にわたって安定した返済が可能です。
それぞれの特徴を把握し、私たちのライフスタイルや返済能力に合わせた選択をすることが大切です。
住宅ローンの仕組み
住宅ローンは、金融機関から資金を借り入れ、決められた期間内に返済する仕組みです。以下の要素が含まれます。
- 借入額: 購入価格から自己資金を引いた額が借入額です。一般的に、購入価格の8割までが借入の目安です。
- 返済期間: 通常は15年から35年です。長期間であれば月々の返済額を抑えられますが、総返済額が増加します。
- 金利: 選んだ金利タイプにより、利息が変わります。金利が低いほど返済額が抑えられます。
借入額の決定要因
借入額の決定には多くの要因が影響します。特に、収入や資産の状況が大きな役割を果たすため、しっかりと判断する必要があります。
所得と返済能力
所得は借入額に大きく影響する要素です。安定した収入があれば、より高額の住宅ローンを借りることができます。一般に、年収の25%から30%が月々の返済額の目安となります。さらに、ボーナスや副収入があれば、返済計画をより柔軟に考えることが可能です。それによって、生活費に支障をきたさない適切な借入額の算出ができます。
その他の要素(資産、負債など)
資産や負債も、借入可能額の決定に重要な役割を果たします。たとえば、貯金や他の資産が多いと、信頼度が増し、金融機関から高額のローンが承認されやすくなります。一方、多額の負債がある場合、返済能力が下がるため、住宅ローンの審査が厳しくなる可能性があります。ポイントは、無理なく返済できる範囲で借入額を設定することです。
住宅ローンの借入可能額を計算する方法
住宅ローンの借入可能額を計算するには、いくつかの重要な要素を考慮する必要があります。ここでは、その具体的な考え方を整理します。
返済比率とは
返済比率は、月々の返済額が収入に対してどの程度の割合を占めるかを示します。一般的には、年収の25%から30%を目安とします。この割合を超えると、返済が厳しくなる可能性があります。例えば、年収500万の場合、月々の返済額は約10万から12万5千円が理想的です。また、金融機関によっては、返済比率の基準が異なるため、各行の条件を確認することが大切です。
住宅ローンを借りる際の注意点
住宅ローンを借りる際には、いくつかの重要な注意点があります。特に、金利や手数料は借入額に大きく影響するため、しっかりと理解しておく必要があります。
金利の変動
金利の変動は、住宅ローンの返済額に直接影響します。特に、変動金利型のローンを選ぶ際は、以下のポイントに注意が必要です。
- 市場の状況に左右される: 金利は経済状況や政策金利によって変動するため、利率の上昇が返済額を増加させる可能性があります。
- 固定金利との比較: 固定金利型は、契約時の金利が返済期間中ずっと変わらないため、長期間の安定性を確保できますが、通常は初期金利が高めです。
- 金利の見直し: 一定期間ごとに金利が見直されるため、選択した金利プランに応じたリスクを認識することが大切です。
金利に注目し、一度契約を結ぶ前にしっかりと自身の返済能力を考慮してください。
手数料やその他コスト
住宅ローンには金利以外にも多くの費用がかかります。これらの費用を事前に把握することが、計画的な借り入れを促進します。
- 契約手数料: 住宅ローンを申し込む際に必要な手数料で、金融機関によって金額が異なります。
- 火災保険料: 住宅ローンを契約する際、物件に対する火災保険の加入が必須となることが多く、その費用が加算されます。
- 抵当権設定費用: 不動産に抵当権を設定するための手数料が必要です。
結論
住宅ローンの借入額を決める際は慎重な判断が求められます。私たちは自分たちの収入や資産状況をしっかりと把握し、無理のない返済計画を立てることが重要です。理想のマイホームを手に入れるためには、借入額が過剰にならないよう注意しつつ、必要な資金を確保するバランスが大切です。
また、金利や手数料などの要素も見逃せません。これらを理解し、適切な選択をすることで、安心して住宅ローンを利用できるでしょう。私たちの未来を見据えた賢い借入が、夢の実現につながることを願っています。