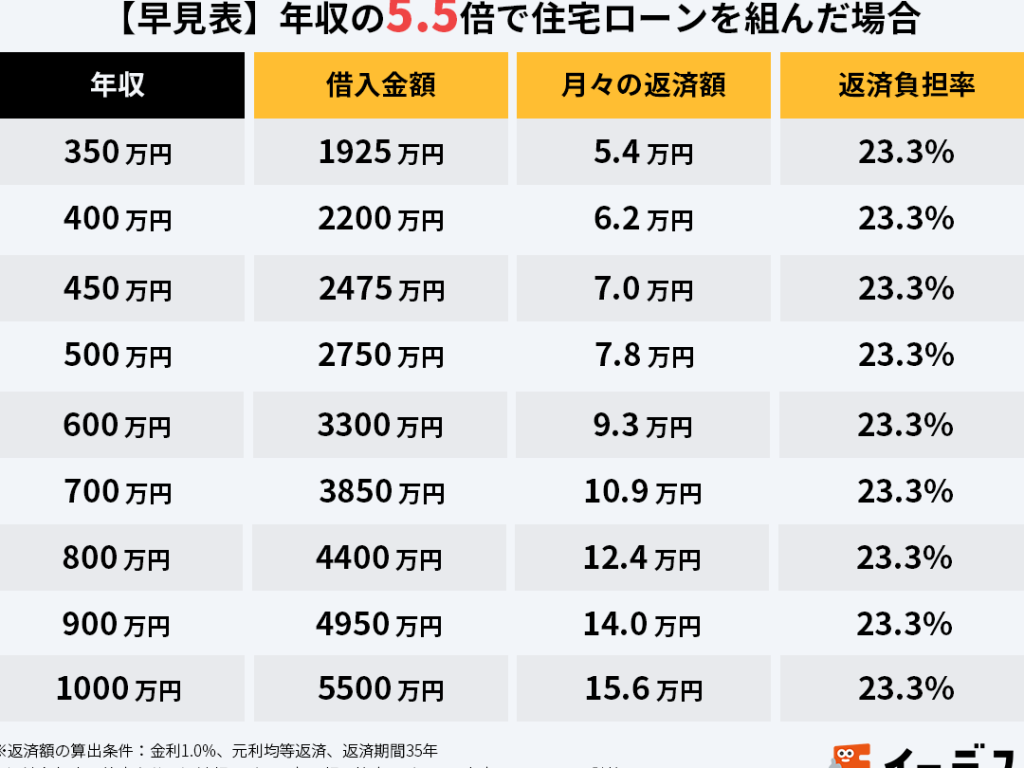
住宅ローンを考えるとき、年収の何倍まで借りられるのかは重要なポイントです。私たちもその疑問を抱えたことがあります。**「年収の何倍が適正なのか?」**と悩む方も多いでしょう。正しい情報を知ることで、無理のない返済計画を立てる手助けになります。
住宅ローンの基礎知識
住宅ローンを理解するには、複数の要素がある。まず、住宅ローンとは不動産購入のために金融機関から借り入れる資金を指す。この資金を返済する際には、年収が大きな影響を及ぼす。
一般的に、年収の5倍から7倍程度が借入れの目安とされる。具体的には、月々の返済額が年収の25%以内になることが推奨されている。これにより、返済負担が過重にならないようにすることが可能だ。
また、金融機関は他にも多くの要素を考慮する。例えば、借入れ年数、金利、担保となる物件の評価が含まれる。これらの要素は我々の借入れ可能額に直接影響する。
年収と住宅ローンの関係
年収は住宅ローンの取得において重要な要素です。年収が高いほど、借入れ可能額も増加します。具体的には、一般的に年収の5倍から7倍の金額が借りられる目安とされています。
年収の重要性
年収は借入れ可能額を左右します。高年収の方が、住宅ローンの審査で有利になる傾向があります。以下の要因が影響を与えます。
- 収入の安定性: 正社員や公務員など安定した職業についていることが重要です。
- 年収の変動性: フリーランスや契約社員の場合、収入が変動するため借入れに制限がかかることがあります。
- 複数の収入源: 副業などの追加収入がある場合、年収全体が評価され、借入れが有利になることがあります。
返済比率の視点
返済比率は住宅ローンの返済額が年収に対してどの程度かを示します。返済比率が高いほど、返済の負担が大きくなります。以下に特に注意すべき点を示します。
- 月々の返済額: 一般的に、月々の返済額は年収の25%を超えないことが望ましいです。
- 固定費と変動費: 住宅ローン以外の固定費が多い場合、返済比率が上昇します。
- 金利の影響: 金利が高いほど、同じ額の借入れでも返済額が大きくなるため注意が必要です。
住宅ローンの借入可能額
住宅ローンの借入可能額は、様々な要因によって変動します。年収が重要な指標である一方、他にも考慮すべき要素があることを理解することが求められます。
複数の要因
借入可能額に影響を与える複数の要因が存在します。これには以下のような要素が含まれます。
- 年収:基本的な指標として、年収が高いほど借入可能額も増える。
- 勤務形態:正社員や公務員など、雇用安定性が高い職業は有利。
- 信用情報:信用スコアや過去のローン履歴が審査に影響する。
- 頭金:頭金が多ければ、借入額を減らせるため、負担が軽くなる。
- 金利:金融機関によって設定される金利が返済計画に直結する。
これらの要因を総合的に評価する必要があります。我々の生活状況や将来の見通しを見つめながら、負担が軽く保てる借入額を考えることが大切です。
年収何倍が目安か?
一般的に、住宅ローンとして借入可能な金額は年収の5倍から7倍程度が目安とされています。例えば、年収が500万円の場合、借入可能額は2500万円から3500万円となります。また、月々の返済額は年収の25%以内に抑えることが推奨されているため、計画的な返済が重要です。
具体的な数字で以下のように整理できます。
| 年収 | 借入可能額(5倍) | 借入可能額(7倍) | 月々の返済目安(25%) |
|---|---|---|---|
| 400万円 | 2000万円 | 2800万円 | 約8.3万円 |
| 600万円 | 3000万円 | 4200万円 | 約12.5万円 |
| 800万円 | 4000万円 | 5600万円 | 約16.7万円 |
ケーススタディ
住宅ローンの借入額や年収の倍率について考える際、具体的なケーススタディが有効です。ここでは、実際の例を通じて理解を深めます。
借入額のシミュレーション
以下の表では、年収ごとの借入可能額と月々の返済目安をシミュレーションしています。これにより、自己の年収を基にした参考となる数値を確認できます。
| 年収 | 借入可能額(万円) | 月々の返済目安(万円) |
|---|---|---|
| 400万 | 2000万〜2800万 | 約8.3 |
| 600万 | 3000万〜4200万 | 約12.5 |
| 800万 | 4000万〜5600万 | 約16.7 |
例えば、年収600万円のケースでは、最大4200万円の住宅ローンを借入れ、月々の返済目安は約12.5万円とされています。この具体的な数字により、実際の借入額のイメージが湧きやすくなります。
地域別の比較
地域によって住宅ローンの条件や利用可能な住宅市場は異なります。具体的には、都市部の方が価格が高いため、借入れ額はその分増加する傾向があります。以下にいくつかの地域を挙げ、それぞれの住宅価格帯を示します。
- 東京: 高価格地域で、借入可能額も一般的に高くなります。
- 大阪: 東京に次ぐ大都市ですが、価格は若干落ち着いています。
- 地方都市: より手頃な価格で、低年収でも住宅購入が可能です。
まとめ
住宅ローンを考える際には、年収に基づく借入れの適正範囲を知ることが極めて重要です。年収の5倍から7倍が一般的な借入れの目安であり、月々の返済は年収の25%以内が望ましいとされています。また、年収が高いほど借入れ可能額は増加し、融資審査でも有利に働きやすいです。
収入の安定性や多様な収入源は、住宅ローンの取得に大きな影響を与えます。特に、返済比率の観点から、月々の返済額が年収とどのように関連するかを理解することが重要です。返済比率が高いと、負担が増し、生活費に影響を与える可能性があります。
借入可能額は年収以外にも、勤務形態や信用情報、頭金、金利といった要因によっても変化します。これらの要素を総合的に考慮し、各自の生活状況に合った借入れ額を設定することが肝要です。例えば、年収400万円では借入可能額が2000万円から2800万円、月々の返済目安は約8.3万円程度になります。
また、地域ごとの住宅価格も借入れ額に影響を与えます。都市部は価格が高いため、借入れ額もそれに沿って高くなりがちです。一方、地方都市ではより手頃な価格で住宅購入が可能です。この違いを把握することで、効率的な資金計画が立てられます。
結論
住宅ローンを検討する際は年収の何倍まで借りられるかを理解することが不可欠です。年収の5倍から7倍が一般的な目安であり、月々の返済額は年収の25%以内に抑えることが望ましいです。
私たちの生活状況や将来の見通しを考慮しながら無理のない借入れ額を設定することが大切です。地域によって住宅価格が異なるため、都市部と地方での借入れ可能額にも差が生じます。これらの要因を総合的に考え、計画的な資金管理を行いましょう。