シングルマザーとしての生活は、多くの挑戦を伴いますが、夢のマイホームを手に入れることも可能です。私たちは、シングルマザーが住宅ローンを利用する際に気になる「いくら」について詳しく探っていきます。シングルマザーが住宅を購入するために必要な資金や条件を理解することは、成功への第一歩です。
シングルマザーの住宅ローンの現状
シングルマザーが住宅ローンを取得する際の現状は、挑戦と展望が共存しています。シングルマザーの多くは、収入が限られているため、住宅ローンの審査が厳しくなることが一般的です。 具体的には、安定した収入を証明する必要があり、これはフルタイムで働くことを前提にしています。そうなると、時には副収入を得るための仕事や支援制度を活用することが求められます。
また、住宅ローンを利用するための頭金も一つの大きな壁です。 シングルマザーの場合、頭金の準備が難しいことがあります。日本では、一般的に住宅購入に必要な頭金は物件価格の10-20%とされています。このため、私たちは計画的に貯蓄することが重要です。たとえば、3000万円の住宅を購入する場合、頭金だけで300万から600万円が必要となります。
さらに、住宅ローンの金利も考慮すべき要素です。金利が低い時期には、返済負担が軽減されますが、将来的な金利上昇のリスクも視野に入れておくことが大切です。 最近の市場動向により、金利が変動することがあるため、私たちは定期的に金利情報を確認しておくことが求められます。
そして、シングルマザーを対象にした特別な支援制度や優遇措置も存在します。例えば、子育て支援施策や住宅ローン減税に関する情報を活用することが、住宅購入につながる可能性があります。 各地域で異なる支援制度もあるため、私たちは地域ごとの情報をしっかりと調査することが重要です。
シングルマザーが住宅ローンを借りるメリット
シングルマザーが住宅ローンを借りることには、さまざまなメリットがあります。特に、経済的安定や住環境の向上が挙げられます。
経済的自立の促進
経済的自立を促進することは、シングルマザーにとって重要な要素です。 住宅ローンを通じて、自宅を所有することで安定した居住環境を確保できます。自宅の購入により、家賃の支払いから解放され、資産を築く向上を実現できます。また、将来的な資産価値の上昇も期待できるため、経済的な利益を増加させるチャンスとなります。
シングルマザーが住宅ローンを借りる際の注意点
シングルマザーが住宅ローンを借りるには多くの注意点がある。特に、審査基準や必要な書類に対する理解が重要だ。
審査基準の理解
審査基準は金融機関によって異なるが、一般的には以下のポイントが重視される。
これらの基準を理解、準備することで、審査を通過しやすくなる。
必要な書類
住宅ローンの申し込みに際し、用意すべき書類は多い。主な書類は以下の通りだ。
シングルマザー向けの住宅ローンの種類
シングルマザー向けの住宅ローンには幾つかの選択肢がある。各種ローンの特徴を理解することが重要で、生活に合ったプランを選ぶことが成功のカギだ。
フラット35の特徴
フラット35は、長期間にわたる固定金利型の住宅ローンであり、安心して借り入れできる。その特徴は以下の通りだ。
- 固定金利:借入期間中、金利が変動しないため、将来の返済計画が立てやすい。
- 借入期間:最長35年までの期間が選べる。
- 融資割合:物件価格の最大100%まで借り入れ可能だが、自己資金があるとより良い条件が得られる。
ただし、返済比率の管理にも注意が必要だ。特にシングルマザーの場合、安定した収入が求められる場合がある。
地方自治体の支援制度
地方自治体では、シングルマザー向けの特別な支援制度を提供している。これらの制度を利用することで、住宅購入の負担を軽減できる可能性がある。主な支援内容は以下の通りだ。
- 購入資金の補助:一定の条件を満たすと、購入費用の一部を助成することがある。
- 住宅ローンの金利補助:ローンを利用する際の金利を減免する支援が受けられる場合がある。
- 専門家による相談窓口:地域ごとに相談窓口が設けられ、必要な情報が得られる。
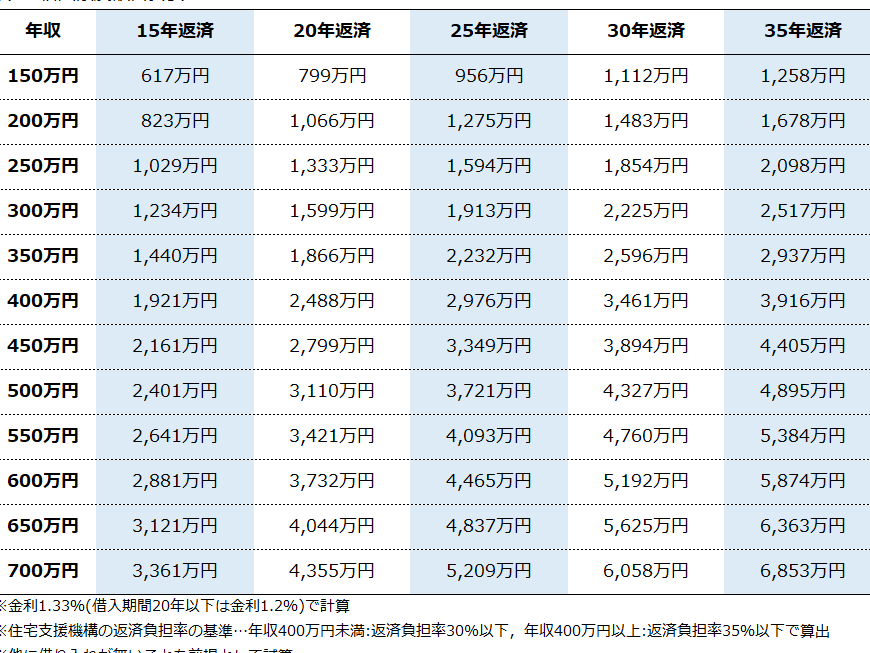
住宅ローンの具体的な金額
シングルマザーが住宅ローンを利用する場合の具体的な金額は、複数の要因によって異なります。主な要因には、収入、頭金、物件の価格、金利が含まれます。ここでは、これらの要因がどのように影響を及ぼすかを見ていきます。
- 平均的な物件価格: 日本全国の平均的な住宅価格は約3,000万円です。地域によって異なるため、具体的な地域の情報を調査することが重要です。
- 必要な頭金: 一般的に、住宅価格の10%から20%が頭金として求められます。したがって、3,000万円の物件であれば、300万円から600万円が必要です。これに対して、支援制度が活用できる場合もあります。
- 融資額: 頭金を差し引いた残額が住宅ローンの融資額となります。例えば、300万円の頭金で3,000万円の物件の場合、2,700万円のローンが必要です。
- 金利の影響: 金利は住宅ローンの返済額に大きく影響します。現在の金利は1%から3%の範囲にあり、固定金利または変動金利の選択が可能です。金利が1%の場合、毎月の返済額は約8万円からです。
- 返済期間: 返済期間が長いほど毎月の返済額が小さくなります。一般的に、返済期間は15年から35年の範囲です。例えば、35年返済の場合、毎月の返済負担が軽くなります。
結論
シングルマザーが住宅ローンを利用してマイホームを手に入れる道は決して容易ではありませんが私たちの努力次第で実現可能です。必要な情報をしっかり把握し特別な支援制度を活用することで、経済的自立を促進し安定した生活環境を整えることができます。
また住宅購入に向けた具体的な金額や条件を理解することで計画的に進めることができるでしょう。私たちがこのプロセスを通じて得られるメリットは大きく未来への投資としても価値があります。挑戦を恐れず一歩踏み出してみましょう。