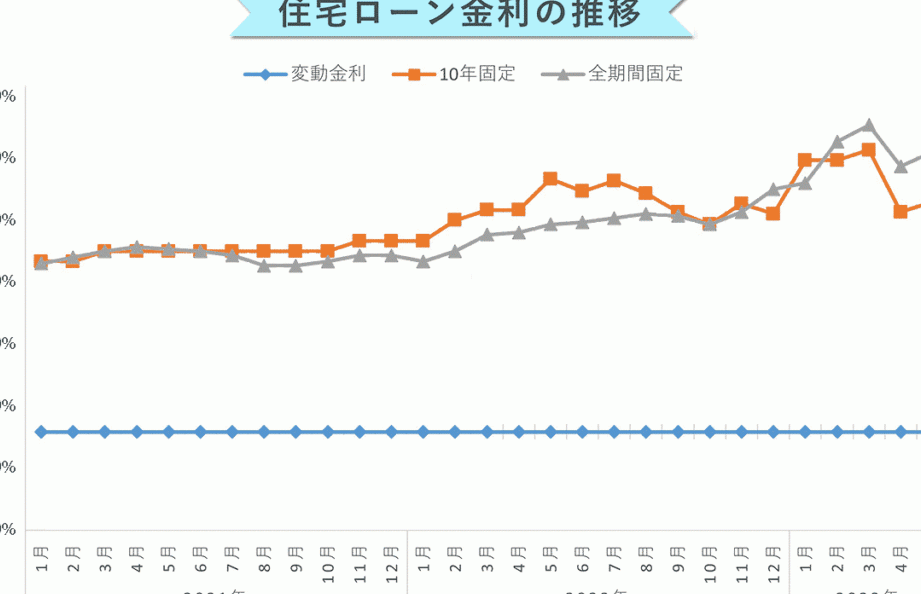
最近、私たちの生活に大きな影響を与える住宅ローンの金利が値上がりしていることに気づいていますか?この変化は、家を購入しようとしている人々にとって、非常に重要な問題です。特に住宅ローン 値上がり いつからという疑問は、多くの人が抱えていることでしょう。
住宅ローン 値上がりの背景
住宅ローンの金利が上昇する背景には、経済全体の動向が密接に関係しています。特に、最近のインフレの影響が見逃せません。私たちの生活に直接影響を与えるため、常に注目する必要があります。
経済の影響
経済の変化は、住宅ローンの金利に直接影響を及ぼします。例えば、以下の要素が挙げられます。
- インフレ率: インフレが高まると、中央銀行が金利を引き上げる傾向が強まります。
- 経済成長: 経済が成長すると、需要が増え、金利が上昇しやすくなります。
- 雇用状況: 雇用の改善は消費を促進し、それによって金利が上がる要因となります。
これらの要素が合わさることで、住宅ローンの金利が値上がりする背景が形成されます。
金利の動向
金利の動向は、過去数年間で変わりました。実際、以下のステータスは注目です。
- 市場金利の変動: 市場金利が上昇すれば、住宅ローン金利も上がる傾向があります。
- 中央銀行の政策: 経済状況に応じて中央銀行が金利の調整を行います。これにより、住宅ローンの返済額にも影響が出ます。
いつから値上がりが始まるのか
住宅ローン金利の値上がりは、最近の経済情勢と密接に関連しています。特に、金利が上昇する要因や時期について知ることが重要です。
予測される期間
住宅ローン金利の値上がりは、2023年の夏頃から始まったとされています。この上昇は、主にインフレ率の上昇や中央銀行の政策金利が影響を与えています。専門家の予測では、これから数ヶ月の間にさらなる上昇が続くと予想されています。具体的には以下のような点が予測されています。
- 2023年末までに金利がさらに上昇する可能性が高い
- 2024年初旬にかけて値上がりが続く見通し
過去のデータを基にした分析
過去のデータを分析すると、金利の値上がりは特定の経済指標と関連しています。例えば、以下のデータが過去のトレンドを示しています。
| 年 | 平均金利 | コメント |
|---|---|---|
| 2020 | 1.5% | 低金利政策が続く |
| 2021 | 1.2% | 景気回復の兆し |
| 2022 | 1.0% | 各種支援策実施 |
| 2023 | 2.0% | インフレ影響で上昇 |
住宅ローン値上がりの影響
住宅ローンの金利が上昇し、我々はその影響について理解を深める必要があります。特に、購入者や不動産市場に与える影響が重要です。
購入者への影響
購入者に直接影響が及ぶのは、月々の返済額が増加することです。具体的には、金利が1%上昇した場合、借入額3000万円の住宅ローンで、月々の返済額が約2万円増えることになります。これにより、以下の結果が予想されます。
- 資金計画の見直し: 購入希望者は予算を再評価し、購入を断念するケースが増えます。
- 資産価値の影響: 高金利環境では、家計の負担が増し、資産の流動性が低下する可能性があります。
また、これにより、第一住宅購入世代の精神的な負担も増大します。高い金利のため、将来の計画が不透明になることも考えられます。
不動産市場への影響
不動産市場も住宅ローンの金利上昇から影響を受けます。具体的には、市場の動向が以下のように変わります。
- 需要の減少: 住宅ローンが高金利になると、購入希望者の数が減少し、取引が鈍化します。
- 価格の変動: 需要が減ることで、不動産価格が下落する可能性があります。例えば、2023年後半には、物件の価格が前年比で5%下がるという予測があります。
住宅ローンの対策
住宅ローンの金利が上昇する中で、効果的な対策が求められます。私たちは数つの方法を考慮することが重要です。
事前準備の重要性
事前にしっかり準備することで、金利上昇への影響を軽減できます。具体的には、以下のポイントを考えるべきです。
- 資金計画の見直し: 自分たちの収入や支出を正確に把握し、返済可能な金額を再評価することが大切です。
- 金利の動向の把握: 市場の金利動向を注視することで、金利が上がる前に適切なタイミングで行動できます。
- ライフプランの策定: 長期的なライフプランを考えることで、無理のない住宅購入計画が立てやすくなります。
私たちは、金利の影響を受けやすい時期にしっかりと対策を講じるべきです。
借り換えの選択肢
借り換えは、金利を抑えたり、月々の返済額を軽減したりすることが可能です。以下の点を考慮することが良いでしょう。
- 低金利の住宅ローンへの借り換え: 現在の金利より低い条件を見つけることで、長期的に得られる利息の削減が期待できます。
- 手数料の確認: 借り換えに必要な手数料やコストを考慮することが重要です。全体の支出が減る見込みがあるかをしっかり確認します。
- 金融機関の比較: さまざまな金融機関の条件を比較し、自分たちに最適な選択肢を見つけることが結果につながります。
結論
住宅ローンの金利上昇は私たちにとって重要な問題です。特に最近のインフレや経済動向が影響を与えていることを理解することが大切です。金利が上昇することで、購入者の負担が増し不動産市場にも影響が出る可能性があります。
私たちは、これらの変化に備えた事前準備を怠らないようにしましょう。資金計画の見直しや金利動向の把握を通じて、より良い選択をすることができます。住宅ローンの借り換えや金融機関の比較も重要です。これらの対策を講じることで、私たちは金利上昇の影響を軽減し、安心して家を購入することができるでしょう。