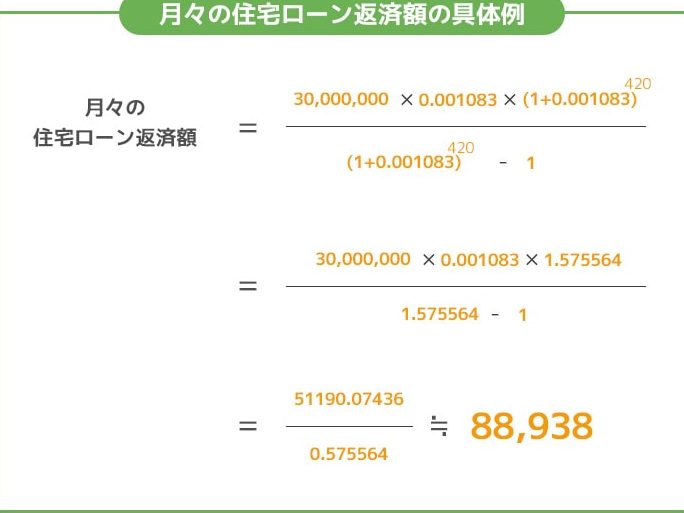
住宅ローンを考えている私たちにとって、月20万円の返済でいくら借りられるのかは重要なポイントです。将来の夢のマイホームを手に入れるためには、どれだけの金額が必要なのか理解することが不可欠です。 この記事では、月20万という返済額から算出できる借入可能額や、その計算方法について詳しく解説します。
住宅ローンの基礎知識
住宅ローンは、マイホーム購入に必要な資金を借りるための金融商品です。私たちは、このローンがどのように機能するかを理解することが重要だと考えています。
住宅ローンとは
住宅ローンとは、不動産購入のために特別に設計された融資です。この融資は、不動産自体を担保として利用します。主な特徴には以下があります。
- 長期的な返済期間: 通常、10年から35年まで選択可能。
- 低金利: 一般的に他の貸出商品よりも金利が低い。
- 月々の返済額: 借入額や金利によって異なるが、定期的な支払いが求められる。
私たちがこの情報を把握することで、借入れ時の選択肢について明確になります。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。それぞれ異なる条件や特徴がありますので、自分たちに合ったものを選ぶことが大切です。主な種類は以下です。
- 固定金利型: 金利が契約時からずっと一定。将来の支払い額が予測しやすい。
- 変動金利型: 市場金利に応じて変動する金利。初めは低いことが多いですが、将来的には高くなるリスクもある。
- フラット35: 長期固定型で、多様なニーズに対応したプラン。公的機関による保証付きで安定性あり。
月20万の収入で借りれる金額
月20万円の収入に基づいて、どれくらいの金額を借りられるかは、重要なポイントです。具体的な借入可能額を計算するためには、いくつかの要素を考慮する必要があります。
収入に基づく借入可能額の算出方法
住宅ローンの借入可能額は一般的に年収から計算されます。月20万円の場合、年収は240万円となります。この年収をもとにした計算式は以下です。
- 年収×返済比率(30%)= 借入金額
- 240万円×0.3= 72万円(年間返済額)
これを12ヶ月で割ると、月々約6万円が返済可能な金額になります。この条件下で利用できる融資総額は、金融機関によって異なるものの、おおよそ2000万~3000万円程度になることが多いです。
他の要因による影響
ただし、他にも影響を与える要因が存在します。例えば、
- 信用情報:過去のローン返済履歴が良好であるほど、高い評価を受けやすい。
- 自己資金:頭金として用意できる資金が多ければ、それだけ負担軽減につながります。
- 家族構成:扶養家族が多ければ、その分生活費も増加し、結果的に借りられる金額に影響します。
住宅ローンの返済計画
住宅ローンの返済計画は、借入額を決定する際に重要な要素です。私たちは、返済期間や利率の影響を理解し、効果的な計画を立てる必要があります。
返済期間の選択
返済期間は通常、10年から35年まで設定できます。長い返済期間では月々の支払いが軽減されますが、総支払額が増加することもあります。一方で短い期間の場合、高い月々の負担が発生します。そのため、自分たちの収入やライフスタイルに合った返済期間を選ぶことが大切です。また、以下のポイントも考慮すべきです:
- 金利変動: 短期固定金利型と長期固定金利型で異なる影響があります。
- 生活設計: 将来の予定(子供教育費など)が反映されるべきです。
利率の影響
利率は借入可能額に大きく関わります。低い金利では月々の支払いが低く抑えられます。そのため、事前に各金融機関から提示された条件を比較検討することが重要になります。また、以下に具体的な影響を示します:
| 利率 | 月々支払額 (30年) | 総支払額 |
|---|---|---|
| 1.0% | 約32,000円 | 約11,500,000円 |
| 1.5% | 約34,000円 | 約12,200,000円 |
| 2.0% | 約36,000円 | 約13,100,000円 |
住宅ローンを利用する際の注意点
住宅ローンを利用する際には、いくつかの重要なポイントに注意が必要です。特に審査基準や追加費用について理解しておくことが大切です。
審査基準
審査基準は金融機関によって異なるものの、一般的には以下の要素が考慮されます。
- 年収: 年収は返済能力を示す基本的な指標で、通常、借入可能額に大きく影響します。
- 信用情報: 過去の借入履歴や返済状況も確認され、信用度が高いほど有利な条件で借りられます。
- 自己資金: 自己資金が多いほど融資条件が良くなる傾向があります。
- 家族構成: 扶養家族の数も考慮されるため、この点も重要です。
これらの要素は総合的に評価されるため、自分たちの状況を把握しておくことが求められます。
追加費用の考慮
住宅購入時には、ローン以外にもさまざまな追加費用があります。具体的には、
- 登記費用: 不動産登記に関わる手数料
- 仲介手数料: 不動産業者への報酬
- 税金: 不動産取得税などの税負担
- 保険料: 火災保険や地震保険など
結論
住宅ローンの月20万円という返済額は、将来のマイホーム購入に向けた重要な指標です。この金額を基に借入可能額を算出することで、自分たちの資金計画が具体的になります。利率や返済期間などの要素も考慮しながら、自分たちに最適な選択肢を見つけることが大切です。
また、住宅ローンには多くの種類があり、それぞれ異なる条件がありますので、じっくりと比較検討する時間を持つことが成功への鍵となります。私たちは情報を集めることで、より良い決断ができるでしょう。夢のマイホーム実現に向けて、一歩ずつ進んでいきましょう。