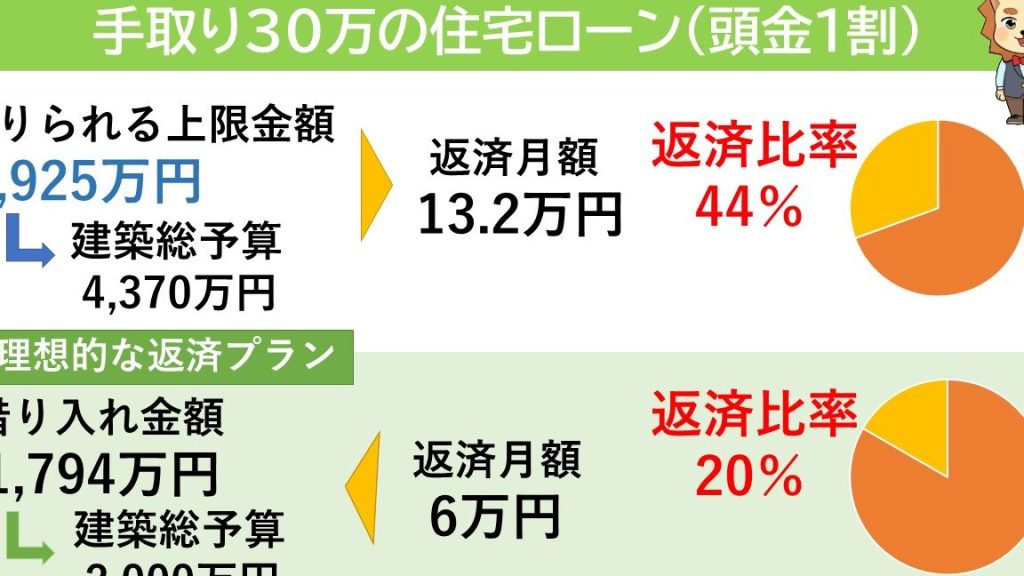
住宅を購入する際、住宅ローンの手取り額は非常に重要な要素です。私たちが理想の住まいを手に入れるためには、どれだけの手取りが必要なのか、具体的な数字を知っておくことが大切です。手取り額がわからないと、返済計画が立てられず、将来的な負担を増やすことにもなりかねません。
住宅ローンの基本知識
住宅ローンの理解は、住宅購入の計画において極めて重要です。住宅ローンを正確に把握することで、返済計画や資金計画が立てやすくなります。
住宅ローンとは
住宅ローンは、住宅購入のために金融機関から借り入れる資金です。この資金の返済は、通常、数十年にわたります。ローンの金額や利率、借入期間は、購入する住宅の価格や自身の経済状況により異なります。具体的には、以下の要素が住宅ローンに影響します。
- 年利率
- 返済期間
- 借入金額
これらは、返済額に直接的な影響を及ぼします。私たちが適切な住宅ローンを選ぶことが重要です。
手取りの重要性
手取り額は、住宅ローンの返済能力に大きな影響を持ちます。返済可能な金額は、手取り額から生活費やその他の支出を差し引いた後の金額によって異なります。手取りが不明だと、適切な返済計画が立てられず、将来の負担が増加するリスクがあります。手取りを正確に把握することによって、より効率的な返済計画を立てることができます。
- 手取り額を把握することで、月々の返済額を計算しやすくなります。
- 無理のない返済計画を立てるために、生活費やその他の支出と比較することが必要です。
手取りの計算方法
手取り額の計算は、住宅ローンの返済計画において非常に重要です。実際の手取り額を知ることで、月々の返済がどのくらいの負担になるかを具体的に見積もれます。
収入の種類
私たちの手取り額は、様々な収入の種類に基づいて計算されます。主な収入源には、以下のものがあります。
- 基本給: 定期的に支給される給与。
- 手当: 交通費や住宅手当などの追加支給。
- 賞与: 年に数回、特別に支給される報酬。
- 副収入: 副業や投資による収入。
収入のタイプによって、手取り額の計算方法が異なることがあります。そのため、正確な収入を把握することが必要です。
控除項目の考慮
控除項目は手取り額を計算する際に重要です。以下の控除が一般的に考慮されます。
- 所得税: 所得に対して課せられる税金。
- 住民税: 居住地に応じて支払う税。
- 社会保険料: 健康保険や年金などの保険料。
手取りと住宅ローンの関係
手取り額は住宅ローンの返済能力に直接影響し、返済計画を立てる上で非常に重要です。手取り額の計算ができていないと、返済プランを無理なく策定することが難しくなります。
返済負担率の計算
返済負担率は、手取り収入に対する月々の住宅ローンの返済額の割合を示します。具体的な計算式は以下の通りです。
- 返済負担率(%) = (月々の住宅ローン返済額 ÷ 手取り月収) × 100
一般的に、この返済負担率は25%以下が望ましいとされています。例えば、手取り月収が30万円の場合、月々の住宅ローン返済額は7.5万円を超えないように計算します。この数値を参考にして、無理のない返済計画を策定することが大切です。
手取りの影響を受ける要因
手取り額を構成する要因には、以下のものが含まれます。
- 基本給
- 手当
- 賞与
- 副収入
住宅ローンの申し込み時の注意点
住宅ローンの申し込み時には、いくつかの重要な注意点が存在します。手取り額を正確に把握することや、他の審査基準を理解することで、スムーズな申請が可能です。
手取り額の影響
手取り額は、住宅ローンの返済計画に大きな影響を与えます。なぜなら、手取り収入が低ければ、返済負担が大きくなり、生活費に支障が出る可能性があるからです。以下のポイントを考慮します。
- 手取り収入が高いほど、返済可能額が増える
- 生活費を考慮した無理のない返済計画が必要
- 返済負担率は一般的に25%以下が望ましい
例えば、手取り月収が30万円の場合、月々の住宅ローン返済額は7.5万円を超えないように計算することが重要です。このように、手取り額を正確に把握することで、適切な返済計画の策定が可能です。
その他の審査基準
手取り額以外にも、住宅ローンの審査基準がいくつか存在します。他の要素も考慮することで、申請がよりスムーズになります。主な審査基準には以下のものがあります。
- 信用情報: 信用情報機関から提供される信用スコアが重要です。
- 職業・収入の安定性: 定職の有無や継続的な収入の安定性がポイントです。
- 自己資金の有無: 頭金や貯蓄の額が影響します。
結論
住宅ローンの手取り額を正確に把握することは非常に重要です。これにより、無理のない返済計画を立てることができ将来的な負担を軽減できます。手取り額の計算には、基本給や手当、控除項目を考慮する必要があります。返済負担率を意識しながら月々の返済額を設定することで、安心して住宅購入を進められるでしょう。
また、住宅ローンの申し込み時には手取り額だけでなく他の審査基準も理解しておくことが大切です。これにより、スムーズな申請が可能になり理想の住まいを手に入れる手助けとなります。