住宅を購入する際、私たちは多くの選択肢に直面します。その中でも「住宅ローン控除」や「所得税」「消費税」どっちを選ぶべきかは非常に重要なポイントです。これらの税制が私たちの家計に与える影響は計り知れません。特に、住宅ローン控除は税金の軽減に寄与する一方で、所得税と消費税の違いは理解しにくいものです。
住宅ローン控除の基本
住宅ローン控除は、住宅購入に伴う税金の軽減を目的とした制度です。この制度を利用することで、所得税の一部を還付される可能性があります。
住宅ローン控除とは
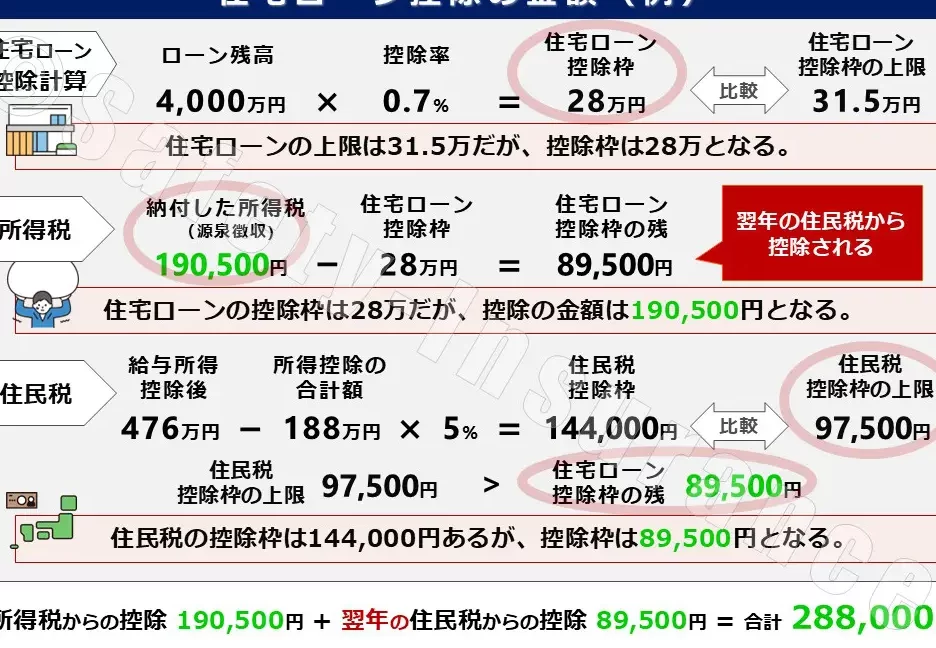
住宅ローン控除は、住宅を購入した際に利用できる税制上の優遇措置です。具体的には、借入金の年末残高に対して一定の率で所得税を軽減します。例えば、2023年の控除率は1%であり、最大で4000万円の借入金に対して適用されるため、年間40万円の税金軽減が期待可能です。
対象となる要件
住宅ローン控除を受けるためには、いくつかの要件があります。以下の要件を満たす必要があるのです:
- 住宅の取得: 新築または中古住宅の購入が対象。
- 居住要件: 請求者が住宅に住むこと。
- 借入金の要件: 自らの名義での住宅ローンの借入が必要。
- 期間の要件: 住宅ローンの借入期間が10年以上。
所得税と住宅ローン控除
所得税は個人が得た収入に対して課せられる税金です。日本では、所得税の率が段階的に上昇します。税金の算出には、給与所得や事業所得などのさまざまな所得が含まれます。また、控除を活用することで、税負担を軽減できます。
所得税の概要
所得税は、納税者の総所得から各種控除を差し引いた課税所得に対して課せられます。具体的には、以下の要素が重要です。
- 課税所得の計算方法
- 所得税の累進課税制度
- 各種控除の適用
課税所得の範囲には、給与所得、事業所得、不動産所得などが含まれます。日本の累進課税制度では、所得が増えるほど税率も上がります。そのため、高所得者はより多くの税金を支払います。
所得税における住宅ローン控除の適用
住宅ローン控除の適用により、所得税が軽減されます。この制度では、住宅ローンの年末残高に基づき、一定の控除率が適用されます。2023年には、以下のポイントが確認されています。
- 控除率は1%
- 最大4000万円の借入金が対象
- 年間最大40万円の税金軽減が可能
消費税と住宅ローン控除
消費税は、商品の販売やサービスの提供に対して課される税金です。日本では、消費税は基本的に10%と定められています。この税金は家計に多大な影響を及ぼし、特に住宅購入時に重要な要素となります。
消費税の概要
消費税は、最終消費者が負担する税金です。消費税が課されるのは、国内での商品やサービスの取引に対し、事業者が課税売上に基づいて税金を計算します。2023年の日本における消費税率は10%で、特定の品目には軽減税率も適用されています。以下のポイントが消費税について重要です。
消費税における住宅ローン控除の適用
住宅ローン控除の選択肢
住宅ローン控除を選択する際、私たちには多くの要素を考慮する必要があります。特に、所得税を優先する方法と消費税を優先する方法があり、これらは家計に異なる影響を与えます。以下に、それぞれの選択肢について詳しく説明します。
所得税優先の場合
所得税優先を選ぶと、私たちは住宅ローン控除を最大限に活用できます。具体的には、控除率は2023年時点で1%であり、最大借入金額は4000万円です。これにより年間40万円の税金軽減が期待できます。住宅ローン控除を受けるためには、以下の条件を満たす必要があります。
この方式では、私たちの手元に資金が残りやすくなり、将来の支出に備えることが可能です。所得税が軽減されるため、他の投資や貯蓄に充てる余裕が生まれます。
消費税優先の場合
消費税を優先する場合、私たちは住宅購入時に支払う全体の費用に影響を与えます。消費税は基本的に10%であるため、新築住宅を購入する際、この税金が価格に反映されます。この選択肢は、特に物件の価値が高い場合に重要です。
まとめ
住宅購入時の選択肢は、住宅ローン控除と税金の理解を深めることが重要です。住宅ローン控除は、特に700万円の控除の権利が求められる年末残高に基づき、家計への影響が大きいです。この控除により、年間40万円ほどの所得税の軽減が期待できます。
所得税の基本的な計算方法を理解し、累進課税制度のメリットを活用しましょう。控除を適用することで、実質的な支払い額が減少し、生活の質を向上させる可能性があります。
一方、消費税に関しても正しく理解することが大切です。日本における消費税は基本的に10%で、その負担は住宅購入時の総費用に影響を与えます。このことから、新築住宅には消費税が課され、事前の計算が欠かせません。
住宅ローン控除と税金の優先順位をしっかり考えましょう。所得税優先の場合、控除の最大化が期待できローン返済にゆとりが生まれます。しかし、消費税優先も選択肢の一つで、特に物件の価値が高い場合には全体の支出に影響を及ぼします。
Conclusion
住宅購入における住宅ローン控除と税金の選択は、私たちの家計に大きな影響を与えます。所得税と消費税の違いを理解し、どちらを優先するかを考えることが重要です。特に、住宅ローン控除を活用することで、長期的な資金計画が立てやすくなります。
また、消費税の影響も無視できません。物件の価値や購入時の費用を考慮し、適切な選択をすることで、私たちの生活の質を向上させることが可能です。しっかりとした知識を持ち、賢い選択をしていきましょう。