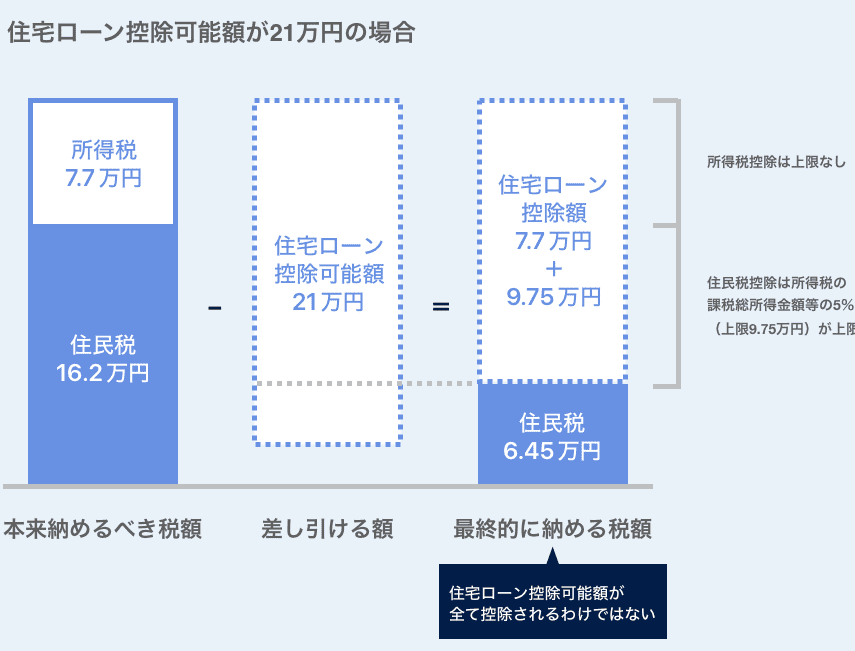
住宅を購入する際、私たちが気になるのは**住宅ローン控除 何パーの割合でしょうか**。この制度は、私たちの家計に大きな影響を与える可能性があります。特に初めてのマイホームを考えている方にとって、どのように控除が適用されるのかは非常に重要なポイントです。
住宅ローン控除の基礎知識
住宅ローン控除は、住宅を購入する際の大きな助けとなります。この税制優遇措置により、私たちの税金負担を軽減できます。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを利用して住宅を取得した場合に、所得税から一定の額を控除できる制度です。具体的には、住宅ローンの借入残高に応じて、年ごとに最大で40万円の控除が可能です。控除の期間は最長で10年間です。これにより、私たちの手取りが増え、家計が助かります。
住宅ローン控除の対象者
住宅ローン控除の対象者は、以下の条件を満たす必要があります。
- 住宅を新築または購入した個人
- 住宅ローンを借りていること
- 所得税の納税義務があること
特に、初めて住宅を購入する私たちがこの制度を利用することで、経済的な負担が軽減されます。加えて、年収の上限は3,000万円までが対象です。これに該当するなら、控除を利用する資格があります。
住宅ローン控除の計算方法
住宅ローン控除を正しく計算することは、財務計画において重要です。控除対象の金額や計算方法を理解すれば、節税効果を最大限に活かせます。
控除対象となる金額
控除対象となる金額は、住宅ローンの借入残高に基づきます。具体的な計算は以下の通りです:
- 住宅の取得年における借入残高
- 住宅の取得年から10年以内の残高に限定
- 控除額は最大で40万円(年額)
控除対象額が増加するケースもありますが、年収上限が3,000万円であるため、注意が必要です。
控除率の決定要因
控除率は、いくつかの要因によって決まります。具体的には以下の要因があります:
- 所得税の納税有無
- 借入額と返済期間
- 住宅の種類(新築、中古など)
住宅ローン控除のメリット
住宅ローン控除は、住宅購入時の経済的負担を軽減するための重要な制度です。この控除によって、税負担が軽減され、家計にプラスの影響を与えます。
税負担軽減効果
住宅ローン控除によって、私たちの所得税が大幅に軽減されることが確認されています。年度ごとに最大40万円の控除が適用され、例えば、年間所得税が60万円の人の場合、控除後の負担は20万円となります。この制度は、特に初めて住宅を購入する人にとって、支出を抑える助けとなります。控除額の計算は、借入残高に基づき、取得年の残高がもとにされるため、無理なく適用できます。また、控除の期間は最長で10年間と長いため、計画的な家計管理が可能です。
最新の住宅ローン控除の情報
住宅ローン控除は、住宅購入時に非常に重要な項目であり、最新の情報を知ることが大切です。ここでは、2023年の改正内容や今後の見通しを詳しく見ていきます。
2023年の改正内容
2023年には、住宅ローン控除に関する大幅な改正が行われました。改正の主なポイントは以下の通りです。
- 控除額の条件が緩和され、従来は最大40万円であったが、借入残高に応じて増減する可能性がある。
- 対象となる年収の上限が引き上げられ、以前の3,000万円から3,500万円に変更された。
- 省エネ性能の基準が追加され、新築住宅の場合、一定のエネルギー性能を満たすことが求められる。
このような改正により、より多くの人々が恩恵を受けられる可能性が高まりました。控除の適用を受けるためには、省エネ基準のクリアが新たな条件となっています。
今後の見通し
今後の住宅ローン控除について、私たちはいくつかの点に注目しています。具体的な見通しは次の通りです。
- 税制の安定性が求められ、多くの専門家が長期的な施策を望んでいる。
- 金利の動向に影響される可能性が高く、金融政策が控除額や条件に影響を与える。
- 消費者の需要が高まり、さらなる工夫が市場に求められる。
結論
住宅ローン控除は私たちがマイホームを手に入れる際の強力なサポートです。この制度を理解し活用することで、経済的な負担を軽減し、より安心して住宅購入を進められます。特に2023年の改正により、控除条件が緩和され、多くの人々が恩恵を受けられるようになりました。
今後も住宅ローン控除の動向を注視し、私たちの家計管理に役立てていきましょう。税制の変化や市場の状況を把握することで、より良い選択ができるはずです。