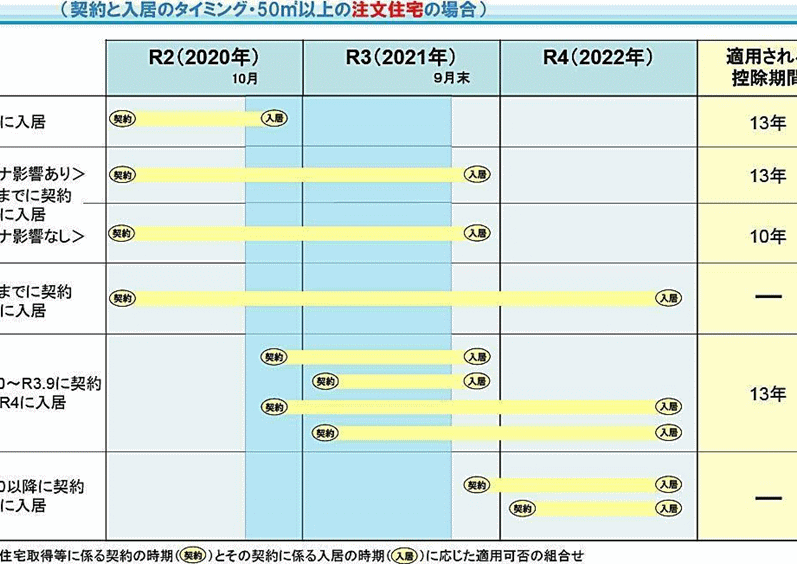
住宅を購入する際の大きな助けとなるのが**住宅ローン控除です。この制度を利用することで、私たちは税金の負担を軽減し、経済的なメリットを享受できます。しかし、住宅ローン控除 13年 契約いつまで**という疑問を持つ方も多いのではないでしょうか。契約の期限や条件を理解することで、より賢い選択ができるはずです。
住宅ローン控除の基礎知識
住宅ローン控除は、住宅を取得した際の経済的な負担を軽減するための制度です。この制度を利用することで、税金の還付や控除が受けられるため、実質的な負担を抑えることができます。以下では、住宅ローン控除の詳細をご紹介します。
住宅ローン控除とは
住宅ローン控除は、一定の条件を満たす住宅ローンの利息に対して所得税が軽減される制度です。具体的には、年間の支払利息額の一部を所得税から控除できるため、実質的な住宅購入費用を抑えることが可能です。控除の対象となるのは、住宅ローンの借入れから始まって最大で13年間にわたります。これによって、長期的に経済的なメリットが得られます。
控除対象となるローンの条件
住宅ローン控除の対象となるローンには、いくつかの条件があります。主な条件は以下の通りです。
- 法定上限:控除の対象となるのは、一定の法定上限内の借入れのみです。具体的には、一般住宅の場合、借入れ金額が上限に該当します。
- 借入れ期間:借入れ契約の期間が10年以上必要です。短い期間のローンでは控除が適用されません。
- 居住要件:実際に居住する住宅である必要があります。投資用や別荘の場合は控除対象外です。
- 返済の継続:借入れ期間中に支払いを継続していることが必要です。返済が滞ると控除が取り消されることもあります。
13年の住宅ローン控除の詳細
住宅ローン控除の詳細は、最大13年間の適用期間と条件によって異なる。これにより、長期的な税負担軽減が可能になる。控除制度を利用することで、経済的メリットを享受でき、住宅購入の負担が軽くなる。
適用期間の確認
適用期間は、住宅ローンを借り入れた年から13年間。具体的には、借入れが2019年の場合、控除の適用は2031年まで続く。控除が適用される年数に影響する要素には以下がある:
- 住宅の購入時期
- 取得した住宅の種類
- 住宅ローンの返済状況
このため、適用期間をしっかり確認することが重要。特に、早めに借入れを検討することが、控除期間を有効に活用する助けになる。
控除率と計算方法
控除率は、借入金額の1%の範囲で設定される。例えば、3,000万円の住宅ローンでは、年間30万円の控除が可能。計算方法は以下の手順で行う:
- 住宅ローンの残高を確認する
- 残高の1%を算出する
- 課税所得からその金額を控除する
契約いつまでの注意点
住宅ローン控除の適用には、契約に関するいくつかの重要な注意点があります。これらを理解することで、控除を最大限に活用することが可能です。
契約締結の期限
契約の締結には、明確な期限があります。一般的に、住宅ローン控除の適用が可能な契約は、住宅の引渡しから1年以内に行う必要があります。例えば、2023年に住宅を購入し、ローンを組む場合、2024年までに契約を結ぶことが求められます。契約締結が遅れると、控除の対象外になるリスクがあるため、早めの手続きを心がけるべきです。
契約後の手続き
契約後には、いくつかの手続きを踏む必要があります。まず、住宅ローン控除を受けるための申請を行います。具体的には、必要書類を揃え、所定の手続きに従って税務署に提出することが求められます。書類には、以下のものが含まれます:
- 住宅ローンの借入れに関する契約書
- 住宅の取得に関する書類
- その他、税務署が指定する書類
ケーススタディ
具体的な事例を挙げることで、住宅ローン控除の理解を深めることができます。例えば、2019年に3,000万円の住宅ローンを組んだ場合、2020年から2032年まで13年間、年間30万円の控除を受けることが可能です。この例から、控除の適用期間とその計算方法がどのように機能するのかが明確になります。
実際の例を通じた理解
実際のケースを見てみましょう。山田さんは2020年に新築住宅を購入し、住宅ローンとして4,000万円を借り入れました。 控除率1%のため、年間40万円が控除対象になります。彼は2020年から2032年の13年間、計520万円の税金を軽減することができます。この事例では、住宅購入の際の戦略が具体的に示され、計画的な資金管理が可能です。
様々な条件下での適用
条件に応じて、住宅ローン控除の適用が変わることがあります。以下のポイントを考慮しましょう:
- 借入年数の違い:借入年数が違えば、控除の受けられる期間も異なります。
- 住宅の種類:新築と中古では、控除の条件や上限が異なります。
- 収入状況:収入に応じて控除額が調整され、返済計画に影響が出ます。
結論
住宅ローン控除は私たちの住宅購入において非常に重要な制度です。この制度をうまく活用することで税金の負担を軽減し、経済的なメリットを享受できます。契約の締結や申請手続きが適切に行われることで、控除を最大限に利用できるでしょう。
私たちが住宅を購入する際には、契約のタイミングが控除の適用に大きく影響します。適切な情報を持ち、計画的に進めることで、より良い選択ができるはずです。これからの住宅購入を成功させるために、住宅ローン控除をしっかりと理解し、活用していきましょう。