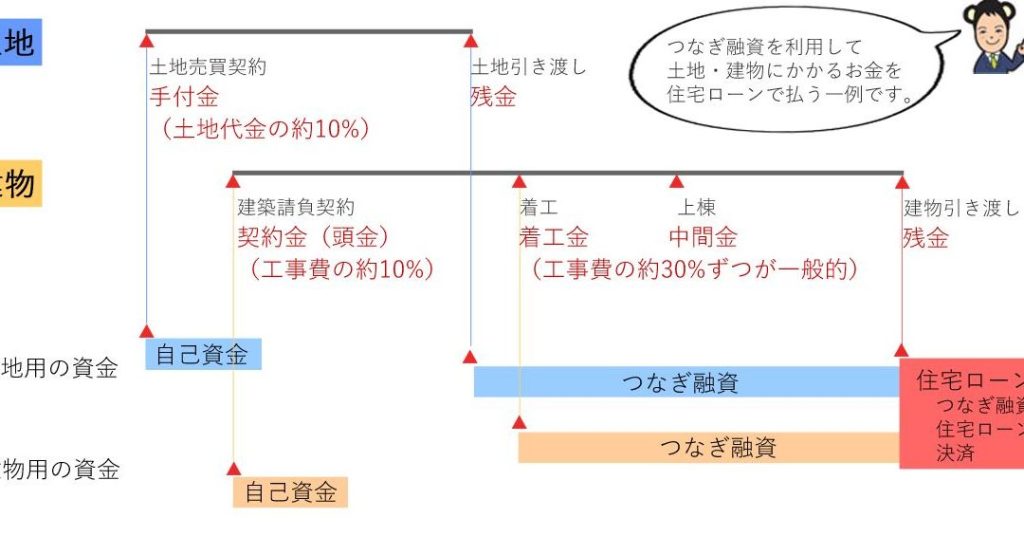
住宅購入を考えるとき、頭金の支払いタイミングは非常に重要なポイントです。私たちが夢のマイホームを手に入れるためには、頭金をいつ、どのように準備するかが大きな影響を与えます。住宅ローンの頭金支払いは、計画的に進めるべきです。
住宅ローンの基礎知識
住宅ローンは、マイホームを購入するための重要な手段です。頭金の金額や支払いタイミングが、全体のローン条件に大きな影響を与えます。
具体的には、頭金が多いほど、借入額が少なくなり、月々の返済額も軽減されます。 また、金融機関によっては、頭金の割合が一定以上でないと、融資を受けられない場合もあります。このため、頭金をどのくらい用意するか、事前に十分に検討することが求められます。
以下は、住宅ローンにおける頭金の一般的なルールです。
- 20%の頭金: 一般に、住宅価格の20%を頭金として準備することが推奨されています。
- 少ない頭金: 最近では、5%や10%の頭金で購入可能なローンも増えていますが、金利が高くなる傾向があります。
- 返済期間: 住宅ローンの返済期間は通常、15年から35年です。この期間に合わせた計画が必要です。
頭金を支払うタイミングも重要です。契約時に支払うケースが一般的であり、その後のローン手続きに影響します。契約前には、しっかりと資金計画を立て、必要な項目を確認しておくと安心です。
頭金の重要性
頭金は住宅購入において非常に重要な役割を果たす。頭金の金額や支払うタイミングは、ローンの条件に大きく影響を与えるからだ。特に、頭金として準備する金額が多ければ多いほど、借入額は少なくなり、月々の返済額も軽減される。この点は、住宅購入時の財務計画を立てる上で重要だ。
頭金の役割
頭金は、購入する住宅の価格に対する初期投資である。主な役割には以下が含まれる:
- 信用力の向上: 大きな頭金を支払うことで、金融機関に信頼されやすくなる。
- 月々の返済額の軽減: 高額な頭金を支払うことで、借入額が減少し、結果として月々の返済額が軽くなる。
- 金利の低下: 一定の割合以上の頭金を支払うことによって、低金利のローンを受けやすくなることもある。
このように、頭金は借入条件に直接影響を与えるため、適切な資金計画が不可欠である。
頭金の相場
一般的に、住宅価格の20%を頭金として準備することが推奨されている。しかし、最近の市場では、5%や10%の頭金で住宅を購入可能なローンも増加している。以下に、頭金の相場についての具体例を示す:
| 住宅価格 | 頭金 (20%) | 頭金 (10%) | 頭金 (5%) |
|---|---|---|---|
| 3,000万円 | 600万円 | 300万円 | 150万円 |
| 4,000万円 | 800万円 | 400万円 | 200万円 |
| 5,000万円 | 1,000万円 | 500万円 | 250万円 |
頭金の支払いタイミング
頭金の支払いタイミングは、住宅購入において重要な要素です。私たちは、計画的な準備が必要であることを強調します。
住宅購入における一般的な流れ
住宅購入は、いくつかのステップで進行します。最初に、資金計画を立て、許可を得る必要があります。次に、物件を探し、購入希望物件を選択します。その後、売買契約を結びます。このタイミングで頭金の準備が求められます。
- 資金計画の立案
- 物件の選定
- 売買契約の締結
通常、契約時には頭金の5~20%を支払うことが一般的です。適切な頭金を準備することで、融資条件が有利になり、月々の返済額も軽減されます。
契約時の支払い
契約時に行う頭金の支払いは、通常、契約金額の一部として取引先に渡されます。これは、売主に対して購入の意思を示す重要なステップです。頭金を支払うことで、次のようなメリットが生まれます。
- 信用力の向上
- 借入金額の軽減
- 金利の低下
支払い方法の選択肢
住宅購入時の頭金の支払い方法には、主に一括支払いと分割支払いの2つがあります。これらの選択肢によって、資金計画の立案やローンの条件が異なります。
一括支払い
一括支払いでは、契約時に頭金を全額支払います。この方法のメリットは、以下の通りです。
- 金融機関からの信頼獲得:全額の頭金を支払うことで、金融機関からの信用が向上します。
- 借入額の軽減:頭金が多いため、借入額が少なくなり、返済負担が軽減されます。
- 低金利の可能性:高い頭金が金融機関にとって安全とみなされることで、金利が低くなることが期待できます。
一方で、一括支払いは手元資金が必要となるため、事前の資金計画が必須です。
分割支払い
分割支払いの場合、頭金を数回に分けて支払います。この選択肢にも利点があります。
- 資金の柔軟性:一度に大きな額を支払う必要がないため、手元資金を他の目標に使えます。
- 初期負担の軽減:初期の支出を軽減できるため、住宅購入時の負担が分散されます。
- 予算管理の改善:計画的に支払うことで、予算の管理がしやすくなります。
影響を与える要因
購入時の頭金に影響を与える要因は、様々な要素が絡み合っています。私たちは、主に物件の種類や金融機関の要件に注目します。これらの要因を正確に理解することが、計画的な住宅購入につながります。
購入する物件の種類
物件の種類は、頭金の額に直接影響します。一般的に、新築物件は中古物件よりも高額なため、頭金の設定額が大きくなることが多いです。また、以下の点も考慮すべきです。
多様な物件選択肢によって、私たちの資金計画も変化します。
金融機関の要件
金融機関の要件は、頭金の割合に大きく影響します。多くの金融機関では、最低限の頭金が必要とされ、これは融資の審査基準に基づいています。具体的には以下の要素が関与します。
Conclusion
頭金の支払いタイミングと方法は住宅購入において非常に重要です。我々は計画的に資金を準備し適切なタイミングで支払うことで、より良い融資条件を得ることができます。頭金の額や支払い方法によって月々の返済額や金利が変わるため、慎重な検討が求められます。
新築や中古物件の選択、金融機関の要件も考慮しながら、我々のニーズに合った頭金のプランを立てることが成功への鍵です。夢のマイホームを手に入れるために、しっかりとした資金計画を持ち続けましょう。