住宅ローンの返済を効率よく進めるためには、**繰り上げ返済をいつから始めるべきか**が重要なポイントです。私たちの多くが夢見るマイホームですが、返済の負担を軽減するために、繰り上げ返済を活用する方法を知っておくことが大切です。
住宅ローン 繰り上げ返済の基本
繰り上げ返済は、住宅ローンの返済計画を効率よく進めるための重要な手段です。適切なタイミングで実施することで、利息の負担を軽減し、返済期間を短縮できる可能性があります。
繰り上げ返済とは
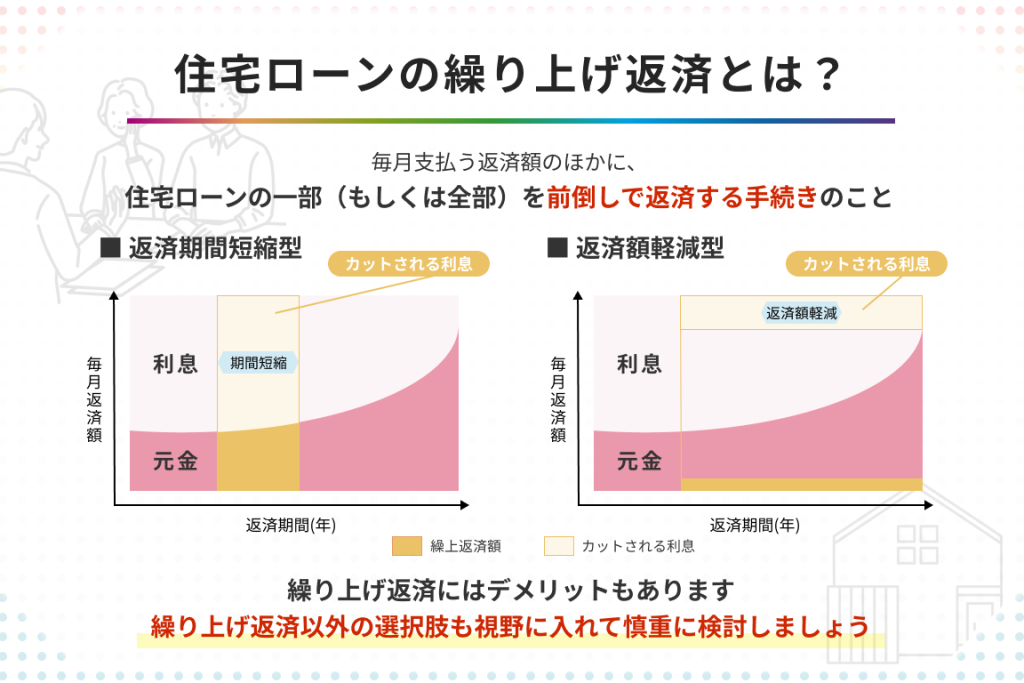
繰り上げ返済とは、住宅ローンの支払いを通常の返済スケジュールよりも早く行うことです。 これにより、総返済額を減少させることが可能です。繰り上げ返済には、部分的に行う方法と全額返済の2つの主な方法があります。借入金の残高に応じて、より早く返済が進む利点があります。
繰り上げ返済の種類
繰り上げ返済には、以下の2つの種類があります。
繰り上げ返済のタイミング
繰り上げ返済を行うタイミングは、住宅ローンの返済計画において重要な要素です。適切なタイミングで繰り上げ返済を実施することで、利息の軽減や返済期間の短縮が可能になります。
いつから始めるべきか
繰り上げ返済は、住宅ローン契約を結んだ後、早ければ数ヶ月後から実施できます。ほとんどの金融機関では、住宅ローンの返済が安定していることが確認できた時点で、繰り上げ返済を受け付けています。また、手元に余裕資金ができた段階で検討するのが一般的です。資金が豊富な場合、例えば、ボーナスを利用することで、計画的に部分的な繰り上げ返済を行うことも可能です。これにより、毎月の返済額を減少させることができます。
早期返済のメリット
繰り上げ返済にはいくつかのメリットがあります。以下の点が特に重要です。
- 利息負担の軽減: 繰り上げ返済を行うことで、元本が減少するため、支払う利息も高速で減る。
- 返済期間の短縮: 繰り上げ返済によって、ローンの返済期間を短縮できる。これにより、経済的自由度が高まり、将来のライフプランに柔軟性が生まれる。
- 精神的な安心: 早期にローンを返済することで、将来の負担が軽減され、安心感を得られる。
繰り上げ返済に関する注意点
繰り上げ返済を行う際には、いくつかの注意点があります。これらのポイントを理解することで、効果的に住宅ローンの返済が進められます。
手数料について
繰り上げ返済には、手数料が発生することがあります。この手数料は、金融機関によって異なるため、契約時に確認が必要です。また、手数料の設定がある場合、繰り上げ返済を行う前に詳細を確認し、損失を最小限に抑えることが重要です。具体的には以下の点に注意しましょう。
- 手数料の金額
- 手数料の発生タイミング
- 手数料の免除条件
返済計画の見直し
繰り上げ返済を実施する際、返済計画の見直しが欠かせません。住宅ローンの条件変更や借入額の見直しが必要になることがあります。そこで、以下の点を確認して、適切な返済計画を立てましょう。
- 繰り上げ返済後の利息負担の変化
- 返済期間の短縮による生活費への影響
- 将来の資金計画との整合性
具体的な返済シミュレーション
住宅ローンの繰り上げ返済に関するシミュレーションは、将来の資金計画を立てる上で重要である。実際の返済シミュレーションを行うことで、負担の軽減や返済期間の短縮を具体的に確認できる。
シミュレーションの方法
シミュレーションを行う方法は以下の通りです。
- 金融機関のシミュレーター:多くの金融機関が提供するオンラインシミュレーターを活用し、具体的な数字を入力して返済プランを確認する。
- エクセルシートを使用:エクセルを使って自分でシミュレーションシートを作成し、異なる繰り上げ返済金額を入力してシミュレーションする。
- ファイナンシャルプランナーへの相談:専門家に相談することで、より詳細かつ具体的なシミュレーションが可能となる。
返済期間への影響
繰り上げ返済は、返済期間に大きな影響を与える。以下の要素を考慮することで、具体的な影響が見えてくる。
- 早期返済のメリット:利息の減少により、総額の負担が軽減される。
- 返済期間の短縮:繰り上げ返済により、返済期間が短くなり、経済的な自由度が高まる。
- 資金計画の見直し:返済期間が短くなることで、今後の資金計画やライフプランに新たな視点を持てる。
住宅ローン 繰り上げ返済の成功事例
繰り上げ返済を上手に活用した事例は多い。具体的な体験談から、いくつかの成功したケースを紹介しよう。
実際の体験談
ある家族は、住宅ローンを借りてから数年後、ボーナスを繰り上げ返済に充てた。この家族は、返済の負担を軽減するために、毎年のボーナスから約100万円を追加で返済した。その結果、元々の返済期間を10年も短縮でき、総支払利息を約300万円も減らすことができた。多くの人が、定期的に余裕資金を作り、繰り上げ返済に充てることが効果的だと気づく。
別の事例では、若い夫婦が、共働きで得た収入の一部を繰り上げ返済に充てた。この夫婦は、生活費を見直し、毎月の支出を10%削減して、その分を繰り上げ返済に充てた。このように収支を見直すことで、家計は楽になり、また、早い段階で繰り上げ返済を行った結果、利息が大幅に減少した。
成功のカギ
成功するためのポイントは複数存在する。以下の要因が繰り上げ返済を成功に導くカギとなる。
結論
繰り上げ返済は私たちの住宅ローンを効率的に管理するための強力な手段です。適切なタイミングで行うことで利息の負担を軽減し、経済的自由度を高めることができます。私たちが注意すべきは手数料や返済計画の見直しです。これらをしっかりと把握することで、より良い返済プランを構築できるでしょう。
成功事例から学ぶことも大切です。余裕資金を有効に活用し、計画的に繰り上げ返済を進めることで、私たちの未来に大きな影響を与えることができます。住宅ローンの返済をスムーズに進めるために、繰り上げ返済を賢く利用していきましょう。